1. Una campaña extraordinaria con 53% más de oferta total.
El maíz fue de los grandes batacazos productivos de la campaña 2025/26. Las favorables condiciones climáticas en 2025 que propiciaron excelentes niveles de humedad al momento de la siembra, sumado a las mejores perspectivas económicas relativas a otros cultivos (principalmente soja), incentivaron la mayor implantación del cereal en la historia argentina. Según estimaciones de esta Bolsa de Comercio, fueron 11 Mha sembradas con maíz a nivel nacional. A esta extraordinaria extensión se le adjuntó una performance productiva por encima del promedio, manteniendo un rinde medio nacional de 76,6 qq/ha para alcanzar la cifra de 70,5 Mt de maíz cosechadas en Argentina. Bajo este escenario, el nivel de oferta total para la campaña 2025/26, teniendo en cuenta stocks iniciales, se estima en 75,1 Mt de maíz, 53% por delante del promedio para la última década y 23 Mt más que la campaña anterior.
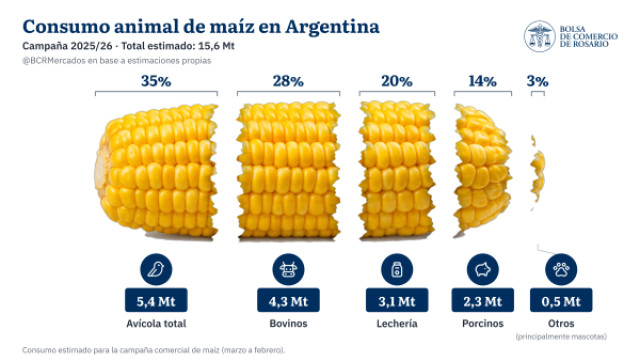
Nunca el mercado interno había estado tan ofertado como esta campaña 2025/26, posicionándolo como el origen más competitivo de maíz en el mercado internacional, incluso a pesar de la absorción doméstica récord como alimento forrajero. En efecto, el consumo animal de maíz se estima en 15,6 Mt, el mayor volumen de la serie. Algo más de un tercio de este correspondería al sector avícola (35%), un 28% al sector bovino, un 20% a la lechería, un 14% al sector porcino y el 3% restante a otros usos, principalmente alimento para mascotas.
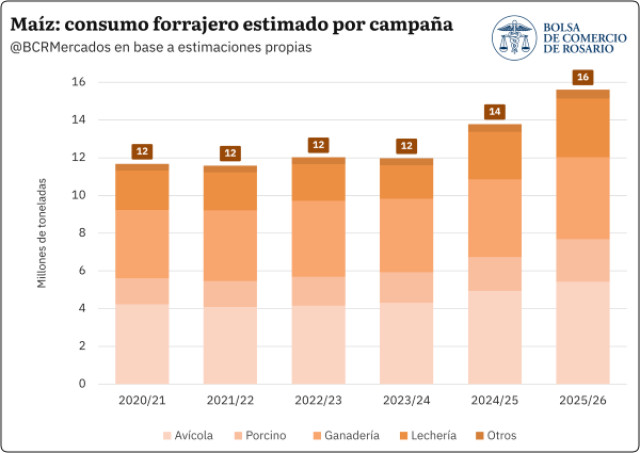
Observando la evolución del consumo forrajero de maíz, se prevé un crecimiento del 13% respecto del ciclo previo, cuyo consumo se revisó a 13,8 Mt, y de 30% frente a los 12 Mt de 2023/24. Los principales motores del aumento son la faena porcina, que crecería casi un 12% interanual, la producción primaria de leche y el sector productor de huevos, que continúa ampliando su stock de aves en postura. Además, aunque la faena bovina y la faena aviar se ubicarían por debajo de los niveles de la campaña anterior, el aumento sostenido del peso previo a faena observado, se condice una mayor intensidad de uso de maíz en las dietas.
En materia de precios, las cotizaciones del maíz estuvieron muy condicionadas por la alta volatilidad en Chicago. En la plaza norteamericana los precios llegaron a escalar hasta máximos de tres años y medio durante septiembre para volver a bajar ahora hacia niveles comparables a 2025. En el mercado interno la abundante oferta le puso un techo a la escalada de precios y viene funcionando como un ancla cuando comienza una tendencia bajista. Ajustando la pizarra Rosario en pesos por la inflación, entre marzo y septiembre las cotizaciones de maíz promediaron un 10% menos que el año pasado y desde octubre que vienen ajustando fuertemente. Esta dinámica ha vuelto más atractivo al maíz para uso en las dietas forrajeras.
El precio en dólares del kilo vivo de novillo alcanzó máximos históricos durante marzo de este año y desde entonces hasta septiembre viene promediando un valor del 43% más que en los últimos cinco años. En este sentido, con precios competitivos para el cereal y precios al alza para la proteína animal, el ratio maíz/novillo alcanzó mínimos en más de una década. En una sintonía similar, la relación insumo producto entre maíz y pollo está en mínimos desde agosto del 2015 y la de maíz y sector porcino en mínimos desde 2017. Los casos inversos son de la leche y el huevo, donde los precios internos bajaron más que el maíz, encareciendo en términos relativos su utilización, aunque lejos de representar valores extraordinarios.
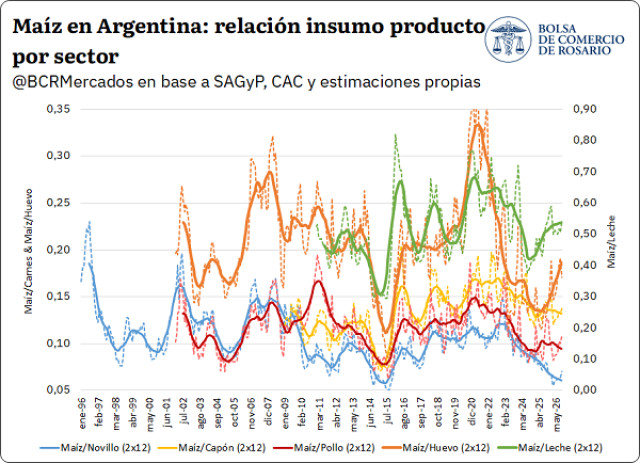
En un año con oferta extraordinaria y precios competitivos para el maíz sobre el mercado interno, los favorables ratios de insumo – producto van de la mano con mayor intensidad de consumo del cereal, correlacionando con el aumento del peso del animal previo a faena. En este sentido, el peso promedio de faena del novillito entre marzo y septiembre estuvo un 6% por encima del promedio para los últimos cinco años, el del novillo un 4%. Por el lado de la carne aviar, los pollos previos a la faena están llegando con un peso medio 6% más alto que la última década.
2. Exportaciones de maíz que corren a un ritmo récord
Es coincidencia, que al mismo tiempo que el mercado argentino de maíz está más ofertado que nunca, el resto del mundo haya atravesado complicaciones productivas y logísticas. Entre las disrupciones globales sufridas por el cierre del Estrecho de Ormuz, el cierre del Estrecho de Kerch y las complicaciones para las exportaciones de cereales del Mar Negro, una catastrófica campaña europea y el aumento en el precio de los fertilizantes y petróleo a nivel mundial, Argentina se posiciona como un origen confiable y con abundante oferta. Este escenario encontró al maíz argentino como el más competitivo del mercado internacional. Hecho que se evidencia a simple vista teniendo en cuenta la performance exportadora que está teniendo la campaña 2025/26.
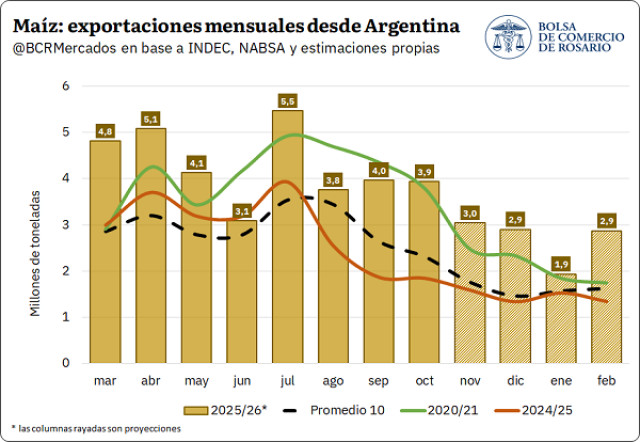
Entre marzo y octubre, las exportaciones de maíz acumulan 34,2 Mt, un 45% más que el promedio para la última década, un 47% más que la campaña pasada a esta altura y 5% más que el récord anterior. Teniendo en cuenta que el mundo ya comenzó a cosechar la 2026/27 y que sería la primera vez en cuatro campañas que la producción mundial de maíz caería, sumado a las dificultades que ha demostrado Ucrania para exportar trigo y ahora maíz durante este 2026 y que Brasil viene exportando cada vez menos debido a su creciente absorción interna, la proyección de exportaciones totales de maíz 2025/26 para Argentina en 45 Mt. En base a este escenario y la extraordinaria competitividad del cereal argentino en el mercado internacional, el avance del programa exportador hacia octubre corre al 76% de lo esperado, 4 p.p. por debajo del año pasado a esta altura y completamente alineado con el promedio de la última década a esta altura. De concretarse, sería el volumen de ventas al exterior más alto para la historia del maíz argentino, superando en 10% el récord anterior de la campaña 2020/21.
3. Absorción récord, pero stocks en máximos.
A la par del uso forrajero y el nivel de exportaciones, la utilización de maíz para la elaboración de bioetanol también ha estado escalando. Según datos de producción de SAGyP, se habrían utilizado ya 1,3 Mt de maíz para producir biocombustibles entre marzo y septiembre, 10% más que el año pasado a esta altura y el nivel más alto llevado en los registros. Así, en lo que va del año, el maíz representó el 63% del insumo utilizado para la producción de etanol, siendo el segundo ratio más alto de la serie y consolidándose como materia prima clave para el sector. Es bajo este contexto que las proyecciones de uso de maíz para bioetanol de la campaña 2025/26 ascienden a 2,2 Mt, un 10% más que el año pasado y récord.
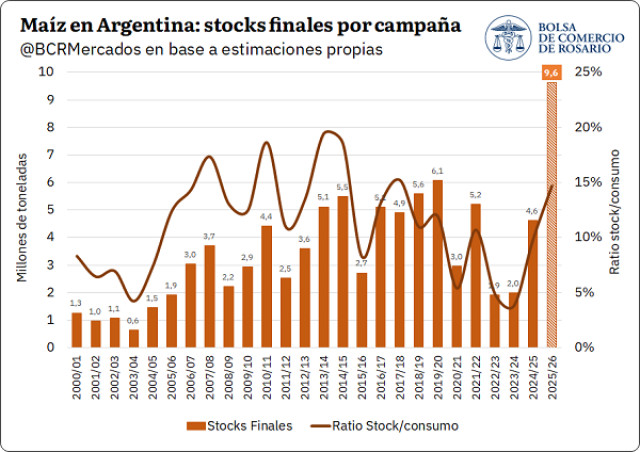
Teniendo en cuenta el resto de las variables pertinentes para el consumo de maíz, en la sumatoria, se espera una absorción total del cereal por 65,5 Mt, de las cuáles el 69% es explicado por la demanda externa. En consecuencia, el stock final de la campaña de maíz 2025/26 se estima en 9,6 Mt, el doble que la campaña pasada. Si bien en valor absoluto es un máximo en la serie, la relación stock/consumo queda en 15%, idéntico valor que en la campaña 2017/18 y 5 p.p. por encima del año anterior.