El semáforo analiza tres componentes: negocio, productivo y mercado. El primero evalúa la evolución del precio y el costo, tanto mensual como interanual. El segundo mide el área o stock, según corresponda, y la producción. Y el último, la evolución de las exportaciones y las importaciones de las producciones, así como el consumo interno.
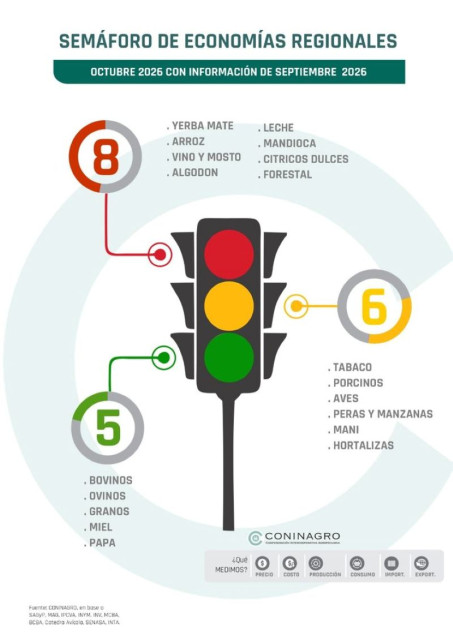
Entre las actividades en rojo se mantienen yerba mate, arroz, vino y mosto, algodón, leche, mandioca, forestal y cítricos dulces. En la mayoría de estos sectores, el principal factor de deterioro se encuentra en el componente negocio: los precios que reciben los productores se mantuvieron prácticamente estancados o crecieron por debajo de la inflación y los costos, generando un deterioro de los márgenes en términos reales.
- Frente a una inflación interanual del 33,4%, el precio de la hoja verde de yerba mate no registró variaciones, el de la leche aumentó 14% y el del vino, 8%. En términos reales, estos precios se ubican 48%, 23% y 54% por debajo de sus promedios de los últimos cinco años.
- La persistencia de esta brecha entre precios y costos no solo afecta la rentabilidad, sino que también generar efectos sobre las decisiones productivas y restantes componentes.
- La dinámica de precios responde a factores heterogéneos según la actividad:
- En algunos casos predomina una contracción o falta de dinamismo de la demanda, vinculada a cambios en los patrones de consumo, una menor capacidad de compra o dificultades en otros eslabones de la cadena. Es el caso del vino, el consumo interno se ubicó en 15,7 lt/hab/año, un 2% menos que un año atrás y 27% por debajo de hace diez años (21,6 lt).
- En otros, las presiones provienen principalmente de la oferta, ya sea por un incremento de oferta que generan una mayor disponibilidad relativa, o por una estructura de costos creciente que comprime los márgenes del productor.
Las actividades en verde incluyen bovinos, ovinos, granos, miel y papa. Estos sectores presentan como principal fortaleza un componente de negocio favorable, con precios que evolucionaron por encima de la inflación, permitiendo una mejora de los precios relativos y de los márgenes. En bovinos, el novillito y el ternero acumulan subas interanuales del 43% y del 47%, y a valores constantes se ubican 13% y 19% por encima de sus promedios de los últimos cinco años. En papa, el precio aumentó 267% interanual y en términos reales se ubica 16% por encima de su promedio de los últimos cinco años.
A esto se suma un desempeño favorable de los mercados y una dinámica productiva que acompañó, en términos generales, la evolución de la actividad. Es el caso de los granos, la campaña 26/27 proyecta una producción de 157,9 millones de toneladas, un 26% por encima del promedio de los últimos cinco años (125,5 millones). En el frente externo se destacan ovinos y miel, con exportaciones que crecieron 59% y 37% en los últimos doce meses, hasta USD 374 millones y USD 324 millones, respectivamente. En estos casos, la fortaleza de la demanda constituye uno de los principales determinantes de la mejora de los precios y de la valorización de las producciones.
Por su parte, tabaco, peras y manzanas, aves, porcinos y maní permanecieron en amarillo, a los que se suman las hortalizas. Estos sectores presentan señales mixtas: precios que no logran recomponer completamente su poder de compra frente a la inflación, como en tabaco (+21%), porcinos (+23%) o maní (+29%), combinados con indicadores productivos o de mercado que sostienen la actividad, como la mayor producción y consumo porcino o la suba de las exportaciones tabacaleras. Si bien no se observa un deterioro generalizado, tampoco se consolidan condiciones suficientes para una recuperación sostenida de los márgenes.
Hortalizas pasa de rojo a amarillo por una mejora de su componente de negocio. En septiembre, el precio promedio de las principales hortalizas aumentó 34% respecto de agosto, con subas en zanahoria (+58%), cebolla (+45%) y tomate (+28%). En la comparación interanual, el precio se duplicó (+108%) y, a valores constantes, se ubica 18% por encima de su promedio de los últimos cinco años. A esto se suma una mejora en el frente externo, con exportaciones que crecieron 25% en los últimos doce meses.
Semáforo en perspectiva histórica
El Semáforo de Economías Regionales se publica mensualmente desde febrero de 2018, lo que permite evaluar el desempeño de las distintas actividades en una perspectiva de largo plazo. En esos 104 meses, 7 de las 19 economías relevadas permanecieron en situación crítica (rojo) durante más de la mitad del tiempo, y otras dos (yerba mate y peras y manzanas) quedaron apenas por debajo de ese umbral, con el 49% de los meses en rojo. Entre los casos más comprometidos se destaca la vitivinicultura, que registró indicadores en rojo en el 73% de los meses analizados. Le siguen la arrocera (67%), la lechera (65%) y la citrícola (64%), mientras que la ovina, la papera y la forestal completan el grupo con el 51% cada una.
En contraste, las actividades con mejor desempeño fueron, principalmente, las vinculadas a las carnes. La producción bovina permaneció en verde durante el 51% de los meses relevados, seguida por la porcina (45%) y la aviar (39%). También se destacan el complejo granario, con el 49% de los meses en verde, y la actividad manisera, con el 37%. La porcina es, además, la actividad con menor presencia en rojo de todo el registro (15% de los meses).
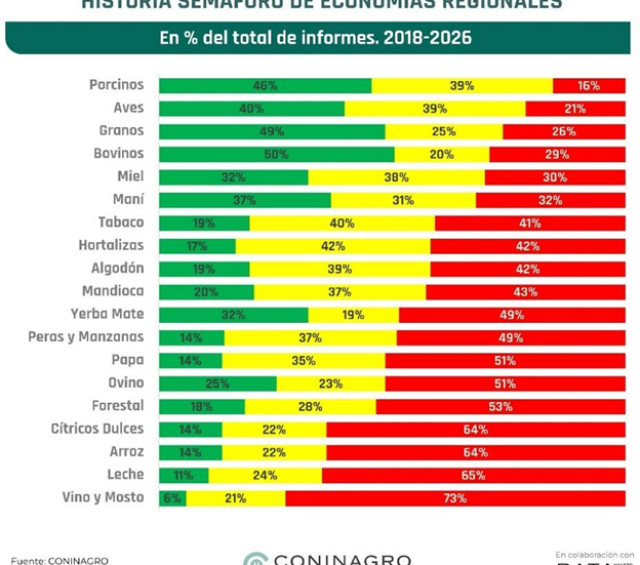
Particularmente relevantes son las crisis prolongadas de tres economías. La vitivinicultura acumula 45 meses consecutivos en rojo, desde enero de 2023 hasta el presente relevamiento de septiembre de 2026, lo que representa casi cuatro años continuos en situación crítica. Le siguen la yerbatera, con 30 meses consecutivos en rojo desde abril de 2024, y la arrocera, con 27 meses consecutivos desde julio de 2024. En el extremo opuesto, la ovina y la bovina encadenan 20 y 19 meses consecutivos en verde, desde febrero y marzo de 2025, respectivamente.
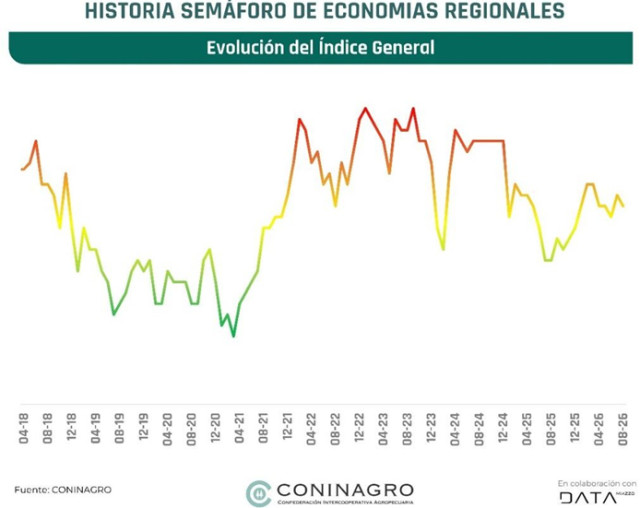
El análisis de la trayectoria del Índice General del Semáforo indica que la situación a septiembre de 2026 se mantuvo sin cambios respecto de agosto, lo que consolida una etapa de estabilización en estado de advertencia. Este comportamiento contrasta con el período de alerta registrado entre mediados de 2022 y finales de 2024, cuando el indicador permaneció sostenidamente en la zona roja y alcanzó sus valores máximos durante 2023. En 2025 el índice se recompuso hasta acercarse a la franja verde, con su mejor nivel desde 2021 a mediados de ese año. Luego repuntó hasta comienzos de 2026 y desde entonces se mantiene estable, con leves oscilaciones. En la actualidad, la curva refleja un escenario que, pese a haber superado la fase más crítica de los años previos, presenta limitantes que mantienen la situación general en estado de precaución.
Comercio exterior de las economías regionales
En los primeros 9 meses de 2026, las 19 actividades relevadas exportaron por USD 50.223 millones, lo que representa un incremento del 16% respecto del mismo período de 2025 (USD 43.345 millones) y un aumento del 10% en comparación con el promedio de los últimos cinco años para igual período (USD 45.769 millones).
Granos se consolidó como el principal protagonista de las ventas al exterior (soja, maíz, trigo, girasol, cebada y sorgo), con exportaciones por USD 39.361 millones, equivalentes al 78% del total y un 15% más que en igual período de 2025. Dentro del complejo, la soja explicó el 54% del valor (USD 21.452 millones), seguida por el maíz con el 20% (USD 7.860 millones). El girasol, con ventas por USD 4.290 millones, representó el 11% y casi duplicó lo exportado un año atrás (USD 2.214 millones). El trigo, con USD 3.875 millones, aportó el 10%, mientras que la cebada explicó el 4% y el sorgo el 1% restante. En segundo lugar, se ubicó la cadena bovina, con exportaciones por USD 4.758 millones, equivalentes al 9,5% del total y un 32% por encima de igual período de 2025. Más atrás se posicionaron la lechería, con USD 1.406 millones, y la actividad manicera, con USD 979 millones. La composición del ranking exportador se mantuvo sin cambios respecto del mes anterior.
En materia de importaciones, las 19 economías regionales acumularon compras externas por USD 3.772 millones en los primeros 9 meses de 2026, un 39% más que en igual período de 2025, aunque muy por debajo del valor exportado. En términos agregados, por cada dólar importado se exportaron aproximadamente 13 dólares. Al igual que en las exportaciones, el complejo granario concentró la mayor parte de las importaciones, con USD 3.066 millones (81% del total), explicadas casi en su totalidad por la soja (USD 3.010 millones). Le siguieron las cadenas forestal, porcina y bovina, con compras externas de entre USD 138 y USD 147 millones cada una, equivalentes a cerca del 4% del total.
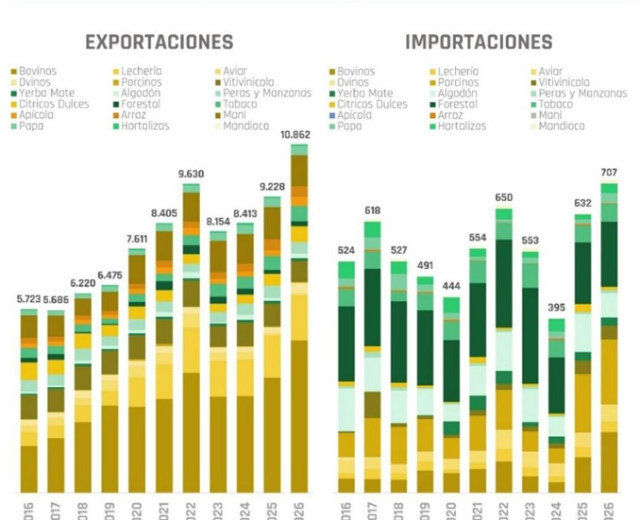
Los gráficos a continuación muestran la composición del comercio exterior diferenciando exportaciones e importaciones, excluyendo al complejo granario para facilitar la visualización del peso relativo del resto de las actividades. En el caso de las exportaciones, del total de USD 50.223 millones, USD 10.862 millones corresponden a las economías regionales sin el complejo granario. Para las importaciones, de los USD 3.772 millones totales se exhiben USD 707 millones bajo el mismo criterio. En este caso, el ratio exportaciones/importaciones es de 15,4 a 1: por cada 15,4 dólares exportados, se importó 1 dólar.
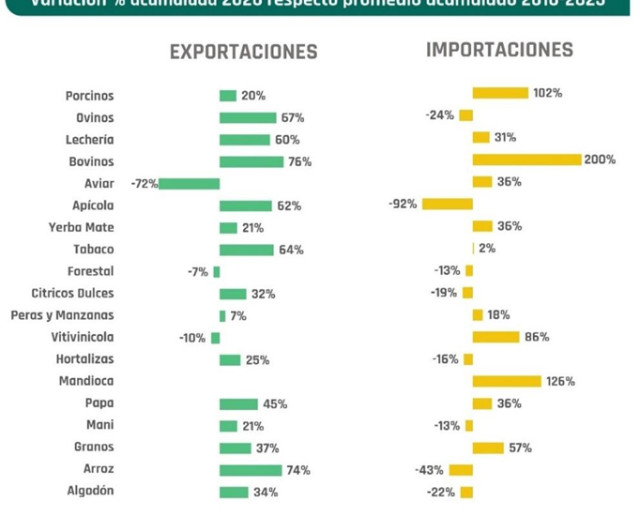
Cuando se comparan los datos con el promedio del mismo período de los últimos diez años algunos sectores muestran crecimientos significativos y otros retroceden.
En términos de exportaciones, la mayoría de las actividades mostró un desempeño superior a su promedio histórico. La cadena bovina lideró los incrementos: exportó USD 4.758 millones, un 76% más que los USD 2.710 millones que promedió en la última década. Le siguió la actividad arrocera, con ventas por USD 331 millones frente a un promedio de USD 191 millones (+74%). En el caso ovino, las exportaciones sumaron USD 302 millones y superaron en un 67% su promedio de USD 181 millones. La actividad tabacalera colocó USD 481 millones en el exterior, un 64% por encima de los USD 293 millones habituales para el período. Completan el grupo la apícola, que pasó de un promedio de USD 167 millones a USD 270 millones (+62%), y la lechera, que exportó USD 1.406 millones, un 60% más que su promedio de USD 881 millones.
En sentido contrario, la actividad aviar registró la mayor caída respecto de su desempeño histórico. Sus exportaciones alcanzaron USD 75 millones, por encima de los USD 68 millones de igual período de 2025, pero 72% por debajo del promedio de la última década (USD 272 millones). También se ubicaron por debajo de sus niveles históricos las cadenas vitivinícola y forestal, con exportaciones por USD 655 millones y USD 156 millones, un 10% y un 7% inferiores a sus promedios, respectivamente.
Sobre las exportaciones acumuladas sin el complejo granario (USD 10.862 millones), la cadena bovina concentra el 44% del total. Le siguen la lechería (13%), el maní (9%), la vitivinícola (6%) y los cítricos (5%), mientras que las actividades aviar y forestal representan alrededor del 1% cada una.
En materia de importaciones, el mayor crecimiento correspondió a la cadena bovina, cuyas compras externas alcanzaron USD 138 millones, un 200% por encima de su promedio histórico (USD 46 millones) y un 71% más que en igual período de 2025. Sobre el total importado sin el complejo granario (USD 707 millones), la ganadería bovina representa el 20%. No obstante, el incremento resulta poco significativo para la balanza comercial de la cadena, que en el mismo período exportó por más de USD 4.700 millones. La cadena porcina acumuló compras por USD 147 millones, más del doble de su promedio de la última década (USD 73 millones; +102%), y representa el 21% de las importaciones. También crecieron con fuerza las importaciones mandioqueras, con USD 8,3 millones (+126% frente a un promedio de USD 3,7 millones), aunque su participación ronda el 1% del total, y las vitivinícolas, con USD 31 millones, un 86% por encima de su promedio (USD 17 millones).
En contraste, las mayores caídas se registraron en las actividades apícola y arrocera, cuyas importaciones disminuyeron 92% y 43%, respectivamente, frente a sus promedios históricos; en conjunto representan menos del 1% del total. Por último, la actividad forestal concentra el 21% de las importaciones, con compras por USD 147 millones, un 13% por debajo de su promedio histórico (USD 169 millones).
En la mayoría de las economías regionales, las importaciones representan una fracción mínima de las exportaciones, lo que refuerza el perfil estructuralmente superavitario de estos sectores. No obstante, existen casos puntuales donde la balanza comercial resulta deficitaria o donde la competencia con productos importados adquiere relevancia. Para esta clasificación se compara lo importado con lo exportado por cada actividad durante el año 2025 completo.
Por un lado, se destacan las economías generadoras netas de divisas, en las que las importaciones son marginales frente a las exportaciones. Dentro de este grupo, las actividades apícola, manicera, ovina y arrocera presentan los mayores superávits, con una incidencia de importaciones inferior al 1%. Un caso emblemático es el sector apícola, que en 2025 prácticamente no registró importaciones y exportó por USD 240 millones. En arroz, las importaciones representaron apenas el 0,8% del valor exportado (USD 3,6 millones frente a USD 427 millones), mientras que en la actividad ovina las compras externas alcanzaron solo el 0,7% de las exportaciones (USD 1,8 millones frente a USD 257 millones).
En un segundo escalón se ubican las peras y manzanas, la lechería, la cadena bovina y la papera, donde la incidencia de las importaciones oscila entre el 1% y el 3%. En el caso de la carne bovina, si bien las importaciones casi se triplicaron en 2025 (+182%), representan apenas el 2,1% de los USD 5.061 millones exportados. Finalmente, completan el grupo actividades donde las importaciones tienen un peso algo mayor, de entre 3% y 10%: la vitivinícola (4,5%), los granos (5,1%), los cítricos (6,7%) y el tabaco (8,2%). En granos, cuyas importaciones alcanzaron USD 2.391 millones, pesan mucho las importaciones temporarias de soja provenientes de Paraguay.
Un segundo grupo corresponde a las economías con presión importadora, donde las importaciones tienen una participación significativa respecto de las exportaciones. En general son actividades que exportan una porción menor de su producción, por lo que la incidencia de las importaciones en el mercado interno tampoco es tan significativa. En este segmento se destaca la yerba mate, que importó por USD 23 millones en 2025, equivalentes al 18% de sus exportaciones (USD 127 millones). Las hortalizas registran un ratio del 36% y la actividad avícola, del 44%. Por su parte, el algodón evidencia una de las mayores presiones externas, con importaciones por USD 110 millones frente a exportaciones por USD 142 millones, lo que representa un ratio del 77%.
Por último, se identifican las economías deficitarias, en las que el ingreso de divisas resulta insuficiente para cubrir el gasto en importaciones, reflejando una mayor dependencia del exterior o una limitada inserción exportadora. La mandioca presenta una situación extrema, sin exportaciones y con importaciones por USD 3,8 millones. En porcinos, las compras externas equivalen al 550% de las exportaciones (USD 164,9 millones frente a USD 30 millones), mientras que en el sector forestal las importaciones representan el 112% de las ventas externas (USD 187 millones frente a USD 166 millones).
En el acumulado de enero a septiembre de 2026, la mayoría de las actividades mantiene el perfil observado en 2025, aunque se destacan algunos movimientos. El sector forestal mejora su balanza: las importaciones equivalen al 94% de las exportaciones (USD 147 millones frente a USD 156 millones), por debajo del 112% de 2025, y se ubica al borde de salir del grupo deficitario. El algodón también reduce su dependencia externa, con un ratio del 39% frente al 77% del año anterior, gracias a menores importaciones y mayores ventas al exterior. En sentido contrario, la presión importadora se intensifica en la actividad aviar (50%, frente a 44% en 2025), las hortalizas (42%, frente a 36%) y la yerba mate (21%, frente a 18%). Entre las generadoras de divisas, la papa duplica la incidencia de sus importaciones (7,6%, frente a 3,0%) y los granos la elevan al 7,8%, impulsados por las mayores compras de soja. Los cítricos, en cambio, la reducen al 1,4%. La cadena porcina sigue siendo la más deficitaria: sus compras externas equivalen a cinco veces sus exportaciones (USD 147 millones frente a USD 29 millones).
Participación del Productor
En esta sección se analiza qué proporción del precio final que paga el consumidor corresponde al productor para once productos: carnes bovina, porcina, aviar y ovina, leche, trigo (pan), arroz, yerba mate, vino, papa y hortalizas.
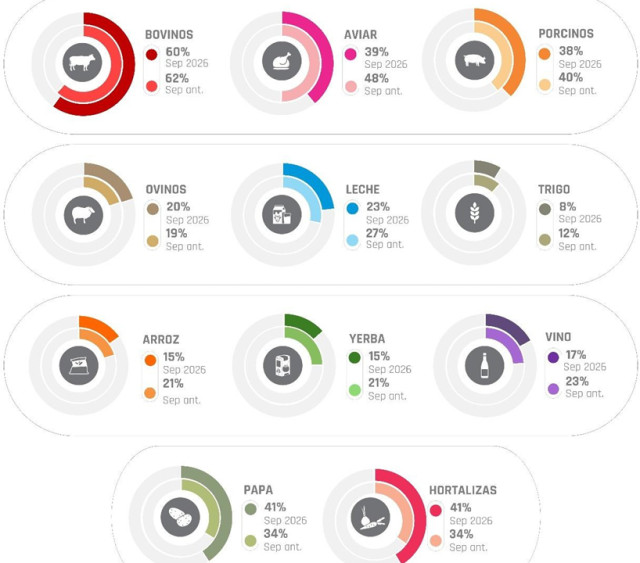
El indicador compara la porción del precio de góndola que recibe el productor en el mes analizado con el promedio registrado para ese mismo mes en años anteriores. De esta manera, se identifica si la participación actual se ubica por encima o por debajo de su comportamiento histórico. En septiembre de 2026, 9 de las 11 actividades medidas registraron una participación del productor menor a su promedio histórico para el mismo mes. Solo la papa y el conjunto de hortalizas se ubicaron por encima de sus valores habituales.
Dentro de los productos pecuarios, las actividades porcina y ovina mantuvieron una participación del productor próxima a sus promedios históricos. En la cadena porcina, el productor recibió el 38% del precio final, 2 p.p. por debajo de su registro histórico (40%), mientras que en la ovina la participación fue del 18%, apenas 1 p.p. menos que su promedio (19%). En la ovina, la baja de 2 p.p. respecto de agosto se explica por la caída del 12% en el precio del cordero al productor, con un precio en góndola que se mantuvo sin cambios.
En el resto de las actividades pecuarias, la participación del productor es menor a sus valores históricos. La cadena aviar presenta la brecha más amplia de todo el relevamiento: el productor captó el 38% del precio final, frente a un promedio histórico del 48% (-10 p.p.). En la cadena bovina, la participación se ubicó en 58%, 4 p.p. por debajo de su promedio (62%), y retrocedió 2 p.p. respecto de agosto por una baja del precio de la hacienda en un contexto de leve suba en mostrador. En la actividad lechera, la participación alcanzó el 23%, 4 p.p. por debajo del promedio histórico (27%).
En los productos regionales también predomina una menor participación del productor, especialmente en vino y yerba mate. En el caso del vino, la participación se ubicó en 18%, frente al 23% histórico, mientras que en yerba mate alcanzó el 16%, frente al 21%. En arroz, la participación fue del 18%, 3 p.p. por debajo del promedio (21%), aunque mejoró respecto de agosto gracias a una suba del 13% en el precio al productor. Por su parte, el productor triguero recibió el 9% del precio final del pan, 3 p.p. por debajo de su promedio histórico (12%).
En contraste, la papa y el conjunto de hortalizas (zapallo, zanahoria, cebolla y tomate) registraron una participación del productor superior a sus valores históricos. En hortalizas, la participación se ubicó en 39%, 5 p.p. por encima de su promedio (34%), impulsada por una suba del 34% en el precio mayorista frente a un aumento del 23% en góndola. En papa, la participación alcanzó el 35%, apenas 1 p.p. por encima de su promedio (34%), pero 6 p.p. menos que en agosto: el precio al productor cayó 15% en el mes, mientras que el precio al consumidor solo retrocedió 3%.
Las diferencias de participación entre productos responden, en gran parte, a cómo está organizada cada cadena productiva. En aquellas con mayor nivel de industrialización o transformación, como el trigo, la yerba mate o el vino, la participación del productor suele ser menor, ya que el producto pasa por varios procesos antes de llegar al consumidor final. En cambio, en productos con menor nivel de procesamiento, como algunas hortalizas o la papa, la proporción que queda en manos del productor suele ser mayor. También inciden los costos de cada una de las etapas, esto se verifica principalmente en las participaciones relativamente altas del productor en las carnes, donde los costos de producción primaria pesan mucho en los costos finales de toda la cadena.
Semáforo desagregado por actividad productiva
Algodón
- Componente de negocio: En septiembre de 2026, el productor recibió en promedio
$2.369 por kilogramo, un 8% más que en agosto. En la comparación interanual el precio aumentó 65%, por encima de la inflación (33,4%). Sin embargo, a precios constantes el valor actual se ubica 26% por debajo de su promedio de los últimos cinco años.
- Componente productivo: La campaña 2025/26 cerró con una producción de 750 mil toneladas, un 32% menos que la campaña anterior (1,1 millones). Para la campaña 2026/27, las primeras estimaciones proyectan una superficie de 360.000 hectáreas, un 8% menos que el ciclo previo (390.000 ha).
- Componente de mercado: En los últimos doce meses, el complejo algodonero exportó por USD 194 millones, un 50% más que en el período previo. Las importaciones, en cambio, sumaron USD 78 millones, con una caída del 26%.
● Arroz:
- Componente de negocio: En septiembre, el productor recibió $340.000 por tonelada, un 13% más que en agosto. En la comparación interanual el precio subió 51%, aunque partiendo de una base baja ($225.000 en septiembre de 2025). A precios constantes el escenario sigue siendo desfavorable, el valor actual se ubica 42% por debajo del promedio de los últimos cinco años, que ronda los $587.000 por tonelada.
- Componente productivo: Las primeras proyecciones para la campaña 2026/27 estiman una superficie de 200.000 hectáreas, un 5% menos que un año atrás. La producción de la campaña 2025/26 cerró en 1,4 millones de toneladas, un 12,5% por debajo de la campaña anterior.
- Componente de mercado: En los últimos doce meses, las exportaciones de arroz alcanzaron USD 417 millones, un 4% más que en el período previo y 41% por encima del promedio de los últimos cinco años. Las importaciones sumaron USD 2,1 millones, con una caída del 56%.
● Aves:
- Componente de negocio: En septiembre, el productor percibió $2.701 por kilo de pollo eviscerado, un valor estable respecto de agosto (-0,6%), mientras que la docena de huevos se pagó $1.763, un 7% más que el mes previo. En la comparación interanual, el precio de la carne aviar aumentó 36%, en línea con la inflación, mientras que el de los huevos cayó 13%. A precios constantes, ambos se ubican por debajo de sus promedios de los últimos cinco años: 22% en el caso del pollo y 33% en el de los huevos.
- Componente productivo: El stock de reproductoras pesadas se ubicó en 9,3 millones de cabezas, un 1% menos que un año atrás. En los últimos doce meses, la producción de carne aviar alcanzó 2,26 millones de toneladas, con una baja del 3%, y la de huevos industrializados sumó 1.075.445 miles de huevos, prácticamente estable frente al período previo (-0,5%).
- Componente de mercado: El consumo per cápita de carne aviar llegó a 47,2 kilos anuales, un 2,4% más que el año pasado, lo que equivale a 1,1 kg adicionales por persona. En el plano externo, las exportaciones totalizaron USD 104 millones en los últimos doce meses, un 3% menos que en el período previo y 73% por debajo de su promedio de los últimos cinco años. Las importaciones crecieron 14%, hasta USD 48 millones.
● Bovinos:
- Componente de negocio: En septiembre, el precio al productor se ubicó en $4.553 por kilo de novillito y $6.135 por kilo de ternero, con bajas mensuales del 3% y del 1%, respectivamente. En la comparación interanual, estos valores acumulan aumentos del 43% y del 47%, por encima de la inflación. A precios constantes, el novillito se ubica 13% y el ternero 19% por encima de sus promedios de los últimos cinco años.
- Componente productivo: Según el último recuento, el stock bovino se ubicó en 50,9 millones de cabezas, un 1,4% menos que el relevamiento anterior. En los últimos doce meses, la producción alcanzó 2,94 millones de toneladas de res con hueso, un 8% menos que en el período previo.
- Componente de mercado: El consumo per cápita de carne bovina se ubicó en 45,8 kg/hab/año, unos 4 kilos menos que un año atrás (49,8 kg). En el frente externo, las exportaciones totalizaron USD 6.222 millones en los últimos doce meses, un 32% más que en el período previo y 45% por encima del promedio de los últimos cinco años. Las importaciones alcanzaron USD 165 millones, con un aumento del 75%.
● Cítricos Dulces:
- Componente de negocio: En septiembre de 2026, el valor promedio del cajón de 18 kg de cítricos dulces aumentó 13% respecto de agosto, impulsado por las subas de mandarina (+19%) y naranja (+18%). En la comparación interanual el aumento fue del 10%, muy por debajo de la inflación. A precios constantes, el cajón se encuentra 24% por debajo de su promedio de los últimos cinco años.
- Componente productivo: El área implantada se mantiene en 79.900 hectáreas y la producción de 2025 alcanzó 1,5 millones de toneladas.
- Componente de mercado: El consumo per cápita se estima en 17,1 kg por habitante al año. En los últimos doce meses, las exportaciones alcanzaron USD 91 millones, un 34% menos que en el período previo, mientras que las importaciones sumaron USD 5,8 millones, con una baja del 20%.
● Forestal:
- Componente de negocio: Los precios de la madera se mantienen sin variaciones desde octubre del año pasado y acumulan una suba interanual de apenas 1%, frente a una inflación del 33,4%.
- Componente de mercado: En los últimos doce meses, las exportaciones forestales acumularon USD 201 millones, un 23% más que en el período previo, mientras que las importaciones alcanzaron USD 195 millones, con una suba del 8%.
● Granos:
- Componente de negocio: En septiembre, el precio promedio de los principales granos (cebada, girasol, maíz, soja, sorgo y trigo) registró una suba del 3% en dólares respecto de agosto. En pesos, el aumento mensual fue del 4% y el interanual del 37%, levemente por encima de la inflación. A precios constantes, sin embargo, el valor se ubica 14% por debajo de su promedio de los últimos cinco años. Entre los cultivos se destaca el girasol, cuyo precio en dólares aumentó 62% en el último año.
- Componente productivo: Para la nueva campaña 2026/27 se proyecta, para el conjunto de los principales granos, una superficie de 36,9 millones de hectáreas y una producción de 157,9 millones de toneladas, donde se proyecta un mayor volumen en soja, maíz y girasol con un campaña de 53,6 Mtn, 66 Mtn y 7 Mtn.
- Componente de mercado: En los últimos doce meses, las exportaciones de granos totalizaron USD 49.815 millones, un 17% más que en el período previo. Las importaciones sumaron USD 3.374 millones, con una suba del 29%.
● Hortalizas:
- Componente de negocio: Componente de negocio: En septiembre, el precio promedio de una bolsa de 20 kg de hortalizas, calculado a partir de las principales variedades (cebolla, tomate, zanahoria y zapallo), registró una suba del 34% respecto de agosto. Las subas mensuales fueron generalizadas: zanahoria (+58%), cebolla (+45%) y tomate (+28%), mientras que el zapallo se mantuvo sin cambios. En la comparación interanual el precio se duplicó (+108%) y, a precios constantes, se ubica 18% por encima de su promedio de los últimos cinco años.
- Componente de mercado: En los últimos doce meses, las exportaciones sumaron USD 54 millones, un 25% más que en el período previo. Las importaciones alcanzaron USD 24 millones, con una suba del 30%.
● Leche:
- Componente de negocio: En septiembre, el precio del litro de leche al productor se ubicó en $543, un 1,5% más que en agosto. En la comparación interanual el precio subió apenas 14%, muy por debajo de la inflación (33,4%). A precios constantes, el valor actual se ubica 23% por debajo de su promedio de los últimos cinco años, que ronda los $705 por litro.
- Componente productivo: El stock bovino en tambo se ubicó en 2,96 millones de cabezas, un 5% más que un año atrás, aunque 2% por debajo del mes anterior. En los últimos doce meses, la producción de leche sumó 11.956 millones de litros, un 4% más que en el período previo.
- Componente de mercado: El consumo interno alcanza 193 litros por habitante por año, un 6% más que un año atrás, unos 10 litros adicionales por persona. En comercio exterior, las exportaciones totalizaron USD 1.994 millones en los últimos doce meses, con un crecimiento del 11%, mientras que las importaciones sumaron USD 29 millones, un 3% más.
● Mandioca:
- Componente de negocio: En septiembre, el precio de la mandioca en el Mercado Central registró una baja del 2,5% respecto de agosto. En la comparación interanual el precio se duplicó (+108%).
- Componente de mercado: El consumo interno se estima en alrededor de 1,9 kg por habitante por año. En comercio exterior no se registraron exportaciones en los últimos doce meses, mientras que las importaciones alcanzaron USD 9,4 millones, tres veces más que en el período previo (+200%).
● Maní:
- Componente de negocio: En septiembre, la tonelada de maní Runner cotizó USD 664, sin cambios respecto de agosto y un 19% más en dólares que en igual mes de 2025. En pesos, el aumento interanual fue del 29%, por debajo de la inflación, y a precios constantes el valor se ubica 32% por debajo de su promedio de los últimos cinco años.
- Componente productivo: Para la campaña 2026/27 se proyecta una superficie de
369.000 hectáreas, un 5% menos que el ciclo anterior, unas 20.000 hectáreas menos que las 389.000 de 2025/26, con una producción estimada de 1,48 millones de toneladas (+7%).
- Componente de mercado: El consumo interno de maní se estima en 2,3 kg por habitante por año. En los últimos doce meses, las exportaciones generaron USD 1.350 millones, un 6% menos que en el período previo, mientras que las importaciones sumaron USD 0,7 millones, con una caída del 67%.
● Miel:
- Componente de negocio: En septiembre, el kilo de miel se pagó $3.624 para exportación y $4.986 en el mercado interno, con subas mensuales del 6% y del 9%, respectivamente. En la comparación interanual los aumentos fueron del 78% y del 40%, ambos por encima de la inflación. A precios constantes, el precio de exportación se ubica 6% por debajo de su promedio de los últimos cinco años, y el interno, 25% por debajo.
- Componente productivo: En 2025 se registraron alrededor de 4 millones de colmenas en todo el país. La producción se estima en 75 mil toneladas.
- Componente de mercado: El consumo per cápita de miel ronda los 300 gramos anuales. En los últimos doce meses, las exportaciones acumularon USD 324 millones, un 37% más que en el período previo y 38% por encima de su promedio de los últimos cinco años. No se registraron importaciones significativas.
● Ovinos:
- Componente de negocio: En septiembre, el precio del kilo de cordero al productor rondó los $7.500, un 12% menos que en agosto, con una suba interanual de apenas 15%, por debajo de la inflación. La lana, en cambio, se pagó $4.148 por kilo, un 10% más que el mes anterior y un 84% más que un año atrás; a precios constantes se ubica 85% por encima de su promedio de los últimos cinco años.
- Componente productivo: Al 31 de marzo de 2026, el stock ovino se ubicó en 11,5 millones de cabezas, un 4% menos que el recuento anterior. En los últimos doce meses se faenaron 977 mil cabezas, un 8% más que en el período previo.
- Componente de mercado: En los últimos doce meses, las exportaciones generaron USD 374 millones, un 59% más que en el período previo. Las importaciones sumaron USD 2,3 millones, con una suba del 9%.
● Papa:
- Componente de negocio: En septiembre, el precio de la bolsa de 20 kg de papa cayó 15% respecto de agosto, tras cuatro meses consecutivos de fuertes subas. En la comparación interanual el precio todavía acumula un aumento del 267%, ya que parte de los valores mínimos de 2025, y a precios constantes se ubica 16% por encima de su promedio de los últimos cinco años.
- Componente productivo: El área de producción del sudeste de Buenos Aires abarca unas 33.722 hectáreas, un 12% menos que la campaña anterior.
- Componente de mercado: En los últimos doce meses se registraron exportaciones por USD 386 millones, un 3% menos que en el período previo. Las importaciones, por su parte, alcanzaron USD 25 millones y se duplicaron (+104%).
● Peras y Manzanas:
- Componente de negocio: En septiembre, el precio del cajón de 18 kg de peras y manzanas aumentó 2% respecto de agosto. En la comparación interanual el precio acumula un aumento del 74%, por encima de la inflación (33,4%), y a precios constantes se ubica 21% por encima de su promedio de los últimos cinco años.
- Componente productivo: El área productiva alcanza 38.084 hectáreas. En los últimos doce meses, la producción sumó 697 mil toneladas, un 14% menos que en el período previo.
- Componente de mercado: En los últimos doce meses, las exportaciones totalizaron USD 420 millones, un 8% menos que en el período previo. Las importaciones aumentaron 51%, hasta USD 7,9 millones.
● Porcinos:
- Componente de negocio: En septiembre, el precio pagado al productor fue de $2.130 por kilo de cerdo, un 4% más que en agosto, con una suba interanual del 23%, por debajo de la inflación. A precios constantes, el valor se ubica 20% por debajo de su promedio de los últimos cinco años.
- Componente productivo: Al 31 de marzo de 2026, el stock porcino alcanzó 5,39 millones de cabezas, un 10% menos que el recuento anterior. En los últimos doce meses se produjeron 884 mil toneladas de carne porcina, un 11% más que en el período previo.
- Componente de mercado: El consumo interno de carne de cerdo alcanzó 20,6 kg por habitante al año, un 11% más que un año atrás, lo que equivale a 2 kg adicionales por persona. En los últimos doce meses, las exportaciones sumaron USD 39 millones, con un crecimiento del 48%, mientras que las importaciones alcanzaron USD 180 millones, un 6% más que en el período previo.
● Tabaco:
- Componente de negocio: El precio que recibe el productor se mantuvo sin cambios en el mes y acumula un aumento interanual del 21%, por debajo de la inflación (33,4%).
- Componente de mercado: En los últimos doce meses, las exportaciones generaron USD 665 millones, un 15% más que en el período previo. Las importaciones alcanzaron USD 53 millones, un 5% menos.
· Vino y Mosto:
- Componente de negocio: En septiembre, el precio promedio pagado al productor fue de
$331 por litro, un 14% más que en agosto. En la comparación interanual el aumento fue de apenas 8%, muy por debajo de la inflación. A precios constantes, el valor actual se ubica 54% por debajo de su promedio de los últimos cinco años ($721 por litro).
- Componente productivo: El área destinada a la vitivinicultura se ubica en 196 mil hectáreas. La vendimia 2026 generó una producción de 18,4 millones de qq, un 8% menos que la campaña anterior.
- Componente de mercado: El consumo interno se ubicó en 15,7 litros por habitante al año, un 2% menos que un año atrás, casi medio litro menos por persona. En comercio exterior, las exportaciones de los últimos doce meses totalizaron USD 891 millones, con una caída del 9%, mientras que las importaciones sumaron USD 43 millones, un 8% más.
● Yerba Mate:
- Componente de negocio: En septiembre, el productor recibió alrededor de $280.000 por tonelada de hoja verde, el mismo valor que hace un año, lo que implica una caída real del 25% frente a una inflación del 33,4%. A precios constantes, el valor promedio de los últimos cinco años ronda los $540.000, por lo que el precio actual se encuentra 48% por debajo de sus niveles históricos.
- Componente productivo: El área cultivada se mantiene estable en 231 mil hectáreas. En los últimos doce meses, la producción alcanzó 842 mil toneladas, un 5% menos que en el período anterior.
- Componente de mercado: El consumo interno se ubica en torno a 6,2 kg por habitante al año, un 8% más que un año atrás, medio kilo adicional por persona. En comercio exterior, las exportaciones de los últimos doce meses generaron USD 132 millones, un 10% más, mientras que las importaciones sumaron USD 23 millones, un 7% menos.
Nota metodológica
El Semáforo es un índice que busca reflejar la actualidad de las economías regionales, a través de colores para una comprensión más sencilla. Se elabora y difunde mensualmente desde enero de 2018, donde se analizan 19 economías regionales, con datos de fuentes públicas o privadas, con un proceso de validación con referentes. Incorpora nuevas fuentes y mejora paulatinamente, ha ido cambiando a lo largo de los meses. El índice S se compone de 3 pilares: Negocio (N -a nivel productor), Producción y Mercado (P y M – ambos a nivel nacional). Los tres pilares tienen el mismo peso. En el caso que no haya datos, el pilar no se toma en cuenta.
S= 𝟏⁄𝟐 N + 𝟏⁄𝟒 P + 𝟏⁄𝟒 M
donde S es el índice que da color al semáforo para cada una de las economías regionales
N=1 si p>0 y c>0; N=0 si p<0 y c>0 o si p<0 y c<0 y N=-1 si p<0 y c<0 donde
p= es la Variación interanual de Precios al Productor -Variación interanual del IPC (índice de Precios al Consumidor)
c = (Variación interanual de Precios al Productor)-(Variación interanual del Índice de Costos al Productor)
Es decir, N refleja la situación microeconómica, una aproximación al margen bruto, los precios al productor se comparan contra la inflación, para medir poder adquisitivo y la variación de los costos se comparan con la del precio del producto, como aproximación a la rentabilidad. Estos valores se miden en pesos argentinos.
P=1 si s>0 y t>0; P=0 si s<0 y t>0 o si s<0 y t<0 y P=-1 si s<0 y t<0
s= Variación interanual de la superficie o stock (dato nacional)
t= es la Variación Interanual de la producción física (en volumen). Las actividades de base agrícola se miden en toneladas anuales estimadas al mes de referencia, mientras que en la ganadería se mide faena en toneladas mensuales. Es decir, P refleja la situación productiva, una aproximación al volumen físico, tanto de la base productiva (la superficie sembrada o las cabezas), como del producto en sí.
M=1 si e>0 y/o c>o, con i<0 ; M=0 si e<0 y/o c>0 o si e>0 y/o c<0 y M=-1 si e<0 y/o c
e= es la Variación del Promedio móvil de los últimos 12 meses de exportaciones i= es la Variación del Promedio móvil de los últimos 12 meses de importaciones c= es el consumo per cápita del mes de referencia
e se pondera un 50% adicional, si la actividad es mayormente exportadora. Y c se pondera un 50% adicional, si la actividad es mayormente de consumo interno. i se pondera en actividades en competencia con importaciones, como es el caso porcino, o mandioca. Es decir, M refleja la combinación de oferta, demanda y valorización de la producción, ya sea que el destino sea mercado interno o exportación. Modificaciones en el tipo de cambio, o caídas en la demanda (local o internacional), se reflejan en este pilar.
Si S <1 el color es rojo, S= 0 amarillo, S>1 verde