CONTEXTO INTERNACIONAL
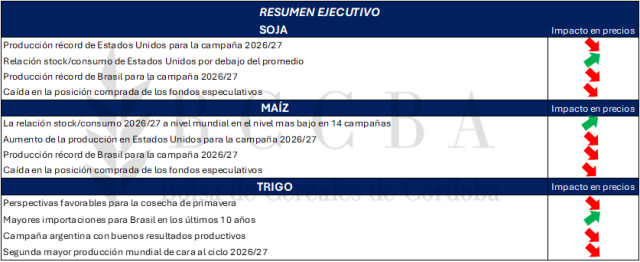
Por otro lado, la continuidad del conflicto entre Rusia y Ucrania y las dificultades para normalizar las operaciones comerciales en el Mar Negro siguieron generando incertidumbre sobre la disponibilidad exportable de trigo y maíz, con potenciales efectos sobre los costos logísticos y las cotizaciones internacionales.
A estos factores se suman las tensiones en Medio Oriente y su impacto sobre los mercados energéticos, que continúan influyendo sobre los costos de producción y transporte, así como sobre las perspectivas de demanda de biocombustibles. En conjunto, estos acontecimientos configuran un escenario donde los factores geopolíticos y comerciales sostienen y presionan al alza a los precios agrícolas.
SOJA
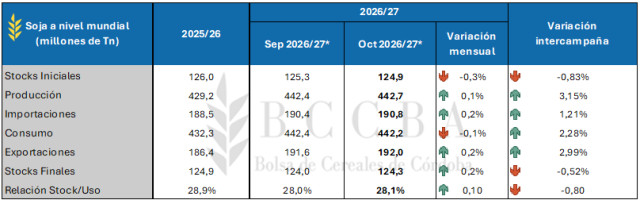
El Departamento de Agricultura de Estados Unidos (USDA) presentó su informe correspondiente a octubre, en el cual, tal como ocurrió en el mes previo, incrementó su proyección de producción de soja mundial alcanzando el máximo histórico de 442,7 millones de toneladas, 13,5 millones de toneladas por encima del ciclo anterior. De igual manera, la demanda de la oleaginosa se posicionaría en niveles récord, con un consumo proyectado en 442,2 millones de toneladas. Esto, en conjunto con una caída intercampaña de las existencias finales del 1%, daría como resultado una menor relación stock/consumo de 28,1%, en comparación al ciclo 2025/26.
Tabla N°1: Hoja de balance de soja mundial
Fuente: DE-BCCBA en base a USDA
En Estados Unidos, la cosecha de soja avanza sobre el 64% del área destinada a la oleaginosa, 15 puntos porcentuales por debajo del ciclo anterior y, según el Departamento de Agricultura del país (USDA), el 57% del cultivo se encuentra en estado bueno y excelente, ubicándose 4 puntos porcentuales por debajo del promedio de los últimos diez años.
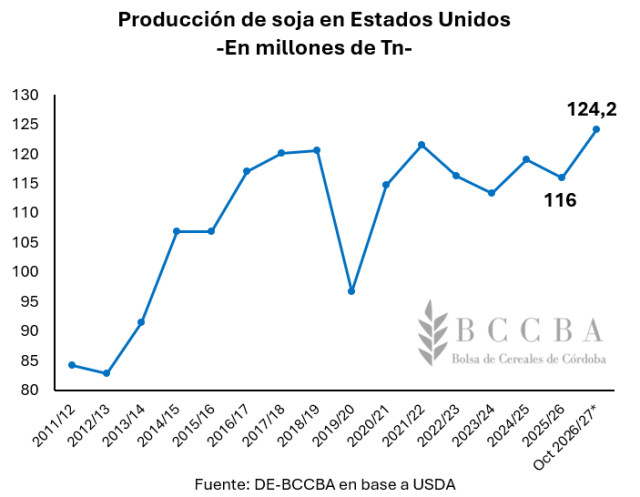
Con respecto al mes previo, el organismo incrementó en 730 mil toneladas la producción estadounidense, a la espera de una cosecha récord de 124,2 millones de toneladas. En cuanto a la demanda, el consumo se posiciona en valores máximos en 78,7 millones de toneladas. El comercio exterior de la oleaginosa sería mayor que el del ciclo anterior, las exportaciones se proyectan en 46,1 millones de toneladas (+12% interanual) considerando las compras por parte de China, mientras que las importaciones serían de 700 mil toneladas (+11,5% interanual). De esta manera, el organismo estima unos stocks finales más holgados que el mes anterior en 8,6 millones de toneladas, 1,7% por encima de la estimación de septiembre, dándole lugar a una relación stock/consumo en 6,9% que se posicionaría por debajo del promedio histórico (7,3%).
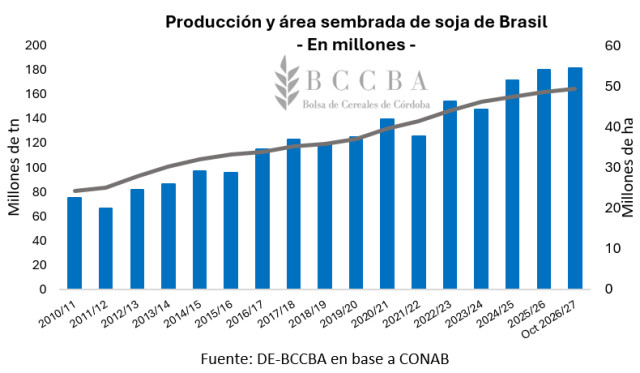
En Brasil, las proyecciones de producción de soja para el ciclo 2026/27 se posicionaría en 181,6 millones de toneladas, 0,7% por encima del año previo, según los datos brindados por la Compañía Nacional de Abastecimiento (CONAB). De materializarse el resultado esperado, sería la menor expansión porcentual registrada en los últimos 20 años. El área sembrada estimada se sitúa en 49,3 millones de hectáreas (+1,4% interanual), de la cual, el 42,8% ya se encuentra implantado, 2 puntos porcentuales por encima al promedio de los últimos 5 años. Mientras que el rendimiento esperado es de 36,83 qq/ha, 0,8% por debajo del ciclo previo, que se debería a que en la campaña 2025/26 se ubicaron en niveles máximos en conjunto con un panorama incierto respecto a cómo puede afectar el Niño a las principales zonas productoras de Brasil.
Por el lado de la demanda brasilera, las exportaciones serían alrededor de 118 millones de toneladas, casi 2 millones por encima del año anterior. En cuanto al mercado interno, se estima una demanda dinámica impulsada principalmente por la posibilidad de un aumento en el porcentaje de corte obligatorio de biodiésel. Como resultado, el organismo estima una reducción de aproximadamente 3 millones de toneladas en los stocks finales (6,5 millones de toneladas) respecto al ciclo previo, aun así, garantizaría una disponibilidad de existencias que no complicaría el abastecimiento.
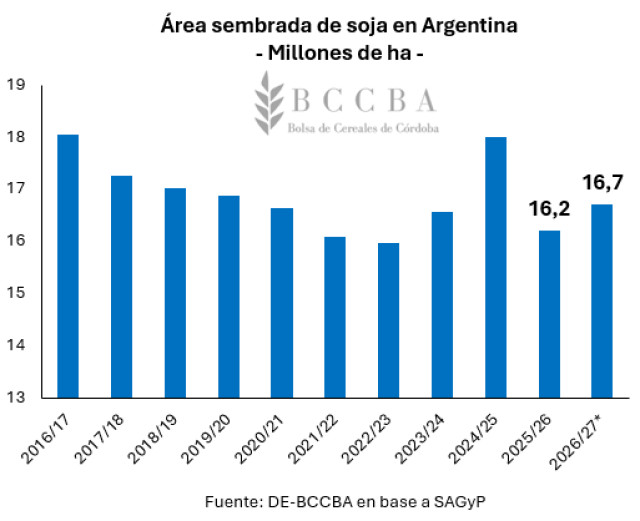
En Argentina, la Secretaría de Agricultura, Ganadería y Pesca de la Nación (SAGyP) en su último informe correspondiente al mes de octubre incrementó en 100 mil hectáreas el área nacional destinada a la oleaginosa respecto al mes previo, totalizando 16,7 millones de hectáreas lo que implicaría un incremento del 3% respecto a la campaña 2025/26 (16,2 Mill Ha). A su vez, la Bolsa de Comercio de Rosario estima que el volumen cosechado podría alcanzar los 47,8 millones de toneladas, considerando valores promedios de la superficie no cosechable y el rendimiento.
Por su parte, ya se encuentra iniciando la siembra de los primeros lotes de soja de primera, a la espera que para las próximas semanas se comience a extender en el resto del territorio nacional.
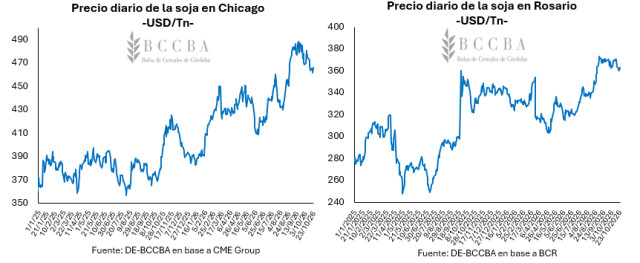
En lo que va de octubre, en el mercado de Chicago la cotización de la soja se posiciona en USD 469,2/Tn, lo que implicaría un incremento del 23% con respecto al mismo periodo del año previo (382,7/Tn). Por su parte, en el mercado local, la oleaginosa opera en torno al USD 365,32/Tn, USD 28,6/Tn por encima del precio promedio de octubre de 2025.
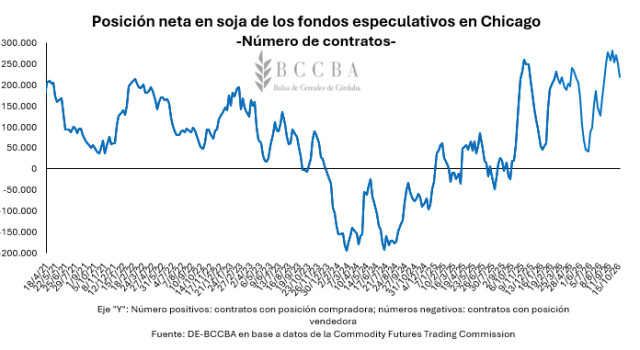
Por su parte, los fondos especulativos en Chicago se mantienen comprados en alrededor de 218 mil contratos, lo cual brinda soporte a las cotizaciones de la oleaginosa. No obstante, tal como se anticipó el mes previo, era posible que se de una toma de ganancia por parte de estos actores, la cual se materializó en las últimas semanas y a finales de octubre las posiciones se encuentran un 16% por debajo del máximo registrado el mes anterior.
MAÍZ
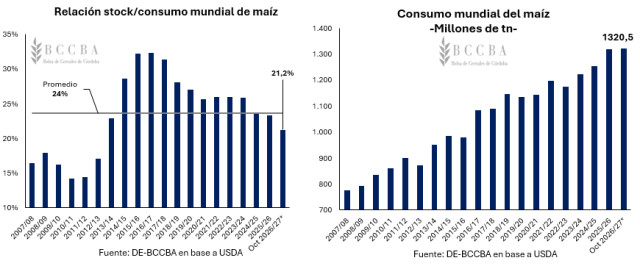
En su estimación de octubre, el USDA elevó en 2 millones de toneladas su proyección de producción mundial para el ciclo 2026/27 respecto al mes previo, que alcanzaría las 1.293,8 millones de toneladas, 3% por debajo de la campaña 2025/26. Por parte de la demanda mundial, el consumo seguiría en valores máximos de 1320,5 millones de toneladas y los stocks finales se posicionarían un 3% por encima del reporte de septiembre, totalizando unas 280 millones de toneladas. Esto, daría como resultado una mayor relación stock/consumo que la del mes previo ubicándose en 21,2%, aun así, sería la menor de las últimas 14 campañas.
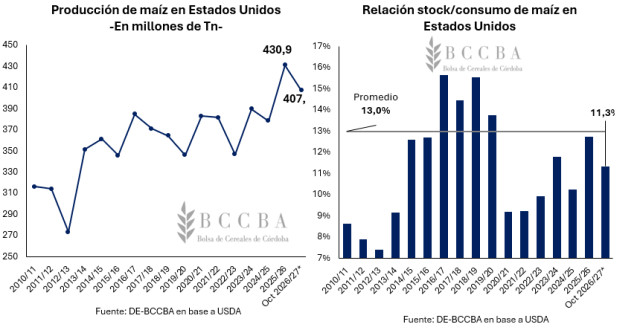
En Estados Unidos, el USDA corrigió el recorte en la producción del maíz del nuevo ciclo que había realizado durante septiembre, incrementando la producción nacional en 6 millones de toneladas respecto a dicho mes, por lo que se esperaría cosechar un volumen de 407,3 millones de toneladas (5% por debajo del récord del ciclo 2025/26). Con respecto a las existencias iniciales, el organismo las aumentó en 9% con 53,2 millones de toneladas y las existencias finales un 18% proyectadas en 47 millones de toneladas. Por su parte, el consumo estadounidense de maíz se posicionaría en un volumen similar al año anterior de 330,3 millones de toneladas, esto generaría un cambio de sentido en la estimación de relación de stock/consumo de los últimos meses ya que con el incremento en las existencias finales haría que dicha relación se posicione en un terreno más holgado de 11,3%, a tan solo 1,7 puntos porcentuales por debajo del promedio histórico.
Mientras que, las labores de cosecha del cereal se encuentran al 60% de avance sobre el total del área destinada, 6 puntos porcentuales por debajo del promedio de los últimos cinco años (66%) y las condiciones del cultivo en estado bueno y excelente se posicionan al 56% (-6 pp por debajo del promedio).
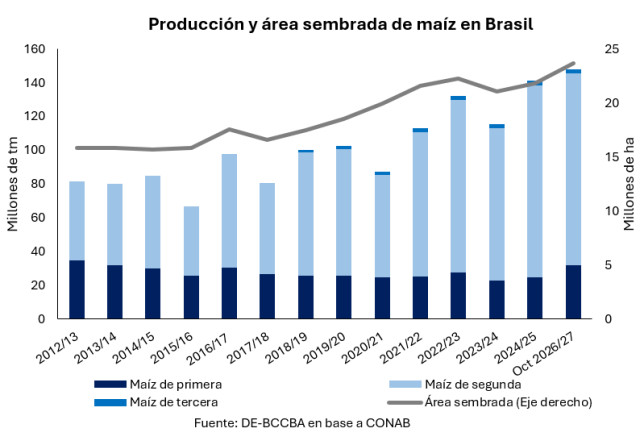
En Brasil, la siembra de maíz de primera presenta un avance del 40% sobre las 4,5 millones de hectáreas estimadas por la CONAB, levemente por encima del promedio de las últimas cinco campañas (38%). En relación con el maíz safrinha, con la cosecha 2025/26 ya culminada, se estima un área récord para el nuevo ciclo 2026/27 de alrededor de 18,5 millones de hectáreas, lo cual representa un incremento intercampaña del 3,7%, a su vez el área proyectada al maíz de tercera sería de 677 mil hectáreas. De esta manera, con rendimientos promedios proyectados en 61,26 qq/ha la producción total del cereal podría ubicarse en un máximo de 148 millones de toneladas, 2,4% por encima al ciclo anterior (3,5 millones de toneladas por encima). Del total proyectado para el nuevo ciclo, el 77% sería maíz de segunda totalizando 113,2 millones de toneladas, el 22% de maíz de primera con 32,1 millones de toneladas y el 2% maíz de tercera con 2,6 millones de toneladas.
A nivel local, SAGyP mantiene su estimación del área sembrada de maíz en 11,5 millones de hectáreas para el nuevo ciclo 2026/27, 1,5% por debajo de la 2025/26. Por su parte, la Bolsa de Cereales de Rosario estima un área en torno a las 10,6 millones de hectáreas, mientras que la producción podría alcanzar las 67,5 millones de toneladas, manteniéndose sin cambios respecto a la estimación previa.
@foto012out@
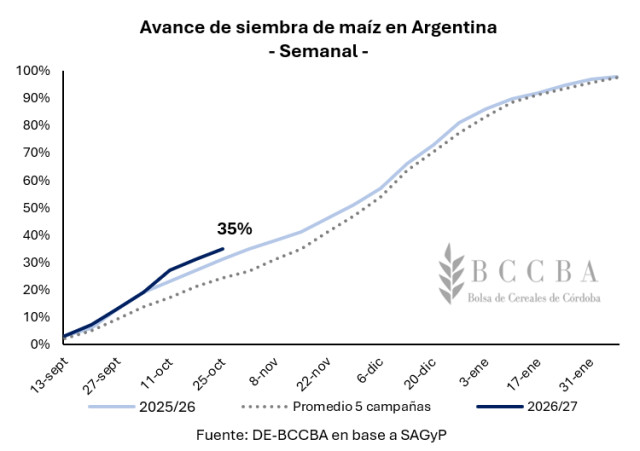
A su vez, a nivel local, ya se encuentra avanzada la siembra del maíz temprano sobre el área estimada para el cereal y para la última semana de octubre se encuentra al 35%. Este porcentaje, indicaría que la siembra esta 4 puntos porcentuales adelantada con respecto al mismo periodo del año anterior y 9 puntos por encima del promedio, evidenciando como los 2 últimos años las condiciones para los productores han cambiado eligiendo adelantar sus respectivas siembras del cereal.
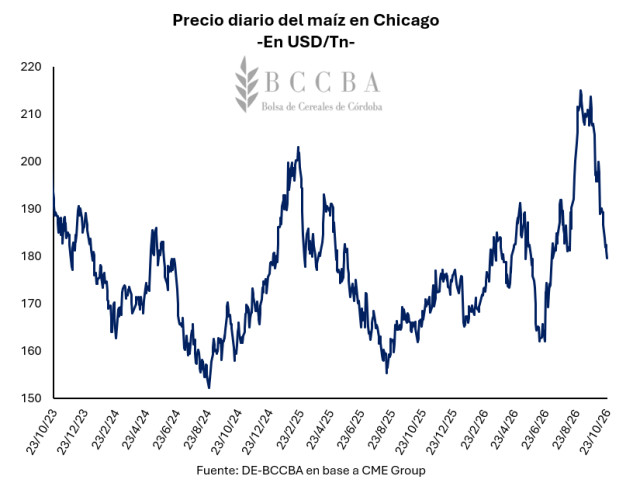
En el plano de las cotizaciones, en Chicago ajustó su cotización respecto a septiembre, posicionándose en torno a los USD 190/Tn, es decir, unos USD 20/Tn por debajo del mes previo, sin embargo, estaría 14% por encima del mismo periodo del año anterior. A nivel local, el precio del cereal estaría en valores similares y se promedia para lo que va de octubre en USD 188/Tn.
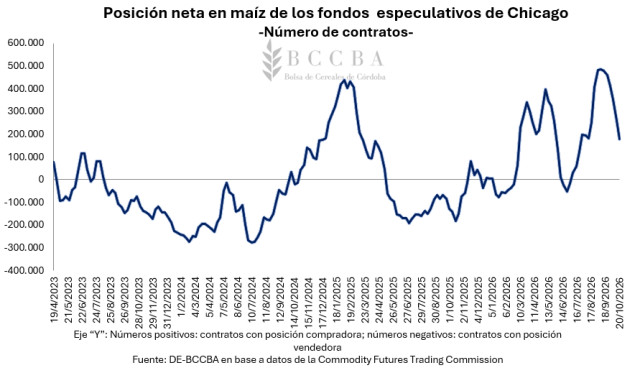
Los fondos especulativos en Chicago del cereal han recortado sus posiciones en 60% respecto a las de septiembre, pasando de 257.788 a 179.574 contratos, así mismo, continuando comprados aportando soporte al precio del maíz.
TRIGO
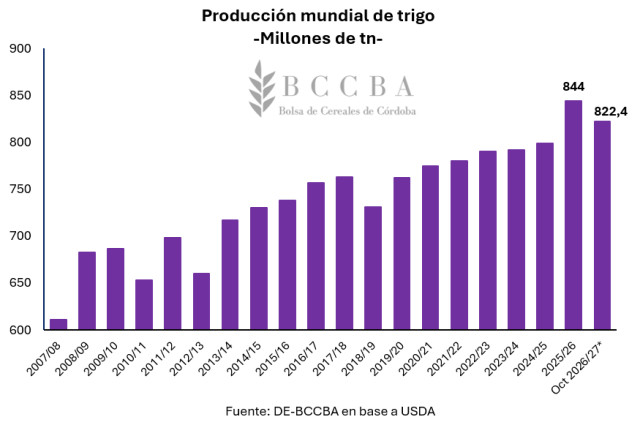
El USDA mantiene sin cambios su estimación de cosecha en 822,4 millones de toneladas a nivel mundial para la campaña 2026/27, lo que implicaría una disminución del 2,6%, respecto al volumen total alcanzado durante el ciclo 2025/26, posicionándose de esta manera como la segunda producción más alta.
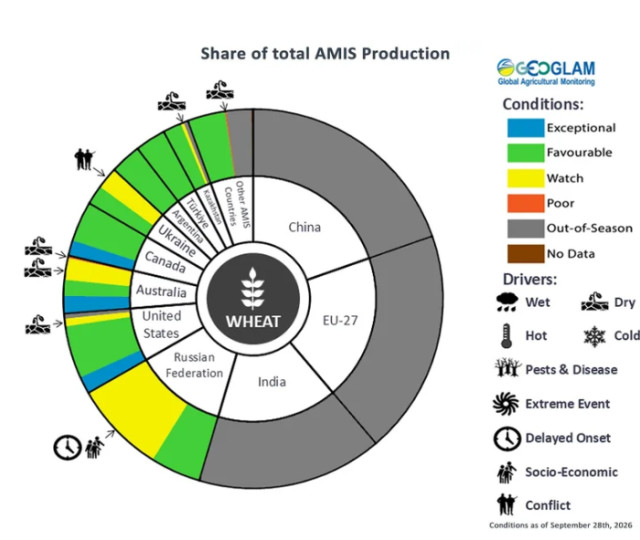
A partir de los datos presentados por Group on Earth Observations Global Agricultural Monitoring (GEOGLAM), el trigo presenta condiciones productivas mayormente favorables en los principales países productores y exportadores, aunque persisten algunos factores de incertidumbre de cara a la campaña 2026/27. En el hemisferio norte, Estados Unidos, Canadá, Rusia y Kazajistán avanzan con resultados favorables en la cosecha de trigo de primavera. Sin embargo, las condiciones de sequía y elevadas temperaturas al sur de Estados Unidos, junto con los retrasos en la siembra de trigo de invierno en Rusia, generan preocupación sobre el desarrollo del cereal de primavera. En Ucrania, las precipitaciones recientes mejoraron la humedad del suelo, aunque se prevé una menor superficie sembrada. Por su parte, Australia presenta condiciones productivas heterogéneas, con perspectivas excepcionales en algunas regiones y limitaciones hídricas en otras. Finalmente, Argentina mantiene un panorama favorable para el cultivo, aunque con una reducción del área sembrada respecto a la campaña anterior.
Estado del cultivo de trigo en los principales países productores de trigo
28 de septiembre de 2026
Fuente: GEOGLAM-Global Crop Monitor
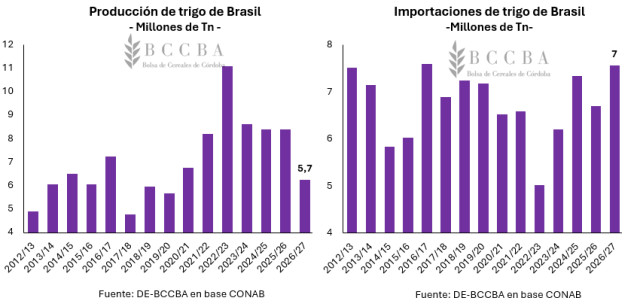
En Brasil, la cosecha avanza sobre el 57% de las 1,9 mill de ha destinada al cereal 2026/27 y la CONAB estima una producción de 5,7 millones de toneladas (casi 2 millones de toneladas menos que el ciclo anterior). Lo que se vería reflejado en un incremento en las importaciones del 14% respecto al ciclo 2025/26, sin embargo, este pronóstico parecería ser bastante conservador de acuerdo con lo presentado en el Congreso ABITRIGO donde las perspectivas presentadas se elevan entre 9 y 10 millones de toneladas de trigo importadas en total.
En Argentina, el área sembrada del cereal para el ciclo 2026/27 se ubica en 6,6 millones de toneladas según los datos estimados por SAGyP, posicionándose de esta manera 5,3% por debajo del área de la campaña previa. En cuanto a la condición del cultivo, el cereal presenta condiciones favorables y buenas perspectivas de rendimiento en las principales regiones productoras, debido a que las precipitaciones registradas permitieron mantener una adecuada disponibilidad hídrica y favorecieron el desarrollo del cereal. Sin embargo, las bajas temperaturas, la escasa radiación solar y las heladas tardías generan incertidumbre sobre el potencial productivo, especialmente en los lotes que atraviesan etapas reproductivas. A su vez, la presencia de enfermedades fúngicas exige continuar con los monitoreos y controles sanitarios.
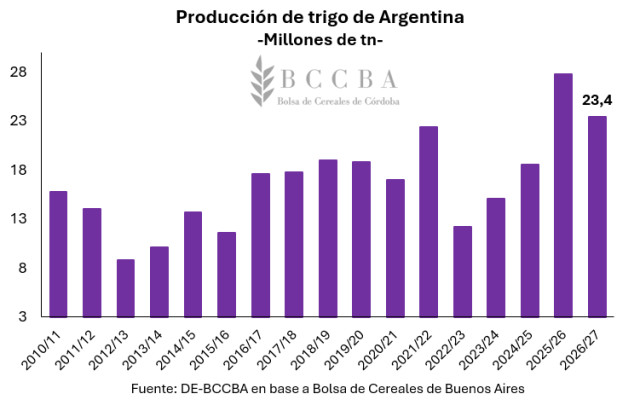
Para la Bolsa de Cereales de Buenos Aires la producción podría alcanzar el segundo mayor volumen de la historia con 23,4 millones de toneladas, unas 4,4 millones de toneladas menos que las obtenidas el año anterior (27,9 Mill Tn).
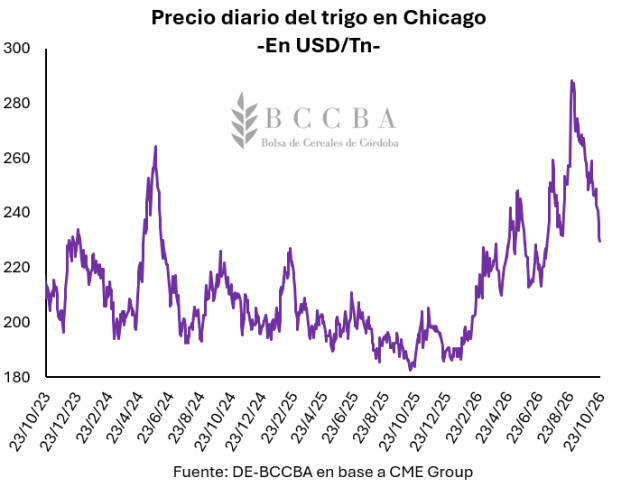
Para lo va de octubre, el precio promedio del trigo en Chicago se posiciona en USD 245/Tn, implicando una caída de USD 10/Tn respecto al mes anterior y a su vez, exhibiendo una suba interanual del 30% respecto a los USD 188/Tn operados al mismo periodo del año anterior. En el caso del cereal, su volatilidad se encuentra sujeta a como se va desarrollando el conflicto entre Rusia y Ucrania y a como se desarrolla el comercio por el Mar Negro. A nivel local, la cotización promedio en el mercado de Rosario se posiciona alrededor de USD 224/Tn, unos USD 40/Tn por encima del mismo periodo del año anterior.