De acuerdo con el Banco Mundial, habría un aumento acumulado en el precio de los commodities agrícolas del orden del 18% entre 2026 y 2027.
¿Cómo es posible que se prevea tal incremento? Las existencias globales, según el USDA, son altas; de hecho, el maíz y el trigo impulsaron las reservas globales a más de 785 millones de toneladas.
Pese a tal cuadro, el mercado está descontando una verdad nueva: no es lo mismo producir más que disponer de mayor mercadería.
Ello sucede porque la disponibilidad está sujeta a inconvenientes y limitaciones en la logística, fundamentalmente por el transporte de la mercadería.
Lo mediato y lo inmediato
Ahora bien: una cosa es lo inmediato y otra, lo mediato. En lo inmediato, están operando en contra de los precios varios fenómenos.
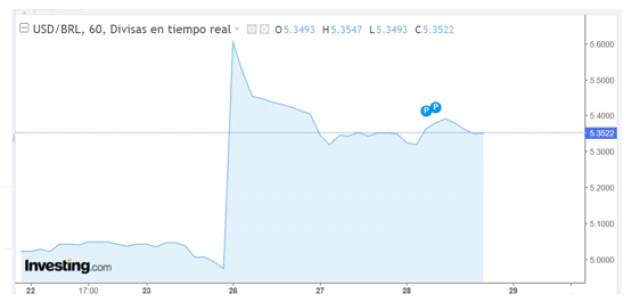
En primer lugar, está la mejora de la competitividad de Brasil. El nuevo esquema político ha provocado un debilitamiento del real frente al dólar, por lo que se abaratan los costos FOB, elevando así la agresividad exportadora de Brasil y Argentina.
Recordemos.
A lo largo de 2026, el dólar se había mantenido mayormente a la baja, en comparación con los picos de finales de 2024, cuando el dólar llegó a rozar el histórico de 6.19 reales.
Pero la taba se dio vuelta por el impacto político reciente que revirtió parte de esta apreciación del real.
Afortunadamente, el real, luego de la devaluación, logró recuperarse levemente frente al dólar.
En segundo lugar, está la cuestión de la campaña gruesa.
Por un lado, EE. UU. está finalizando una cosecha récord de soja que promete cumplir las expectativas.
Por otro, la siembra de la campaña 2026/27 en Brasil avanza rápidamente; se estima que ya ha cubierto más del 30% del área planeada. En tanto, la Argentina ha comenzado la siembra con éxito, en general y cerca de finalizar la de maíz.
Normativa EUDR
En cuanto al mediano plazo, el panorama para la Argentina tiene una luz positiva respecto de Brasil, relacionada con la normativa EUDR de la Unión Europea, que obliga a certificar que las importaciones de soja no provengan de tierras deforestadas.
Está dirigida a impedir la entrada de materias primas y productos que hayan causado deforestación o degradación forestal en su origen.
La normativa exige a las empresas demostrar de forma auditable la trazabilidad absoluta y su aplicación oficial está fijada a partir del 30 de diciembre de 2026 para grandes y medianas empresas, y del 30 de junio de 2027 para las restantes.
Esta normativa es más dura para Brasil que para nuestro país.
¿Por qué? Pues porque golpea crudamente las cadenas logísticas de Brasil a raíz de la enorme distancia de la zona productiva a los puertos centrales.
Esta situación podría impedir la salida de cerca de 4 millones de toneladas de sus exportaciones de harina de soja.
Por el contrario, la zona núcleo de la Argentina se encuentra muy cerca del complejo portuario y de procesamiento.
La Federación Europea de Fabricantes de Piensos Compuestos (Fefac) otorgó a la Argentina una calificación de riesgo "bajo" para la producción de soja, a diferencia de Brasil, que recibió una calificación de riesgo "medio" a consecuencia de las dificultades para rastrear el grano en regiones profundas del país.