Hemos planteado en los últimos Seminarios de la Fundación la necesidad de agregar valor local a las materias primas y la producción de carne porcina es una alternativa importante para agregar valor a los granos forrajeros, que se suma a la avicultura, la ganadería de carne y la lechería.
Compartimos una nota de J. Brunori, publicada en 3tres3, con información relevante sobre la producción porcina en el país.
La producción porcina argentina atraviesa un momento de expansión: la producción creció 13,4 % y el consumo interno 9,3 % durante el primer semestre de 2026. Con exportaciones que aumentaron 88 % y la llegada de inversión internacional, el desafío ahora es consolidar nuevos mercados externos para acompañar el crecimiento de la oferta.
El primer semestre de 2026 dejó señales positivas para la cadena porcina argentina. La producción y la faena volvieron a crecer, el consumo interno continúa ganando participación frente a otras carnes y las exportaciones mostraron un salto que, aunque aún parte de una base pequeña, comienza a modificar la ecuación del negocio.
La llegada de capitales internacionales como el grupo Vall Companys aporta una señal estratégica que trasciende el monto de la inversión: Argentina empieza a consolidarse en la escena internacional como una plataforma productiva y exportadora de carne porcina.
Producción y faena con balances positivos
El sector porcino argentino atraviesa un momento dinámico en el que la oferta continúa expandiéndose. Durante el primer semestre de 2026, la producción aumentó un 13,4 % interanual, alcanzando las 435.600 toneladas (t), mientras que la faena creció un 11,6 %, para ubicarse en 4.542.000 cabezas.
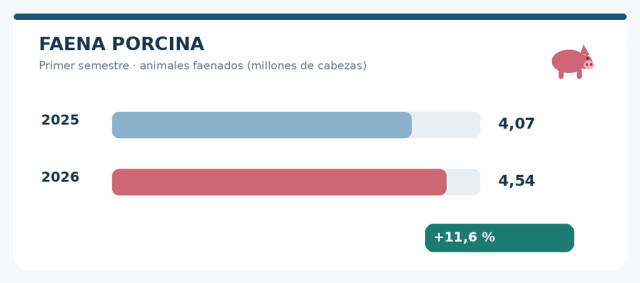
Gráfico 1. Comparación interanual de animales faenados, enero–junio de 2025 y 2026. Fuente: 3tres3; elaboración visual propia.
El consumo interno, un indicador que no para de crecer
El cambio más relevante de la actividad está ocurriendo del lado del consumidor. Durante el primer semestre de este año, el consumo per cápita creció un 9,3 % interanual, alcanzando los 19,9 kg/hab/año (promedio móvil). En el mismo período, la carne vacuna retrocedió un 7,7 % y la aviar aumentó un 0,6 %.
Existe un factor económico determinante: la carne de cerdo se ha posicionado como una alternativa proteica altamente competitiva frente a la oferta vacuna y aviar. Este ajuste en los hábitos de compra ha permitido a los hogares mantener el consumo total de proteína animal en los niveles promedio de los últimos cinco años.
Tabla 1. Consumo per cápita promedio móvil (kg/hab./año). Comparación a junio de 2025 y 2026.
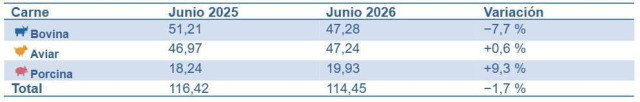
Fuente: elaboración propia con datos de la SAGyP.
El crecimiento del consumo interno ya no responde únicamente al encarecimiento de la carne vacuna. Desde hace varios años se observa un proceso de incorporación estructural de la carne de cerdo en la dieta nacional, el cual trasciende la coyuntura de precios.
Tabla 2. Evolución del consumo anual per cápita (kg/hab./año), 2020–2025.
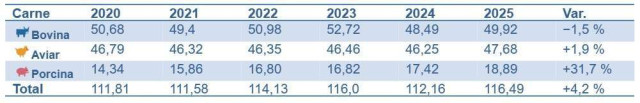
Fuente: elaboración propia con datos de la SAGyP. Variaciones consignadas en el documento original.
Este cambio sociocultural consolidó un nuevo escenario: la participación del consumo de carnes en Argentina ya no es mayoritariamente bovina, sino que las carnes aviar y porcina representan en conjunto la mayor proporción de la ingesta proteica.
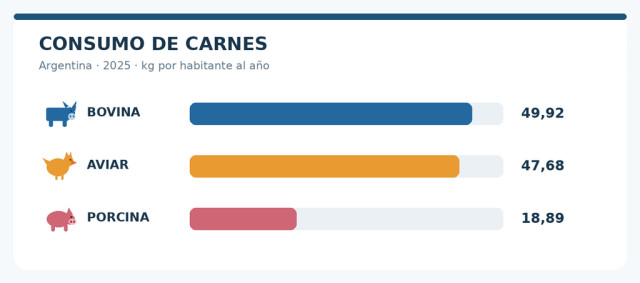
Gráfico 2. Consumo per cápita de carne por tipo, 2025. Se presenta un corte con valores exactos de la tabla 2, en lugar de reproducir la serie histórica del gráfico original, cuyos valores no estaban tabulados.
Producción: el desafío ahora es crecer sin saturar el mercado
La eficiencia productiva es cada vez más determinante para la rentabilidad de las granjas. El sector avanza hacia sistemas de mayor escala, con mejoras en los índices reproductivos, mejor conversión alimenticia, avances genéticos y una mayor integración entre la producción primaria y la industria procesadora.
El incremento en el peso promedio de faena —que en el primer semestre alcanzó los 121 kg/cabeza, el nivel más alto de los últimos cinco años para dicho período— refleja esta evolución técnica.
No obstante, estos datos contienen una advertencia: ante una oferta en continuo crecimiento, depender de un solo mercado para absorber los volúmenes producidos genera riesgos de saturación. Aunque el consumo interno aún tiene margen de crecimiento, es imprescindible consolidar el canal exportador.
El gran desafío de los próximos años no será únicamente producir más, sino diversificar los destinos comerciales de esa producción.
Exportaciones: volúmenes reducidos con tendencia de crecimiento
Durante el primer semestre de 2026, las exportaciones crecieron un 88 % interanual, superando las 9.000 t. De mantenerse esta dinámica, el año podría cerrar por encima de las 20.000 t exportadas, lo que constituiría una señal muy favorable para la cadena.
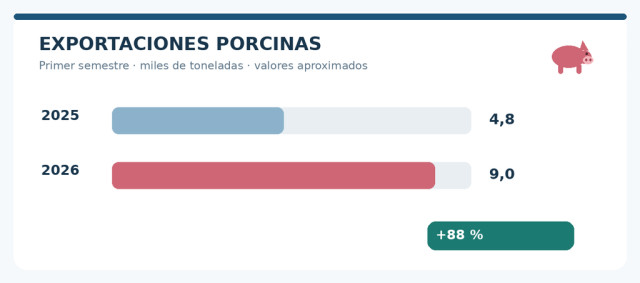
Gráfico 3. Evolución aproximada de las exportaciones, enero–junio de 2025 y 2026. El gráfico utiliza 9.000 t como referencia mínima para 2026; las cifras no deben interpretarse como valores exactos.
Aunque el volumen exportado aún es modesto (representa el 2,1 % de la producción nacional), allí reside la verdadera oportunidad. Argentina requiere transformar una porción creciente de su producción en envíos de mayor valor agregado, posicionando cortes primarios, chacinados y subproductos que actualmente tienen una valorización limitada en el mercado local.
Importaciones: una amenaza persistente
En los primeros seis meses del año se importaron 31.260 toneladas de carne porcina, lo que representó un leve incremento interanual del 0,3 %. El volumen importado equivale al 6,8 % del consumo aparente.
A pesar del déficit comercial, el crecimiento sostenido en los volúmenes exportados proyecta un esquema comercial más equilibrado en el mediano plazo. La cadena porcina madura requiere sustentarse en tres pilares: consumo interno sólido, canal de exportación activo y valorización integral de subproductos.
Vall Companys: una inversión estratégica para el sector
Uno de los hitos empresariales del año fue la llegada del grupo español Vall Companys a la Argentina mediante una alianza con el Grupo Pacuca por 14 millones de euros.
La operación abarca el ecosistema productivo de Pacuca, que incluye unas 7.000 madres, alrededor de 85.000 animales en engorde, planta de faena y desposte (capacidad de hasta 2.000 cabezas/día), generación de bioenergía y la marca comercial Cabaña Argentina.
El aspecto más determinante de este desembarco es el perfil del inversor y el know-how que aporta. La decisión de un actor global de asociarse en el país confirma que Argentina es percibida como una plataforma eficiente para la producción de carne porcina a costos competitivos con proyección internacional.
Más allá del aporte de capital, la incorporación de un grupo con presencia global aporta transferencia tecnológica, optimización de procesos, estándares internacionales de calidad y acceso directo a redes comerciales externas.
Argentina frente al escenario internacional
El contexto global ofrece oportunidades. Regiones como Europa y China enfrentan altos costos de producción, restricciones normativas y desafíos sanitarios que limitan su expansión, permitiendo que el continente americano tome mayor protagonismo en el comercio mundial.
Argentina cuenta con ventajas estructurales clave: disponibilidad de maíz, soja, agua, tierras aptas y un mercado doméstico maduro con un consumo cercano a los 20 kg/hab/año.
El cuello de botella actual se encuentra en la escala y en la necesidad de consolidar esquemas asociativos e inversiones de capital.
La llegada de inversiones internacionales anticipa una tendencia hacia una mayor integración vertical, escalabilidad de las granjas, ampliación de la capacidad instalada en plantas frigoríficas y una vocación exportadora más marcada.
El principal riesgo es que la producción crezca a un ritmo mayor que la apertura de mercados externos. Si la oferta aumenta sin canales de exportación fluidos, el excedente presionará hacia la baja los precios en el mercado interno. Por ello, la política sectorial debe enfocar sus esfuerzos en incrementar la producción de la mano de un mayor acceso a mercados internacionales y el agregado de valor en origen.
Por J. Brunori
Fuente: Producir Conservando.org