En 2026 el ritmo de la actividad sectorial estuvo determinado por la escasez de hacienda en condiciones de ser enviada a faena, consecuencia directa de la caída de las existencias que provocó la adversidad climática de los últimos años. En particular, en octubre de 2026 se faenaron 1,064 millones de cabezas en 346 establecimientos habilitados, guarismo que resultó 1,7% mayor al de septiembre, cuando se corrige la serie por la cantidad de días laborables, pero que fue 11,6% inferior al de octubre de 2025 (-139,19 mil cabezas). En la perspectiva ‘histórica’, la faena de octubre ocupó el puesto Nº 28 entre los últimos cuarenta y siete octubres, y fue el octubre con menor cantidad de animales faenados desde 2016.
Por séptimo mes consecutivo, la retracción interanual de la faena de hembras superó a la de machos. Como ya había ocurrido en septiembre, las vaquillonas explicaron la mayor parte de la contracción (-26,1% anual), en tanto que la faena de vacas bajó 4,5% anual, lo cual es consistente con el inicio de la fase de retención de hembras que está experimentando el ciclo ganadero. En consecuencia, las hembras representaron sólo 43,6% de la faena total en octubre, es decir 4,1 puntos porcentuales menos que doce meses atrás, una proporción que se encuentra próxima al límite inferior del rango compatible con el mantenimiento de las existencias vacunas.
En los primeros diez meses de 2026 operaron 375 establecimientos que faenaron un total de 10,24 millones de cabezas, es decir 1,16 millones de cabezas menos que en igual período de 2025 (-10,2%). De este modo, la actividad sectorial cayó al puesto Nº 32 entre los últimos cuarenta y siete años.
En el mismo período la producción totalizó 2,47 millones de tn r/c/h y resultó 6,5% menor a la registrada en enero-octubre de 2025. El abastecimiento de los mercados interno y externo se redujo en 171,39 mil tn r/c/h en la comparación interanual. Nuevamente, el mayor peso promedio de los animales faenados (+4,1% anual; 241 kilos en gancho) moderó la caída de producción de carne vacuna.
Del lado de la demanda, en el caso de las ventas al exterior, la tendencia creciente se mantuvo a lo largo del año. De esta manera, en enero-octubre del corriente año las exportaciones de carne vacuna habrían sumado 767,0 mil tn r/c/h, superando en 49,7 mil tn r/c/h al total certificado en igual período del año pasado (+6,9% anual). Tal como lo destacamos en Informes anteriores, esto se explicó en gran medida por el aumento de las ventas a EE.UU., en el marco de la ampliación del cupo con acceso preferencial concedido por el gobierno de aquel país a la Argentina a fines de 2025.
En un contexto de menor producción y mayores exportaciones, el envío de carne vacuna al mercado interno habría experimentado una contracción de 11,5% anual, lo que se reflejó en una significativa suba del precio relativo de este producto. En enero-octubre, el mercado interno habría absorbido 68,9% de la carne producida, 3,9 puntos porcentuales menos que en igual período de 2025.
En consecuencia, el consumo aparente de carne vacuna habría totalizado 1,698 millones de tn r/c/h en los primeros diez meses del año, ubicándose 221,1 mil tn r/c/h por debajo del total correspondiente a enero-octubre de 2025. Al medir el consumo por habitante, el promedio de los últimos doce meses habría caído a 44,5 kilos por año en octubre último, es decir 5,6 kilos menos que un año antes (-11,2%).
En cuanto a las ventas externas, en septiembre de 2026 se certificaron 60.796 toneladas peso producto de carne vacuna (tn pp; excluidos los embarques de huesos con carne), la mayor cantidad para un mes de septiembre desde 2005 y la quinta más elevada cuando se consideran todos los meses. Con respecto a agosto las exportaciones retrocedieron 3,3%. En la comparación con septiembre de 2025, el total exportado apenas resultó 0,7% superior (+438 tn pp), porque el crecimiento de las ventas a EE.UU. (favorecidas por la cuota que ese país asignó a la Argentina), Italia, Canadá y Chile casi se compensó con la reducción de ventas a Israel, Alemania, China y Países Bajos.
Durante el noveno mes del año China recuperó parte de la participación perdida en meses anteriores. Las exportaciones a este mercado fueron equivalentes a 37.736 tn pp y representaron 62,1% del total. En términos mensuales mostraron un alza de 15,9% (+5,17 mil tn pp), alcanzando el nivel máximo de 2026. En tanto, con relación a septiembre del año pasado fueron apenas 0,5% inferiores (-191 tn pp), lo que atenuó la pérdida de participación en el total exportado (-0,7 puntos porcentuales).
En el caso de las ventas a EE.UU., los embarques totalizaron 5.330 tn pp en septiembre, lo que arrojó una baja de 49,8% mensual (-5,29 mil tn pp), el volumen más bajo desde febrero. Sin embargo, fueron 33,8% mayores a las de un año atrás (+1,35 mil tn pp), en el marco del cupo de 100 mil toneladas habilitado por el gobierno estadounidense, y explicaron 8,8% de las exportaciones totales (+2,2 puntos porcentuales interanuales).
China, EE.UU. e Israel absorbieron en conjunto 78,9% de las exportaciones de septiembre, una proporción 1,2 puntos porcentuales menor a la de igual mes de 2025.
El valor unitario promedio de los cortes vacunos exportados fue equivalente a 7.820 dólares por tn pp en el noveno mes de 2026 y resultó 3,3% inferior al promedio verificado en agosto. ¿Qué sucedió? La baja mensual del precio promedio fue producto del cambio en la composición de los envíos por destino (y, en consecuencia, por tipo de cortes). Por un lado, aumentó la participación de China, mercado cuyo valor unitario es inferior al promedio, y, por el otro, se redujo la de EE.UU. e Israel. En tanto, en términos interanuales el precio promedio mostró un alza de 18,4% (+1.215 dólares por tn pp) y acumuló veintidós meses seguidos de aumentos interanuales de dos dígitos.
En el noveno mes del año, los ingresos por exportaciones de carne vacuna totalizaron 475,4 millones de dólares y establecieron el segundo valor mensual más elevado en términos nominales, detrás del de agosto (-6,5%). Sin embargo, en la comparación interanual la facturación aumentó 19,2% (+76,7 millones de dólares), principalmente traccionada por los mayores precios internacionales.
En los primeros nueve meses de 2026 las ventas al exterior de carne vacuna totalizaron 466,5 mil tn pp, es decir 7,6% más que en enero-septiembre de 2025 (+32,9 mil tn pp). El precio promedio fue equivalente a 7.834 dólares por tn pp, lo que arrojó una suba de 28,2% anual. Como consecuencia de todo ello, la facturación total ascendió a 3.655,1 millones de dólares y resultó 37,9% superior a la del mismo período del año pasado (+1.004,4 millones de dólares).
Por otra parte, durante octubre de 2026 el kilo vivo de hacienda se pagó en promedio $ 3.763,0 en el mercado de Cañuelas. Con relación a septiembre este promedio resultó 1,3% menor. Y frente a octubre de 2025, el valor promedio aumentó 27,3% en términos nominales, pero experimentó una baja de 1,9% en términos reales. Al extender el período de comparación se observa la valorización de la hacienda en pie, que subió 34,4% en términos reales desde octubre de 2024, aunque se mantuvo 14,5% por debajo del promedio alcanzado en noviembre 2025-marzo 2026. Y al medirlo en dólares estadounidenses, entre septiembre y octubre el kilo vivo cayó 2,0% en dólares oficiales y 1,7% en dólares 'libres', ubicándose en US$ 2,47 (oficial) y US$ 2,42 ('libre'), pero en ambos casos los valores de octubre de 2026 fueron superiores a los de octubre del año pasado (+19,6% y +20,3%, respectivamente).
Y el IPC-GBA elaborado por el INDEC aumentó 2,0% en octubre. Desde diciembre de 2025 la inflación acumulada llegó a 26,3% y con respecto a octubre del año pasado los precios al consumidor resultaron 33,0% más altos.
Los precios de los alimentos y bebidas no alcohólicas subieron 1,9% mensual, algo por debajo del nivel general. De esta forma, el capítulo aportó 23,8% de la suba del IPC-GBA, frente a 28,0% en septiembre. Al igual que en septiembre, el rubro ‘verduras, tubérculos y legumbres’ fue el componente con mayor peso en el aumento: en promedio, sus precios crecieron 9,7% y explicaron 56,9% del alza del capítulo. En tanto, ‘frutas’ exhibió una baja de 1,3% mensual y el rubro ‘carnes y derivados’ se mantuvo casi sin cambios (-0,1%); ambos rubros restaron 3,5% y 1,1%, respectivamente, al alza del capítulo.
En los últimos doce meses, el capítulo alimentos y bebidas no alcohólicas se encareció 33,9%, frente a 33,0% del nivel general, y aportó 25,7% de la inflación interanual del GBA. Las mayores subas dentro del capítulo se dieron en ‘verduras, tubérculos y legumbres’ (71,9%) y ‘carnes y derivados’ (38,9%). En este último rubro, es importante resaltar que la suba fue producto de la menor oferta de hacienda para faena, aunque la variación interanual se redujo 3,6 puntos porcentuales con respecto a septiembre. El precio promedio de los cortes vacunos subió 44,5% frente a octubre de 2025 y el del pollo entero hizo lo propio a un ritmo de 28,6% anual. Por lo tanto, la carne vacuna se encareció 12,4% con relación al pollo.
INDICADORES ECONÓMICOS SECTORIALES
FAENA Y PRODUCCIÓN DE CARNE
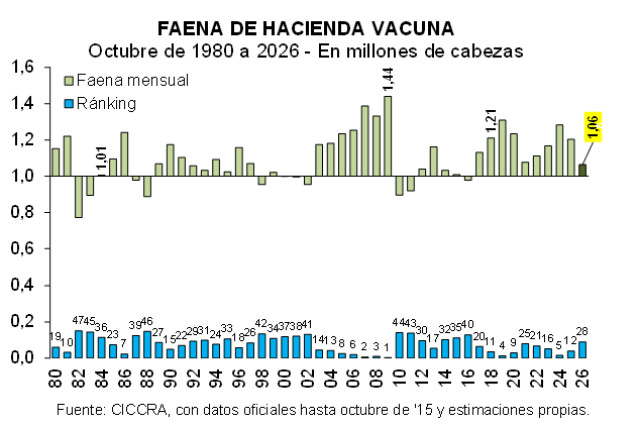
En 2026 el ritmo de la actividad sectorial estuvo determinado por la escasez de hacienda en condiciones de ser enviada a faena, consecuencia directa de la caída de las existencias que provocó la adversidad climática de los últimos años. En particular, en octubre de 2026 se faenaron 1,064 millones de cabezas en 346 establecimientos habilitados, guarismo que resultó 1,7% mayor al de septiembre, cuando se corrige la serie por la cantidad de días laborables, pero que fue 11,6% inferior al de octubre de 2025 (-139,19 mil cabezas). En la perspectiva ‘histórica’, la faena de octubre ocupó el puesto Nº 28 entre los últimos cuarenta y siete octubres, y fue el octubre con menor cantidad de animales faenados desde 2016, tal como se puede observar en el siguiente gráfico.
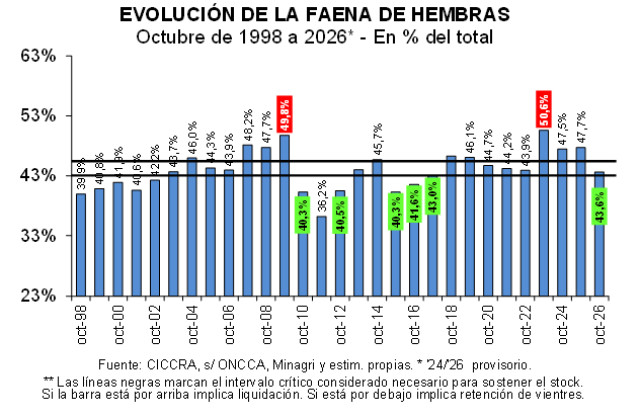
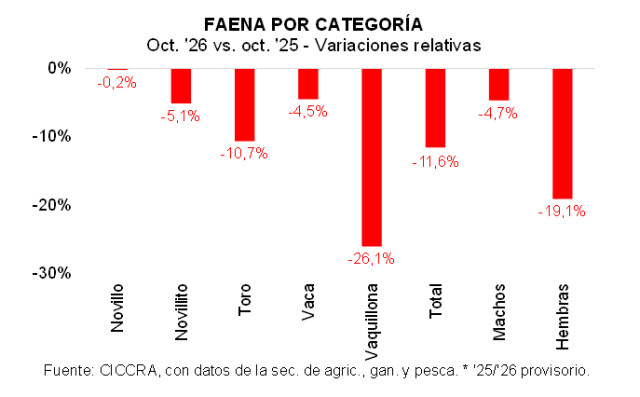
Por séptimo mes consecutivo, la retracción interanual de la faena de hembras superó a la de machos. En octubre se faenaron 599,71 mil machos, 4,7% menos que en igual mes de 2025 (-29,46 mil cabezas), y 464,28 mil hembras, con una disminución de 19,1% anual (-109,72 mil cabezas). Como ya había ocurrido en septiembre, las vaquillonas explicaron la mayor parte de la contracción (-26,1% anual), en tanto que la faena de vacas bajó 4,5% anual, lo cual es consistente con el inicio de la fase de retención de hembras que está experimentando el ciclo ganadero. En consecuencia, las hembras representaron sólo 43,6% de la faena total en octubre, es decir 4,1 puntos porcentuales menos que doce meses atrás, una proporción que se encuentra próxima al límite inferior del rango compatible con el mantenimiento de las existencias vacunas.
En la composición de la faena de machos, los novillitos explicaron 84,0% del total, los novillos 13,1% y los toros el porcentaje restante. Se faenaron 503,98 mil novillitos, con un retroceso de 5,1% frente a octubre de 2025 (-27,22 mil cabezas), y 78.302 novillos, casi el mismo número que un año atrás (-0,2%; -161 cabezas). En el caso de las hembras, la faena de vaquillonas llegó a 286,97 mil cabezas (-26,1% anual; -101,35 mil cabezas) y la de vacas a 177,31 mil cabezas (-4,5% anual; -8,37 mil cabezas).
En los primeros diez meses de 2026 operaron 375 establecimientos que faenaron un total de 10,24 millones de cabezas, es decir 1,16 millones de cabezas menos que en igual período de 2025 (-10,2%). De este modo, la actividad sectorial cayó al puesto Nº 32 entre los últimos cuarenta y siete años. Las plantas con habilitación del Senasa concentraron 8,09 millones de cabezas (79,0% del total) y las restantes 244 plantas procesaron 2,15 millones de cabezas (21,0%).
Los machos explicaron 54,3% de la faena realizada en el período considerado. Se faenaron 5,56 millones de cabezas, es decir 446,61 mil menos que en enero-octubre del año pasado (-7,4% anual). Tres cuartas partes de esa disminución (74,7%) correspondieron a los novillitos, cuya faena bajó 6,7% anual. Por su parte, los novillos (-12,2% anual) explicaron 24,4% de la caída y los toros (-2,4% anual), apenas 0,9%.
En el caso de las hembras, la faena sumó 4,68 millones de cabezas en diez meses y se redujo 13,2% con respecto al año anterior (-712,36 mil cabezas). Así, su importancia en el total faenado bajó a 45,7%, quedando 1,6 puntos porcentuales por debajo de enero-octubre de 2025. En línea con lo señalado más arriba, el ajuste fue más intenso en las vaquillonas que en las vacas, tanto en porcentaje (-14,8% contra -10,7%) como en cantidad de cabezas (-489,74 mil y -222,62 mil, respectivamente).
En lo que respecta a la producción de carne vacuna, en octubre fue equivalente a 262 mil toneladas res con hueso (tn r/c/h). En comparación con septiembre, la serie corregida por días laborables arrojó un alza de 1,5%. En cambio, en la comparación con octubre de 2025 hubo una baja de 6,0% (-16,7 mil tn r/c/h). La caída de la producción fue inferior a la de la faena (-11,6% anual), merced a la mejora de 6,3% anual del peso promedio, que llegó a 247 kilos en gancho.
En los primeros diez meses de 2026 la producción totalizó 2,47 millones de tn r/c/h y resultó 6,5% menor a la registrada en enero-octubre de 2025. El abastecimiento de los mercados interno y externo se redujo en 171,39 mil tn r/c/h en la comparación interanual. Nuevamente, el mayor peso promedio de los animales faenados (+4,1% anual; 241 kilos en gancho) moderó la caída de producción de carne vacuna.
CONSUMO INTERNO
En el acumulado de los primeros diez meses del año, la producción de carne vacuna fue equivalente a 2,465 millones de tn r/c/h. En términos interanuales, el abastecimiento de los mercados interno y externo registró una caída de 6,5%, equivalente a 171,39 mil tn r/c/h.
Del lado de la demanda, en el caso de las ventas al exterior, la tendencia creciente se mantuvo a lo largo del año. De esta manera, en enero-octubre del corriente año las exportaciones de carne vacuna habrían sumado 767,0 mil tn r/c/h, superando en 49,7 mil tn r/c/h al total certificado en igual período del año pasado (+6,9% anual). Tal como lo destacamos en Informes anteriores, esto se explicó en gran medida por el aumento de las ventas a EE.UU., en el marco de la ampliación del cupo con acceso preferencial concedido por el gobierno de aquel país a la Argentina a fines de 2025 (ver sección Nº 3 de este Informe).
En un contexto de menor producción y mayores exportaciones, el envío de carne vacuna al mercado interno habría experimentado una contracción de 11,5% anual, lo que se reflejó en una significativa suba del precio relativo de este producto (ver sección Nº 5 de este Informe). En enero-octubre, el mercado interno habría absorbido 68,9% de la carne producida, 3,9 puntos porcentuales menos que en igual período de 2025.
En consecuencia, el consumo aparente de carne vacuna habría totalizado 1,698 millones de tn r/c/h en los primeros diez meses del año, ubicándose 221,1 mil tn r/c/h por debajo del total correspondiente a enero-octubre de 2025. Al medir el consumo por habitante, el promedio de los últimos doce meses habría caído a 44,5 kilos por año en octubre último, es decir 5,6 kilos menos que un año antes (-11,2%).
EXPORTACIONES DE CARNE VACUNA
En septiembre de 2026 se exportaron 60.796 toneladas peso producto de carne vacuna (tn pp; excluidos los embarques de huesos con carne), la mayor cantidad para un mes de septiembre desde 2005 y la quinta más elevada cuando se consideran todos los meses. Con respecto a agosto las exportaciones retrocedieron 3,3%. Los mayores envíos a China, Canadá, Chile e Italia no llegaron a compensar los menores embarques a EE.UU., Israel, Países Bajos y Alemania. En la comparación con septiembre de 2025, el total exportado apenas resultó 0,7% superior (+438 tn pp), porque el crecimiento de las ventas a EE.UU. (favorecidas por la cuota que ese país asignó a la Argentina), Italia, Canadá y Chile casi se compensó con la reducción de ventas a Israel, Alemania, China y Países Bajos.
Durante el noveno mes del año China recuperó parte de la participación perdida en meses anteriores. Las exportaciones a este mercado fueron equivalentes a 37.736 tn pp y representaron 62,1% del total. En términos mensuales mostraron un alza de 15,9% (+5,17 mil tn pp), alcanzando el nivel máximo de 2026. En tanto, con relación a septiembre del año pasado fueron apenas 0,5% inferiores (-191 tn pp), lo que atenuó la pérdida de participación en el total exportado (-0,7 puntos porcentuales).
En el caso de las ventas a EE.UU., los embarques totalizaron 5.330 tn pp en septiembre, lo que arrojó una baja de 49,8% mensual (-5,29 mil tn pp), el volumen más bajo desde febrero. Sin embargo, fueron 33,8% mayores a las de un año atrás (+1,35 mil tn pp), en el marco del cupo de 100 mil toneladas habilitado por el gobierno estadounidense, y explicaron 8,8% de las exportaciones totales (+2,2 puntos porcentuales interanuales).
Los embarques a Israel totalizaron 4.925 tn pp en ese mes, con caídas de 33,3% mensual y de 23,5% interanual (-1,52 mil tn pp). Como consecuencia, su importancia en el total exportado pasó de 10,7% en septiembre de 2025 a 8,1% en septiembre de 2026.
China, EE.UU. e Israel absorbieron en conjunto 78,9% de las exportaciones de septiembre, una proporción 1,2 puntos porcentuales menor a la de igual mes de 2025.
Entre los principales compradores europeos de carne vacuna argentina (Alemania, Italia, Países Bajos y España), Italia fue el único país que incrementó sus compras con respecto a septiembre de 2025 (+61,3%), en tanto que disminuyeron las ventas a Alemania (-9,5%), Países Bajos (-6,4%) y España (-22,9%). Entre los cuatro mercados adquirieron 5.736 tn pp, 1,3% menos que un año atrás (-73 tn pp).
En tanto, entre los principales mercados de la región, las exportaciones a Chile aumentaron 8,2% anual y las destinadas a Brasil hicieron lo propio (+7,3%).
El valor unitario promedio de los cortes vacunos exportados fue equivalente a 7.820 dólares por tn pp en el noveno mes de 2026 y resultó 3,3% inferior al promedio verificado en agosto. También fue el menor guarismo de los últimos seis meses (-2,8% con relación al promedio de abril-agosto 2026). ¿Qué sucedió? La baja mensual del precio promedio fue producto del cambio en la composición de los envíos por destino (y, en consecuencia, por tipo de cortes). Por un lado, aumentó la participación de China, mercado cuyo valor unitario es inferior al promedio, y, por el otro, se redujo la de EE.UU. e Israel. En este sentido, cabe destacar que subieron los precios de las ventas a EE.UU. (+10,5%), Países Bajos (+13,1%), España (+12,0%), Alemania (+5,4%) y China (+1,4%), y entre los principales mercados sólo bajaron los precios de Italia (-14,1%), Brasil (-4,7%) e Israel (-1,6%). En tanto, en términos interanuales el precio promedio mostró un alza de 18,4% (+1.215 dólares por tn pp) y acumuló veintidós meses seguidos de aumentos interanuales de dos dígitos. Con relación a septiembre de 2025 los aumentos de precios abarcaron a casi todos los destinos (excepto Italia, donde el promedio cayó 12,9% anual), destacándose los de las ventas a China (+20,6%), Israel (+35,1%), Países Bajos (+20,8%) y España (+37,5%).
En el noveno mes del año, los ingresos por exportaciones de carne vacuna totalizaron 475,4 millones de dólares y establecieron el segundo valor mensual más elevado en términos nominales, detrás del de agosto (-6,5%). Sin embargo, en la comparación interanual la facturación aumentó 19,2% (+76,7 millones de dólares), principalmente traccionada por los mayores precios internacionales. Al desagregar por mercado surge que China explicó 46,1% de los ingresos (219,1 millones de dólares), Israel, 12,4% (59,0 millones de dólares), y EE.UU., otro 10,0% (47,4 millones de dólares). En tanto, Alemania aportó 7,8% (37,0 millones de dólares) y Países Bajos 7,2% (34,0 millones de dólares). En conjunto, estos cinco países generaron 83,5% de las divisas cobradas por exportaciones de carne vacuna.
En los primeros nueve meses de 2026 las ventas al exterior de carne vacuna totalizaron 466,5 mil tn pp, es decir 7,6% más que en enero-septiembre de 2025 (+32,9 mil tn pp). Y el precio promedio fue equivalente a 7.834 dólares por tn pp, lo que arrojó una suba de 28,2% anual. Como consecuencia de todo ello, la facturación total ascendió a 3.655,1 millones de dólares y resultó 37,9% superior a la del mismo período del año pasado (+1.004,4 millones de dólares).
En enero-septiembre se exportaron a China 249,8 mil tn pp de carne vacuna, es decir 22,1 mil tn pp menos que en igual lapso de 2025 (-8,1%). Por consiguiente, su importancia en las exportaciones totales de carne vacuna argentina bajó 9,2 puntos porcentuales y quedó en 53,5% del total. A la inversa, el precio promedio de estos envíos se elevó a 5.588 dólares por tn pp (+23,7% anual), con lo cual los ingresos llegaron a 1.396,0 millones de dólares y fueron 13,6% mayores a los de un año atrás (+167,4 millones de dólares). No obstante, como crecieron menos que el total de los ingresos, su participación descendió a 38,2% (-8,2 puntos porcentuales anuales).
Con relación a EE.UU., los embarques sumaron 83,1 mil tn pp en los primeros nueve meses del año, es decir 54,1 mil tn pp más que en enero-septiembre de 2025 (+186,0%). Por ello, su participación en el total exportado llegó a 17,8%. El valor unitario promedio subió 11,7% anual, hasta 8.265 dólares por tn pp, por lo que la facturación totalizó 687,0 millones de dólares y fue 219% superior a la del mismo período de 2025 (+471,96 millones de dólares), llegando a representar 18,8% de los ingresos totales (+10,7 puntos porcentuales interanuales).
Las ventas a Israel llegaron a 48,59 mil tn pp entre enero y septiembre del corriente año, lo que arrojó un incremento de 20,1% anual (+8.141 tn pp). Su participación en el total se ubicó en 10,4%. En tanto, el precio promedio fue de 11.383 dólares por tn pp, 39,6% superior al de un año atrás. De esta forma, los ingresos sumaron 553,12 millones de dólares (+67,7% anual) y fueron equivalentes a 15,1% de la facturación total.
La concentración de los embarques siguió en aumento en lo que transcurrió del año. La retracción de la participación de China fue más que compensada por el crecimiento del peso relativo de EE.UU. Por ello, ambos destinos explicaron en forma conjunta 71,4% del volumen y 57,0% de los ingresos, es decir 2,0 y 2,5 puntos porcentuales más que en enero-septiembre de 2025. Y al agregar las ventas a Israel, esas proporciones subieron a 81,8% y 72,1%, resultando 3,0 y 5,2 puntos porcentuales superiores a las de un año atrás, respectivamente.
Entre los compradores europeos de mayor relevancia, Alemania adquirió 18,81 mil tn pp en los primeros nueve meses de 2026, un volumen casi idéntico al de 2025 (+0,3% anual), mientras que los Países Bajos demandaron 16,33 mil tn pp (-6,1% anual). Estos destinos representaron 4,0% y 3,5% del total exportado, con bajas de 0,3 y 0,5 puntos porcentuales con relación a un año atrás. Pero en materia de precios, en los dos mercados se observaron subas: en Alemania, de 20,3% anual, hasta llegar a un promedio de 15,33 mil dólares por tn pp; en Países Bajos, de 29,8%, hasta quedar en 14,65 mil dólares por tn pp. En consecuencia, los ingresos aumentaron 20,6% y 21,9% anual, respectivamente, y la facturación conjunta alcanzó 527,41 millones de dólares (14,4% de los ingresos totales).
A Chile se exportaron 12.960 tn pp en enero-septiembre (2,8% del total), es decir 15,6% menos que en el mismo período del año pasado. Sin embargo, el precio promedio creció 20,5% anual y llegó a 9.697 dólares por tn pp. Esto más que compensó la caída de las cantidades, con lo que la facturación alcanzó 125,67 millones de dólares (3,4% del total) y se ubicó 1,7% por encima de la generada en enero-septiembre de 2025.
Finalmente, en conjunto Brasil, Italia, Canadá y España adquirieron 12.005 tn pp de carne vacuna en los nueve meses analizados (2,6% del total), lo que significó una contracción de 25,5% anual. Los cuatro destinos redujeron sus compras: Brasil (-0,4%), Italia (-20,3%), Canadá (-58,5%) y España (-5,2%). A la inversa, el precio promedio aumentó 35,1% anual, hasta 12.624 dólares por tn pp, y permitió que la facturación conjunta apenas superara la de un año antes (+0,6% anual), totalizando 151,56 millones de dólares (4,1% del total).
DINÁMICA DEL PRECIO DE LA HACIENDA
Durante octubre de 2026 el kilo vivo de hacienda se pagó en promedio $ 3.763,0 en el mercado de Cañuelas. Con relación a septiembre este promedio resultó 1,3% menor. Hay que tener en cuenta que toros y MEJ fueron las únicas categorías con precios en alza, mientras que el resto registró bajas. Y frente a octubre de 2025, el valor promedio aumentó 27,3% en términos nominales, pero experimentó una baja de 1,9% en términos reales. En la comparación interanual, novillitos, toros y vaquillonas fueron las categorías que más subieron de precio, el valor de los MEJ evolucionó en línea con el promedio y los precios de los novillos y de las vacas se ubicaron por debajo. Al extender el período de comparación se observa la valorización de la hacienda en pie, que subió 34,4% en términos reales desde octubre de 2024, aunque se mantuvo 14,5% por debajo del promedio alcanzado en noviembre 2025-marzo 2026. Y al medirlo en dólares estadounidenses, entre septiembre y octubre el kilo vivo cayó 2,0% en dólares oficiales y 1,7% en dólares 'libres', ubicándose en US$ 2,47 (oficial) y US$ 2,42 ('libre'), pero en ambos casos los valores de octubre de 2026 fueron superiores a los de octubre del año pasado (+19,6% y +20,3%, respectivamente).
Durante octubre ingresaron al mercado de Cañuelas 79,8 mil animales, es decir 3,1% más que en septiembre, lo que se reflejó en una caída del precio de 1,3% mensual, hasta promediar $ 3.763,0 por kilo vivo. El aumento del número de cabezas negociadas fue producto de los mayores ingresos de novillitos (15,5%) y vacas (6,8%), mientras el de vaquillonas se mantuvo relativamente estable (0,4%) y los de novillos, toros y MEJ fueron menores (-7,7%, -8,3% y -22,3%, respectivamente). En este marco, los toros y los MEJ fueron las únicas categorías que mejoraron sus precios promedio, con subas mensuales de 4,2% ($ 3.468,0 por kilo vivo) y 3,7% ($ 4.085,2 por kilo vivo), respectivamente. Dentro de la categoría vacas, sólo las conserva buena (1,8%) y las regulares (0,2%) exhibieron aumentos de precios, mientras que el promedio de la categoría cayó 0,7% ($ 3.060,2 por kilo vivo). Por su parte, también bajaron los valores unitarios de novillos (-1,4%; $ 4.126,6), novillitos (-1,7%; $ 4.475,9) y vaquillonas (-2,9%; $ 4.178,8).
La baja del precio promedio de octubre se explicó tanto por la caída de los precios pagados por los animales como por el cambio en la composición de la hacienda negociada. Alrededor de 60% de la caída del valor unitario respondió a menores precios (en particular, vaquillonas y novillitos), mientras que el restante 40% obedeció al cambio en la composición de la hacienda ofrecida: dentro de cada categoría ganaron participación los animales de menor calidad y precio, como las vacas regulares, en detrimento de los novillos especiales jóvenes de más de 430 kilos y de las vaquillonas especiales de hasta 390 kilos.
Frente a octubre de 2025, la cantidad de cabezas ingresadas fue 16,5% menor y el precio promedio aumentó 27,3% en términos nominales, mientras que, deflactado por el nivel general del Índice de Precios Internos al por Mayor (IPIM-INDEC), registró una leve baja de 1,9% interanual. En realidad, el paso del ciclo ganadero a una fase de retención de hembras se reflejó en menores ingresos al mercado en casi todos los meses del año, con excepción de marzo. Por ello, al extender el período de comparación se observa la valorización que tuvo la hacienda en pie, que llegó a 34,4% en términos reales desde octubre de 2024, aunque se mantuvo 14,5% por debajo del promedio alcanzado en noviembre 2025-marzo 2026.
En los últimos doce meses la mayor valorización correspondió a los novillitos (32,6% nominal; 2,2% real) y, en segundo lugar, a los toros (30,9%; 0,9%). Las vaquillonas (29,0%; -0,5%) subieron algo más que el promedio general, los MEJ (27,3%; -1,9%) acompañaron su evolución y los novillos (27,0%; -2,1%) quedaron apenas por debajo. Las vacas, con un alza de 21,4% nominal y una pérdida de 6,4% real, fueron las que más se desvalorizaron en términos reales. Y al desagregar la categoría, hay que destacar que ninguna subcategoría logró mantener su valor en términos reales. Las vacas conserva buena tuvieron la baja más moderada (25,0%; -3,6%), seguidas por las regulares (23,0%; -5,1%) y las conserva inferior (20,7%; -7,0%), mientras que las especiales jóvenes de hasta 430 kilos (19,5%; -7,9%) y de más de 430 kilos (17,8%; -9,1%) registraron las mayores retracciones.
Medido en dólares estadounidenses, en octubre el precio del kilo vivo bajó 2,0% mensual en dólares oficiales y 1,7% en dólares 'libres', ubicándose en US$ 2,47 y US$ 2,42, respectivamente. Los cuadros que se presentan a continuación permiten observar que toros y MEJ fueron las únicas categorías que tuvieron aumentos de valor en dólares entre septiembre y octubre. La cotización del dólar en pesos subió 0,7% (oficial) y 0,4% ('libre'), un ritmo inferior a la mejora de los precios en pesos de esas dos categorías. En consecuencia, medidos en dólares oficiales los precios de toros y MEJ subieron 3,5% y 3,0%, respectivamente. Y en dólares 'libres', las subas llegaron a 3,9% y 3,3%. En los restantes casos se observaron caídas: vacas (-1,4% en dólares oficiales; -1,0% en 'libres'), novillos (-2,1%; -1,7%), novillitos (-2,4%; -2,0%) y vaquillonas (-3,5%; -3,2%). Y con relación a octubre de 2025, el precio promedio en dólares fue superior en 19,6% (oficial) y 20,3% ('libre'), aunque todavía se encontró 8,8% por debajo de los máximos registrados en febrero de este año. En la comparación interanual, en dólares oficiales se destacaron los novillitos (+24,6%), los toros (+23,0%) y las vaquillonas (+21,3%), que superaron el promedio; los MEJ (+19,6%) y los novillos (+19,4%) evolucionaron en línea con el promedio, y las vacas quedaron claramente por debajo (+14,1%).
Por último, la invernada continuó siendo el segmento donde se aprecia mejor el cambio del ciclo ganadero hacia una nueva fase de retención, que durante el último año llevó sus precios a valores récord. En octubre, el ternero de 160-180 kilos habría cotizado en torno a $ 6,3 mil por kilo vivo. Aunque esto representó una baja de 3,5% mensual, el precio superó en 35,9% al de octubre del año pasado, y en los últimos dos años la suba acumulada fue de 136,3% (46,9% en términos reales). En dólares oficiales el valor fue de US$ 4,16 por kilo vivo. Asimismo, la relación de precios entre la invernada y el novillo terminado siguió en niveles muy elevados: en octubre un kilo de ternero equivalió a 1,55 kilos de novillo, levemente por debajo del máximo de septiembre (1,58), mientras que hace un año la relación era de 1,45 y el promedio de 2017-2026 se ubicó en 1,32.
DINÁMICA DE LOS PRECIOS MINORISTAS
El IPC-GBA elaborado por el INDEC aumentó 2,0% en octubre. Desde diciembre de 2025 la inflación acumulada llegó a 26,3% y con respecto a octubre del año pasado los precios al consumidor resultaron 33,0% más altos.
Los precios de los alimentos y bebidas no alcohólicas subieron 1,9% mensual, algo por debajo del nivel general. De esta forma, el capítulo aportó 23,8% de la suba del IPC-GBA, frente a 28,0% en septiembre. Al igual que en septiembre, el rubro ‘verduras, tubérculos y legumbres’ fue el componente con mayor peso en el aumento: en promedio, sus precios crecieron 9,7% y explicaron 56,9% del alza del capítulo. Le siguieron ‘pan y cereales’ (+2,2%), con un aporte de 18,9% del total, ‘bebidas no alcohólicas’ (+2,2%), con 13,0%, y ‘leche, productos lácteos y huevos’ (+1,2%), con 9,4%. La contribución de ‘azúcar, dulces, chocolate, golosinas, etc.’ (+1,2%) fue de 2,5% y la de ‘aceites, grasas y manteca’ (+1,8%), de 2,1%. En tanto, ‘frutas’ exhibió una baja de 1,3% mensual y el rubro ‘carnes y derivados’ se mantuvo casi sin cambios (-0,1%), y restaron 3,5% y 1,1%, respectivamente, al alza del capítulo.
Entre los productos de ‘carnes y derivados’, el pollo entero se abarató 1,1% mensual y se vendió a $ 4.734,2 por kilo, mientras que el promedio de los cortes vacunos prácticamente no varió con respecto a septiembre (+0,04%). Las hamburguesas congeladas, en cambio, tuvieron un alza de 1,6% con relación al mes anterior ($ 8.524,1 por caja).
En los cortes vacunos se observó una importante heterogeneidad de variaciones. Subieron el asado (+0,7%; $ 16.957,6 por kilo) y la carne picada común (+0,6%; $ 10.778,9), y bajaron la paleta (-0,7%; $ 17.157,0) y la nalga (-0,4%; $ 21.831,9). Por su parte, el cuadril casi igualó el valor de septiembre ($ 21.298,3 por kilo).
En los últimos doce meses, el capítulo alimentos y bebidas no alcohólicas se encareció 33,9%, frente a 33,0% del nivel general, y aportó 25,7% de la inflación interanual del GBA. Las mayores subas dentro del capítulo se dieron en ‘verduras, tubérculos y legumbres’ (71,9%) y ‘carnes y derivados’ (38,9%). En este último rubro, es importante resaltar que la suba fue producto de la menor oferta de hacienda para faena, aunque la variación interanual se redujo 3,6 puntos porcentuales con respecto a septiembre. El precio promedio de los cortes vacunos subió 44,5% frente a octubre de 2025 y el del pollo entero hizo lo propio a un ritmo de 28,6% anual. Por lo tanto, la carne vacuna se encareció 12,4% con relación al pollo.
La desagregación por cortes mostró que la carne picada común registró el mayor aumento interanual (47,2%). Luego se ubicaron el cuadril (45,0%), el asado (44,0%), la nalga (43,7%) y la paleta (42,8%). En tanto, la caja de hamburguesas congeladas aumentó 52,3% interanual.