¿Alcanza el saldo comercial para sostener la actividad?
Las cuentas externas atraviesan uno de sus mejores momentos de las últimas décadas, con un superávit que ya no depende solo de la energía. Esa fortaleza convive con una actividad que se estabilizó en un escalón más bajo y con una campaña agrícola condicionada por un clima atípico. Creemos que el salario real ofrece un canal de recuperación, aunque de alcance acotado en el corto plazo.
Ideas principales
- El superávit comercial de septiembre fue de USD 2.976 millones, más del triple que un año atrás.
- La NOAA asigna una probabilidad de 83% a un Niño histórico para octubre-diciembre. La cosecha de trigo estimada es la segunda mayor en 17 años, pero cerca de 16% menor que la previa.
- El EMAE creció 0,1% mensual en agosto y para evitar la contracción del tercer trimestre, septiembre debería crecer 8,6%. El salario real podría funcionar como motor, aunque con acotado efecto en el corto plazo.
- La tendencia de la curva soberana hard-dollar incentiva rotaciones a Bopreal 27. De repetirse la dinámica de paridades de sus pares 25 y 26, podrían ofrecer retornos del rango 3%-5% a oct-27.
- La compresión de forwards 2027/2028 en la curva CER asienta nuestra preferencia por Boncer con vencimientos pre-elecciones.
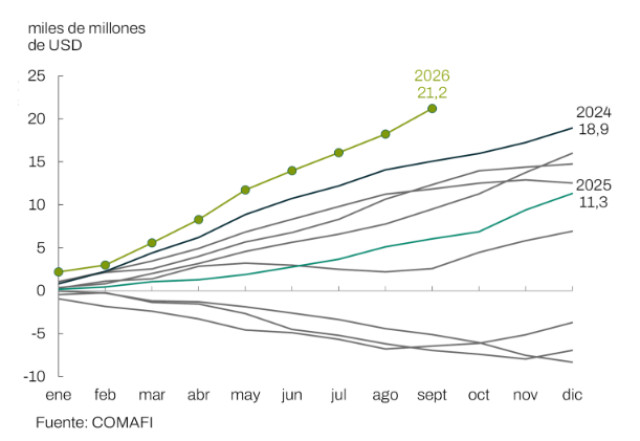
En dólares constantes, el superávit comercial de septiembre fue el mayor para ese mes desde 1992, y triplicó el de un año atrás. La mejora combinó mayores exportaciones con menores importaciones, y fue amplia: tanto la energía, cuyo saldo marcó un récord histórico también en términos reales, como el resto del comercio de bienes aportaron al resultado. A esto se sumaron términos del intercambio favorables, ya que los precios de exportación subieron más que los de importación.
La foto del año confirma que no se trata de un dato aislado. A precios constantes, el acumulado entre enero y septiembre es el tercero más alto de la serie, solo detrás de 2003 y 2002 (ver Gráfico 2). La diferencia con aquellos años es de calidad. Entonces, el superávit reflejaba el colapso de las importaciones tras la salida de la Convertibilidad. Hoy, en cambio, convive con compras externas mucho mayores y, aun sin energía, el saldo es positivo y similar al de 2024. La holgura, por lo tanto, no descansa solo en el balance energético.
El clima y el Niño
El segundo frente, el clima, pasó a ser el principal riesgo sobre la oferta de divisas de la próxima campaña. El Niño, es decir, el calentamiento anómalo de las aguas del Pacífico ecuatorial, suele traer más lluvias sobre el Litoral y la región pampeana, con un efecto favorable sobre los rindes. La Administración Nacional Oceánica y Atmosférica de Estados Unidos (NOAA) y otros organismos coinciden en que este episodio sería de intensidad extrema, con su pico en primavera y verano, justo en la ventana que define los rindes de soja y maíz. La evidencia de episodios previos es consistente con ese efecto: según el FMI este tipo de shocks dan impulso a la actividad económica de forma transitoria, sostenido por las exportaciones. Sin embargo, es difícil cuantificar la magnitud porque hay un margen de incertidumbre amplio. Por eso entendemos que el balance para la cosecha gruesa sería favorable si las lluvias del verano llegan como se espera.
Sin embargo, lo que ocurre en el campo todavía no coincide con los pronósticos. La Bolsa de Comercio de Rosario (BCR) describe un octubre frío, nublado y con pocas lluvias, que frena el maíz temprano y demora la siembra de soja. Los cultivos de invierno son los más expuestos. El trigo atraviesa la floración y el llenado de granos con heladas tardías, baja radiación solar y mayor presión de enfermedades, y las lluvias previstas para los próximos meses podrían agravar el riesgo sanitario y demorar la cosecha. A esto se suman las crecidas del Paraná, que ya superaron los niveles de alerta en distintos puertos y anticipan dificultades logísticas.
Actividad en un escalón más bajo
El riesgo sobre el trigo tiene un correlato directo en el tercer frente, la actividad. La cosecha estimada para esta campaña sería la segunda mayor en 17 años, pero cerca de 16% menor que la del ciclo previo, que fue
un récord, por lo que el componente agropecuario del Estimador Mensual de Actividad Económica (EMAE) se contraería en términos interanuales durante los meses de recolección.
Ese efecto de base se suma a una actividad que ya muestra escasa tracción. El EMAE apenas avanzó en agosto, sin compensar la caída de julio, y la economía quedó estabilizada en un escalón más bajo. Esa estabilidad del agregado esconde una apertura débil, ya que diez de los quince sectores retrocedieron. Construcción, industria y comercio sumaron su segundo retroceso consecutivo, y sin agro ni minería el avance fue de apenas 0,4%, una mejora acotada tras la fuerte caída de julio. En síntesis, la debilidad se concentra en los sectores productores de bienes y en el comercio. El dato prácticamente confirma una recesión técnica, ya que evitarla requeriría en septiembre un rebote sin precedentes fuera de la pandemia. El impulso de la cosecha gruesa llegaría con posterioridad, de modo que el aporte del agro a la actividad podría ser negativo antes de volverse positivo. Consideramos que las proyecciones de crecimiento para 2026 seguirán recortándose.
Salario real y consumo
En este marco, la recuperación de la demanda interna depende sobre todo del poder adquisitivo. Los salarios registrados le ganaron a la inflación en agosto, con una mejora más marcada en el sector privado. El margen para impulsar el consumo, sin embargo, es acotado. Los ingresos reales todavía no recuperaron los niveles de noviembre de 2023, y la brecha es mucho mayor en el sector público. Nuestra lectura es que el punto de inflexión dependerá más de la cosecha gruesa que del consumo, por lo que la actividad mantendría un escaso dinamismo en el corto plazo.
Turbulencias en renta fija
Las últimas ruedas no estuvieron exentas de nuevas turbulencias para los mercados de renta fija global.
- Aunque el tramo 10Y-30Y comprimió al rango 5,1%-5,4%, el movimiento parece asemejarse a un risk-off.
- Los índices de deuda investment-grade avanzaron 0,2% en la semana mientras que el segmento corporativo high-yield cedió 0,1%.
Adentrándonos en este último conjunto, es notorio el deterioro de la deuda de las compañías Tecnológicas, más apalancadas y por lo tanto más sensibles al actual panorama internacional de tasas de interés. Los CDS de empresas como CoreWeave o Oracle, que se endeudan para abastecer los contratos de cómputo con las grandes hiperescaladoras, llegaron a cotizar a precios comparables con instrumentos distressed.
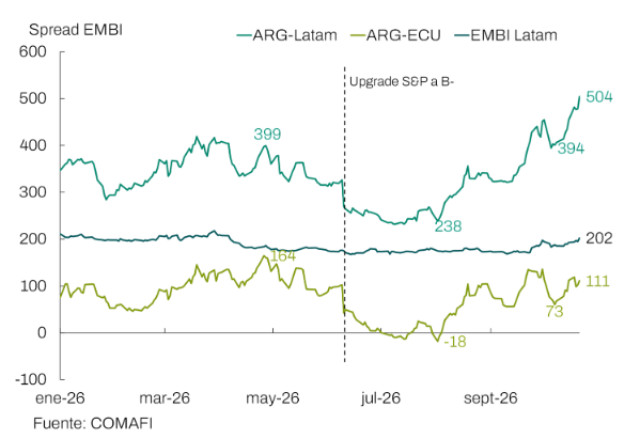
En este contexto, la deuda Emergente se acopló parcialmente y registra pérdidas de 0,1% en la semana. Los Globales argentinos, sin embargo, volvieron a caer 3% promedio, devolviendo el riesgo país a la zona de 700 puntos, máximos desde las elecciones de medio término. A los precios actuales, prácticamente se perdió toda la recuperación ocurrida tras la sorpresiva victoria de Flavio Bolsonaro en la primera vuelta electoral brasileña (ver Gráfico 5).
Hard-dollar y Bopreal 27
La persistente dinámica negativa de la deuda hard-dollar sigue incentivando a los inversores conservadores a mantenerse en su tramo más corto o buscar alternativas corporativas y provinciales (ver Especial - Sell-off soberano: Lecciones del 2019). Respecto al primer punto, el apetito por vencimientos antes del cambio de gobierno y el elevado nivel del canje (tocó 6%, nuevos máximos desde la unificación cambiaria de abr-24)
contra MEP comprimieron los rendimientos: debajo del 3% para el AO27 y debajo del 2% para los strips de Bopreal 27.
A pesar de su escaso devengue, debemos recordar que estos instrumentos son una herramienta de dolarización para diversos agentes que desean recibir flujo en dólares sin perder acceso al MLC. Como experiencias recientes:
- el Bopreal 25 cotizó a paridades de hasta 120% (con una brecha cambiaria inferior al 1%)
- el Bopreal 26 llegó a operarse a una paridad del 110% a su vencimiento, con una brecha en torno al 5%.
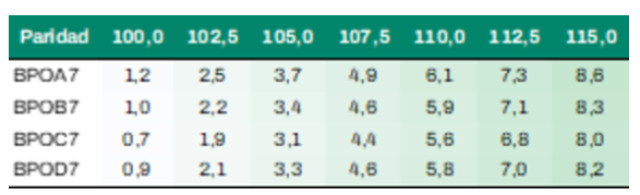
Con eso en cuenta, proyectamos distintos escenarios de retorno total en función de paridades de salida en oct-27, a un año de plazo. Las paridades contra MEP de los strips de Bopreal 27 rondan actualmente el 102% - 103%.
- Si cerca de su vencimiento, las paridades se aproximan a la experiencia del BPY26, los retornos en dólares (sumando cupones y la ganancia por precio) a 1 año ronda el 3% - 5%.
- Si las paridades convergen a la historia del BPJ25, los retornos pueden incluso superar el 7% al mismo plazo (ver Tabla 1).
Pesos: liquidez y curvas locales
Volviendo al universo pesos, la liquidez se mantuvo estable a pesar del elevado rollover de la última licitación del Tesoro:
- la tasa de pases interbancarios se estabilizó en torno al 21% TNA VWAP
- el stock de Repo contra BCRA se ubica en $1,6 billones.
En la comparación semanal, todas las curvas en moneda local se mostraron sólidas:
- los rendimientos en tasa fija comprimieron 1,3 p.p. TEA promedio
- las tasas reales de los Boncer cayeron en torno a 0,5 p.p. TEA
- los Márgenes Tamar comprimieron alrededor de 0,7 p.p. TNA.
Fue especialmente destacable la demanda observada en los Boncer que superan al evento electoral, el tramo dic-27/dic-28, anotando ganancias de hasta 1,2% WoW.
Como resultado, las tasas forwards cercanas al evento electoral comprimieron (hasta casi 3 p.p. TEA en el par TZXD7-TZXS7, reduciendo el premio por extender duration hasta el próximo gobierno. Considerando esto, seguimos prefiriendo posiciones en Boncer 2027 hasta tener mayor claridad del panorama político o mayores premios en los títulos a 2028.
Licitación del Tesoro y FGS
Pensando en la subasta de la semana próxima, el Tesoro enfrenta vencimientos por $10,8 billones luego del último canje de Lelinks. Finanzas obtuvo una aceptación del 73%, similar a la operación de septiembre, y el outstanding de D30O6 remanente al fixing del 27-oct es de VN USD 1.452 millones. De los VN 3.896 MM de Lelink octubre canjeados, se adjudicaron:
- VN USD 2.681 MM de D30N6
- VN USD 1.043 MM de D15E7
- VN USD 206 MM de TZV27.
Estimamos que el BCRA habría renovado la totalidad de su tenencia hacia la Lelink de noviembre, acumulando así casi VN USD 2.700 MM de dicha especie.
Considerando la mencionada compresión de las tasas forwards entre los vencimientos 2028 y 2027, el gobierno podría intentar nuevamente colocaciones a estos plazos. No es menor el rol de los tenedores intra sector público en estos esfuerzos. Estimamos que el FGS cuenta con un VNO 1.345.140 de TZXO6, que equivale a unos $2,4 billones en valor efectivo. Es posible que el organismo y el Tesoro se coordinen para extender esta posición más allá del cambio de gobierno.
Fuente: Banco Comafi