Lula dio vuelta la elección, ganó el balotaje con 51.8% de los votos válidos y empezará su cuarto mandato enfrentando una cuenta que su propio gobierno reconoce que no cierra: desde 2028 no alcanzan los recursos para sostener las políticas actuales, y eso sin contar las promesas de campaña. Su rival había prometido un “tesouraço”, su versión de la motosierra de Milei, pero en Brasil esa motosierra no funciona: más de nueve de cada diez reales del gasto están atados por ley o por la Constitución, y recortar en serio obliga a reformarla. La paradoja es que el Congreso que asume en febrero tiene, por primera vez en mucho tiempo, los votos para hacerlo sin la izquierda, justo cuando gobierna la izquierda. El mercado, que había apostado a Flávio, empezó a corregir con una magnitud parecida a la que anticipaba nuestro motor macro-financiero PRISMA. En este Contrapunto repaso lo que votó Brasil, por qué el ajuste no puede hacerse por decreto, la cuenta que hereda Lula, qué puede hacer el Congreso sin él, qué escenarios veo y qué está mirando el mercado.
1. Lo que votó BrasilEl domingo, Lula se impuso con 51.8% de los votos válidos contra 48.2% de Flávio Bolsonaro, unos 4.4 millones de votos de diferencia. Flávio había ganado la primera vuelta con 47.03% contra 45.16% y llegó al balotaje empatado en las últimas encuestas. Su campaña cabía en una palabra: “tesouraço”, el tijeretazo de R$250.000 millones que presentó como su versión de la motosierra de Milei. Lula se lo echó en cara en el primer debate: “¿Ya le pediste prestada la motosierra a Milei?”. Para un mercado que había celebrado la primera vuelta como una promesa de seriedad fiscal, el resultado obliga a rehacer las cuentas.
El resultado, igual, no es una derrota del ajuste, porque nadie lo propuso en serio. Flávio nunca le puso números al tesouraço y, en el último debate, prometió mantener los aumentos reales del salario mínimo y de las jubilaciones, lo contrario de lo que, según Folha, estudiaba su equipo: desenganchar las jubilaciones y el BPC del salario mínimo. Lula fue más coherente: nunca escondió que iba a gastar. En la última semana promulgó la PEC que termina con la escala 6x1 (seis días de trabajo por uno de descanso) y baja la jornada a 40 horas, y adelantó pagos del Bolsa Família. Folha calcula su paquete electoral en R$290.000 millones. El semanario británico The Economist lo resumió sin vueltas: ninguno de los dos tiene estómago para la reforma que Brasil necesita.
2. Por qué la motosierra no corre en Brasil
La comparación con Milei sirve para entender lo que se viene. El ajuste argentino de 2024 se apoyó en dos herramientas que no precisaban pasar por el Congreso: la licuación, con una inflación de dos dígitos mensuales que se comió jubilaciones y salarios públicos sin que nadie votara ese recorte, y el gasto discrecional, que se frena con una sola firma. Tuvo, además, una aliada: la crisis. La hiperinflación en el horizonte le dio licencia para cortar.¹
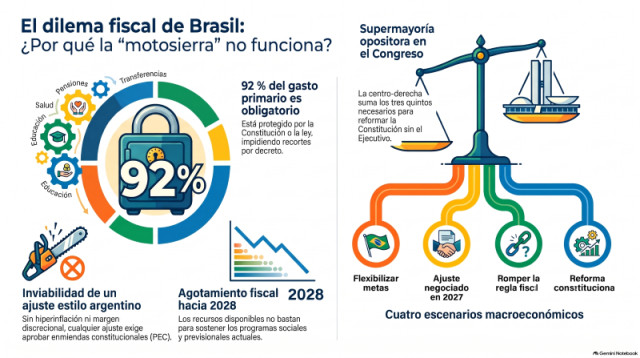
Brasil no tiene ninguna de las tres. La inflación es de un dígito y buena parte del gasto se indexa por regla. Según el proyecto de presupuesto 2026, cerca del 92% del gasto primario federal es obligatorio. Tampoco hay una crisis abierta: la deuda sube y las tasas están por las nubes, pero el gobierno, como reconoce el economista Samuel Pessoa, termina su mandato de manera ordenada.
El grueso del gasto está atado por ley o por la Constitución. Las jubilaciones, que se llevan el 37% del gasto primario, no pueden ser inferiores al salario mínimo, y cerca del 70% de ellas paga exactamente uno. El BPC, el beneficio asistencial para adultos mayores y personas con discapacidad de bajos ingresos, tiene el mismo vínculo constitucional. Y los pisos de salud y educación se mueven con la recaudación: cuando los ingresos suben, el gasto mínimo sube con ellos. En Brasil, recortar en serio exige reformar la Constitución, y eso obliga a decir qué se desindexa y a quién le toca.
3. La cuenta de Lula
Lula empezará su cuarto mandato con un problema que su propio gobierno ya reconoció: a partir de 2028, la plata no alcanza para sostener los programas actuales, aun sin las promesas nuevas.
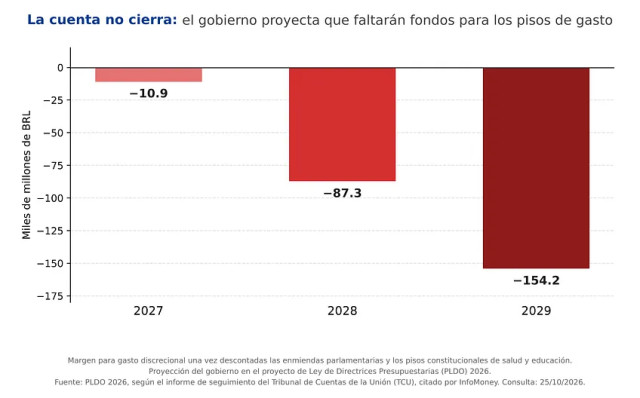
Las proyecciones que el gobierno incluyó en el proyecto de Ley de Directrices Presupuestarias de 2026 le ponen número a ese problema. Una vez descontadas las enmiendas parlamentarias y los pisos de salud y educación, el margen para el resto del gasto discrecional da negativo en R$10.900 millones en 2027, en R$87.300 millones en 2028 y en R$154.200 millones en 2029 (gráfico 1). Según el Tribunal de Cuentas de la Unión, aun eliminando las enmiendas, en 2028 y 2029 la plata no alcanzaría para cubrir los pisos.
Lo más problemático es que buena parte de ese agujero lo cavó el propio Lula. Brasil ya tuvo su motosierra, y no fue la de Milei: fue el techo de gasto que Michel Temer metió en la Constitución en 2016, que congeló el gasto federal en términos reales y dejó los pisos de salud y educación atados a la inflación. Lula la desarmó. En 2023 la reemplazó por un marco fiscal que deja crecer el gasto hasta 2.5% real por año, volvió a atar los pisos a la recaudación y restableció los aumentos reales del salario mínimo, suspendidos desde 2020. Según Pessoa, esa reindexación agregó R$520.000 millones de gasto en su tercer mandato. Y nadie ajusta con entusiasmo para corregir lo que presentó en campaña como un éxito.
La primera prueba llegará antes de la asunción del 5 de enero. El Congreso saliente todavía tiene que votar el presupuesto 2027, que según la Institución Fiscal Independiente (IFI) del Senado va a exigir congelar R$35.700 millones de gasto para cumplir la meta. En diciembre de 2022, Lula usó el mismo mecanismo para lo contrario: con el Congreso saliente de entonces aprobó la PEC de la Transición y gastó R$145.000 millones por fuera del techo. Repetirlo ahora, con el mercado en contra y sin margen fiscal, sería mucho más caro.
4. Un Congreso que puede sin él
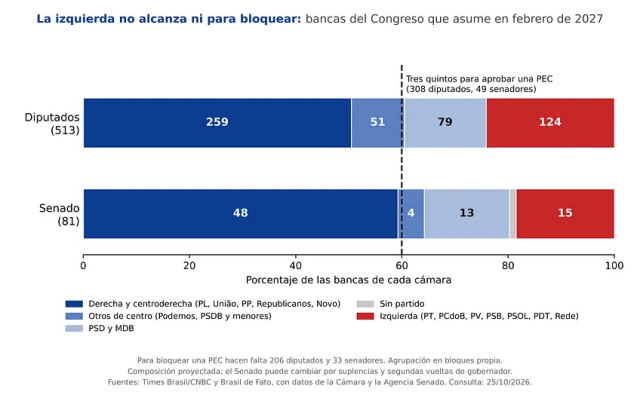
Una enmienda constitucional exige tres quintos de cada cámara, en dos votaciones: 308 de los 513 diputados y 49 de los 81 senadores. El Congreso que asume el 1 de febrero los tiene del otro lado. En Diputados, el PL será la bancada más grande, con 121 bancas, y el núcleo de derecha y centroderecha suma entre 240 y 260; con el PSD y el MDB llega a entre 320 y 340. En el Senado, la derecha reúne 48 bancas y, con el PSD y el MDB, 61.
La izquierda no tiene votos ni para bloquear: para frenar una enmienda en Diputados hacen falta 206, y tiene unos 124; en el Senado hacen falta 33, y tiene alrededor de 15 (gráfico 2). Como una PEC no pasa por la sanción presidencial, ese Congreso podría reformar la Constitución sin el Ejecutivo y sin veto posible. No hay antecedentes recientes de algo así con un presidente de izquierda.
En la práctica, las grandes reformas brasileñas siempre tuvieron al presidente detrás, y el centrão no vota gratis: cobra en enmiendas parlamentarias, que hoy suman entre R$60.000 y R$65.000 millones por año.² Con un presidente de izquierda, la factura va a subir. Lo más probable es que el Congreso use esa mayoría para ponerle límites al gasto y cobrar más caro cada voto, antes que para imponer un ajuste.
5. Cuatro escenarios
Con Lula reelecto, lo que viene depende de dos cosas: si el gobierno acepta que la cuenta de 2028 no cierra sin tocar el gasto obligatorio, y si el Congreso, que tiene los tres quintos del otro lado, decide empujar o esperar. Cruzando esas dos variables salen cuatro escenarios.
2023 otra vez. Lula repite la receta de su tercer mandato: un marco fiscal retocado, más ingresos que recortes y una regla que se flexibiliza cuando la cuenta aprieta. El Congreso acompaña a cambio de enmiendas. Para mí es el escenario más probable y el que menos sorprendería al mercado, aunque deja intacto el problema de 2028.
El ajuste por necesidad. En 2027 la falta de plata obliga al gobierno a negociar con el Congreso una desindexación parcial, por ejemplo de los pisos de salud y educación. Lula terminaría haciendo, a regañadientes, una parte de lo que prometía el tesouraço. No sería la primera vez que un gobierno del PT ajusta después de ganar: Dilma lo intentó en 2015, con Joaquim Levy, y el costo político fue enorme.
El Congreso empuja. El Congreso toma la agenda como propia y avanza con una PEC que el Planalto no quiere. Como una PEC no pasa por la sanción presidencial y la izquierda no tiene votos para frenarla, podría salir, pero el costo sería un choque institucional abierto en el primer año del mandato. Le asigno poca probabilidad, aunque mucha más de la que habría tenido con cualquier gobierno de izquierda anterior.
La regla rota. El gobierno elige sostener el gasto, cambia o suspende el marco fiscal y cubre el agujero con deuda. Es un escenario que el mercado ya vivió a fines de 2024, cuando el paquete de Haddad decepcionó y el dólar pasó los R$6.
6. Lo que mira el mercado
Lula era la sorpresa. El jueves previo al balotaje, Flávio tenía cerca de 77% de probabilidad tanto en PRISMA, el motor de estrategia macrofinanciera que desarrollamos con Ailin do Pazo Glave, como en Polymarket, el mercado de predicciones. Datafolha marcaba empate en votos válidos; la diferencia salía del error de la primera vuelta, cuando las encuestas subestimaron a Flávio.
Las opciones sobre EWZ, el ETF de acciones brasileñas que cotiza en Nueva York, mostraban lo que estaba en juego. Con el ETF en US$41.84 al cierre del jueves, los precios implicaban una suba de 7.1% si ganaba Flávio y una caída de 23.9%, hasta US$31.82, si ganaba Lula. Una asimetría de más de tres a uno: el triunfo de Flávio estaba en buena parte en los precios, y el de Lula casi nada.
El mercado no esperó a la apertura del lunes. En Hyperliquid, una plataforma que opera derivados las 24 horas, el perpetuo sobre EWZ había subido el fin de semana hasta US$45.6, casi exactamente el nivel que PRISMA estimaba para un triunfo de Flávio, y a medida que avanzaba el conteo se derrumbó: el domingo a las 20:45 de Nueva York cotizaba en US$35, un 18% por debajo del cierre del viernes, de US$42.59, y llegó a tocar US$32.6, cerca de los US$31.82 que estimábamos para un triunfo de Lula. Es un mercado chico y de fin de semana, pero la magnitud coincide con lo que anticipaban nuestros modelos: la sorpresa menos probable exigía el ajuste más grande.
Esos niveles describen la primera reacción, no un equilibrio. El primer canal es el BRL y la parte larga de la curva DI; después viene la bolsa, con los bancos, las empresas reguladas y las estatales, que fueron las que más subieron desde el 5 de octubre. La curva, además, ya venía cobrando una prima propia: el jueves, mientras la aversión global al riesgo bajaba la tasa del Treasury a diez años, el DI enero 2028 subió 10.5 puntos básicos, a 12.88%. Lo que el mercado da por perdido, sobre todo, es el recorte de la Selic que esperaba para noviembre.
Hay dos cosas que pueden frenar la corrección. La primera es el Congreso: con una mayoría de centroderecha, Lula tiene mucho menos margen para expandir el gasto que en 2023, y eso le pone un límite al peor escenario. La segunda es lo que haga el propio gobierno en las próximas semanas. Una señal de moderación, con nombres ortodoxos en el equipo económico y un presupuesto 2027 creíble, puede acortar la caída; del lado externo, también ayudarían unos precios firmes de las materias primas.
Cada escenario tiene su precio. Si se repite 2023, los activos encuentran un piso con una prima de riesgo más alta que la de octubre, pero sin espiral. En el ajuste por necesidad, la mejora llegaría por la vía del presupuesto y del Congreso, y el mercado tardaría en creerla. Si el Congreso empuja, la señal vendría del Legislativo, algo que el mercado nunca vio funcionar sin el presidente. Con la regla rota, el real y el DI largo marcarían el camino, y el punto de llegada se parecería más a fines de 2024 que a octubre.
Hay un argumento que el mercado usaba para Flávio y que también vale para Lula. Con la Selic en 13.75% y una deuda pública que pasa el 80% del PIB, si un plan creíble bajara las tasas varios cientos de puntos básicos, el ahorro en intereses podría ser una parte sustancial del ajuste que Lula no quiere hacer. En Brasil, la credibilidad de las tijeras vale casi tanto como las tijeras.³
De acá en adelante, hay tres cosas para mirar. La primera es si la caída se consolida: si el real y la bolsa siguen bajando y las tasas largas siguen subiendo, todo con mucho volumen, el mercado está cambiando de escenario; si en pocos días recuperan buena parte de lo perdido, fue una sobrerreacción. La segunda es quién ocupa Hacienda y Planificación. La tercera, qué plan fiscal presenta el gobierno antes de fin de año. Felipe Salto propone un camino intermedio: bajar el límite de crecimiento real del gasto del marco fiscal de 2.5% a 1%, con un plan aprobado de una vez y ejecutado en cuatro años. Si Lula presenta algo de ese estilo, el mercado lo va a tomar como señal. De lo contrario, el artículo que desengancha las jubilaciones mínimas y el BPC del salario mínimo no va a salir del Planalto; si alguna vez aparece, será por presión del Congreso o por falta de plata.
7. Cierre
Lula se burló de la motosierra prestada, pero puede terminar necesitándola. La diferencia con la Argentina no es solo institucional. Milei tuvo la nafta que da una crisis: con la hiperinflación en ciernes, cortar era la opción menos mala. Brasil se protegió de ese tipo de crisis con indexaciones y pisos constitucionales, y esa misma protección es la que hoy le quita combustible al ajuste.
Si la nafta llega, lo más probable es que la ponga el mercado antes que el Planalto o el Congreso. Un real en caída y una curva DI en alza pueden fabricar la urgencia que la política no quiere crear. Pasó en 2015, cuando Dilma tuvo que llamar a Joaquim Levy, y se insinuó a fines de 2024, cuando el dólar pasó los R$6 y el Congreso aprobó en semanas un paquete que venía demorado.
Para Lula, la cuenta es sencilla aunque amarga: ajustar por decisión propia en 2027 le saldría mucho más barato que hacerlo obligado en 2028.
Notas y definiciones
¹ La idea de que las crisis facilitan las reformas tiene una larga tradición en economía política. Alesina y Drazen (1991) la formalizaron como una “guerra de desgaste”: cada grupo posterga el ajuste para que lo paguen otros, y solo una crisis rompe el empate. Drazen y Grilli (1993) mostraron que, en ese marco, una crisis puede incluso mejorar el bienestar, porque destraba reformas que de otro modo no ocurrirían.
² El término “presidencialismo de coalición” lo acuñó Abranches (1988) para describir un sistema en el que el presidente necesita armar mayorías con partidos de distinto signo. Melo y Pereira (2013) analizan cómo el Ejecutivo administra esas coaliciones con cargos y recursos presupuestarios, una lógica que hoy pasa en buena medida por las enmiendas parlamentarias.
³ Blanchard (2004) mostró, con datos de la crisis brasileña de 2002 y 2003, que con una deuda alta y percibida como riesgosa, subir la tasa de interés puede aumentar el riesgo de default y debilitar la moneda en lugar de fortalecerla, una situación de dominancia fiscal. La salida, en ese caso, es fiscal antes que monetaria. Alesina, Favero y Giavazzi (2019) encuentran que los ajustes basados en recortes de gasto, cuando son creíbles, tienen costos en actividad bastante menores que los basados en suba de impuestos.
Una PEC (Propuesta de Enmienda a la Constitución) es el instrumento para modificar la Constitución brasileña. Requiere el voto de tres quintos de los miembros de cada cámara, en dos vueltas de votación.
El BPC (Beneficio de Prestación Continuada) es un beneficio asistencial que paga un salario mínimo mensual a adultos mayores de 65 años y a personas con discapacidad de familias de bajos ingresos, aunque no hayan contribuido a la previsión social.
El centrão es el conjunto de partidos de centro y centroderecha sin una ideología definida que suelen apoyar al gobierno de turno a cambio de cargos y recursos presupuestarios.
Las enmiendas parlamentarias son partidas del presupuesto federal cuyo destino definen los legisladores, en general para obras y servicios en sus distritos.
La curva DI es la curva de tasas de interés de los contratos futuros de depósitos interbancarios en Brasil, la principal referencia de las expectativas de tasas del mercado local.
Bibliografía
Abranches, S. (1988). “Presidencialismo de coalizão: o dilema institucional brasileiro”. Dados: Revista de Ciências Sociais, 31(1), 5-34.
Alesina, A. y Drazen, A. (1991). “Why Are Stabilizations Delayed?”. American Economic Review, 81(5), 1170-1188.
Alesina, A., Favero, C. y Giavazzi, F. (2019). Austerity: When It Works and When It Doesn’t. Princeton: Princeton University Press.
Blanchard, O. (2004). “Fiscal Dominance and Inflation Targeting: Lessons from Brazil”. NBER Working Paper 10389.
Drazen, A. y Grilli, V. (1993). “The Benefit of Crises for Economic Reforms”. American Economic Review, 83(3), 598-607.
Melo, M. A. y Pereira, C. (2013). Making Brazil Work: Checking the President in a Multiparty System. Nueva York: Palgrave Macmillan.
Fuente: albertoades.substack