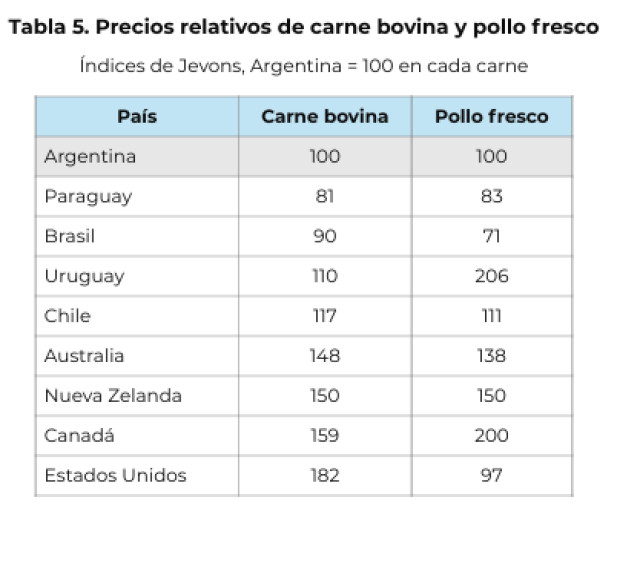
En carne de pollo, el promedio de la canasta argentina es de USD 5,07 por kilo. La comparación de cortes equivalentes muestra que los precios de Uruguay y Canadá prácticamente duplican los argentinos; Chile, Australia y Nueva Zelanda también se ubican por encima. Estados Unidos presenta precios similares a los argentinos, mientras que Brasil y Paraguay tienen precios un 29% y un 17% inferiores, respectivamente.
-
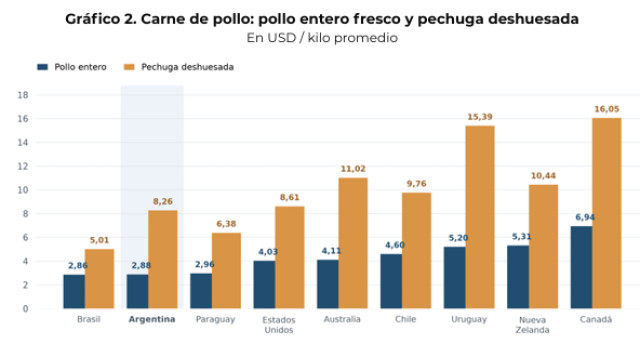
Tomando las canastas relevadas, el precio medio un kilo de carne bovina en Argentina equivale al de 2,6 kilos de pollo. Estados Unidos presenta el mayor precio relativo entre los nueve países: comprar un kilo de carne bovina equivale a comprar 4,2 kilos de pollo. En el otro extremo aparece Uruguay, con una relación de apenas 1,6 kilos de pollo por kilo de carne bovina.
-
Se observa una estrecha relación entre los precios de la carne bovina y el ingreso por habitante: los países de mayores ingresos tienden a presentar precios más altos. En la carne de pollo, esta relación es menos marcada y aparecen excepciones, como Uruguay, cuyos precios superan los de países de ingresos mucho mayores.
-
Los impuestos y las condiciones de comercio ayudan a explicar las diferencias de precios entre países. La carga tributaria, la condición exportadora o importadora y la presencia de aranceles, cupos o derechos de exportación inciden sobre los precios locales. Por eso, ser un país productor y exportador de carnes no garantiza, por sí solo, precios bajos en el supermercado.
¿Carne cara o barata? Argentina frente a ocho países
Por Juan Manuel Garzón
En octubre de 2026 se relevaron precios al consumidor de carne bovina y pollo en nueve países: Argentina, Brasil, Paraguay, Uruguay, Chile, Estados Unidos, Canadá, Australia y Nueva Zelanda. La comparación permite identificar la posición de los precios argentinos y observar cómo cambian las brechas según la carne y el corte.
El relevamiento utiliza precios publicados en tiendas online de supermercados y comercios especializados, complementados con fuentes estadísticas oficiales y sectoriales. Los valores se expresan en dólares por kilogramo y conservan los impuestos incluidos en los precios publicados. Para Argentina se utiliza el tipo de cambio de referencia A3500 del BCRA; para las demás monedas, las tasas de referencia guardadas para el relevamiento. En Estados Unidos se agrega a los precios publicados un sales tax estimado de 0,9%, utilizado como aproximación nacional.
La comparación requiere identificar productos equivalentes entre mercados, donde los nombres y las presentaciones de los cortes pueden variar. En carne bovina se excluyen los productos premium y las equivalencias entre cortes clasificadas como poco confiables o utilizadas como sustitutos aproximados. Para cada corte se calcula la mediana de los precios dentro de cada cadena y, luego, la mediana entre cadenas, dando a estas últimas el mismo peso.
Se presentan dos indicadores. El primero es el precio medio de la canasta relevada en cada país, calculado como el promedio simple de sus precios por corte. El segundo es un índice de Jevons, con Argentina igual a 100, que compara los precios de cada país con los argentinos únicamente para los cortes disponibles en ambos mercados. Este índice es la media geométrica de esas relaciones de precios.
Los indicadores responden a preguntas diferentes. El precio medio describe la canasta disponible en cada país y depende de su composición. Jevons compara cortes comunes, aunque el conjunto de cortes puede variar entre pares de países. Ninguno pondera por consumo ni representa el gasto efectivo de un hogar. Tampoco mide por sí solo la facilidad de acceso a la carne, que depende de los ingresos de los consumidores.
Este relevamiento da continuidad a una línea de trabajo de IERAL sobre precios de la carne bovina entre países. Los estudios publicados en 2021, 2023 y 2024 se concentraron en Argentina y sus vecinos, mientras que una columna de marzo de 2026 extendió la comparación a nueve países. El presente trabajo amplía la variedad de cortes bovinos e incorpora la carne de pollo, lo que permite comparar también los precios relativos entre ambas carnes.
Carne bovina
Argentina se ubica en el tramo inferior de precios de la muestra. Al comparar categorías comunes, Paraguay presenta precios aproximadamente 19% menores y Brasil, 10% menores. Uruguay y Chile se encuentran alrededor de 10% y 17% por encima, respectivamente. Las diferencias aumentan frente a Australia y Nueva Zelanda, con precios entre 48% y 50% superiores, y alcanzan 59% en Canadá y 82% en Estados Unidos.
El precio medio de las canastas ofrece una primera referencia de magnitud: ronda los USD 13,1 por kilogramo en Argentina, frente a USD 10,7 en Paraguay y USD 24,9 en Estados Unidos. Las diferencias entre estos promedios también reflejan qué categorías integran cada canasta. Para comparar productos equivalentes, el índice de Jevons utiliza únicamente las categorías presentes tanto en el país considerado como en Argentina, aunque ese conjunto puede variar entre países.
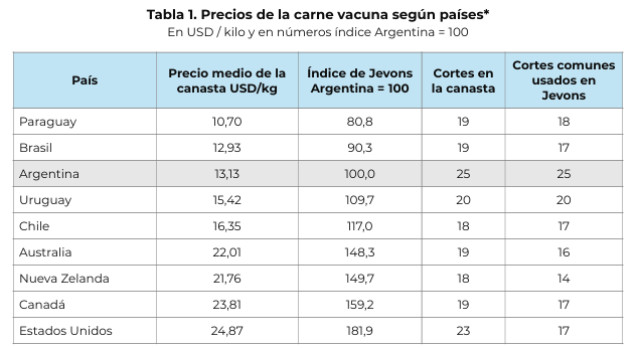
Nota: se utiliza el precio habitual informado por el supermercado. Cuando no se identifica ese precio, se toma el valor vigente publicado, que puede incluir descuentos. El precio por categoría se calcula mediante medianas por cadena y entre cadenas; el promedio de la canasta asigna igual peso a cada categoría. Jevons compara exclusivamente las categorías comunes con Argentina.
Fuente: IERAL de Fundación Mediterránea sobre precios de supermercados online y fuentes oficiales.
Las brechas cambian según el corte
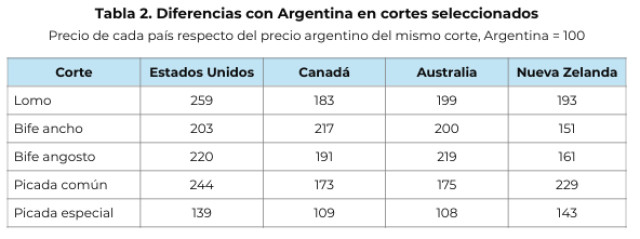
Las diferencias internacionales no son uniformes. En Estados Unidos, Canadá y Australia, las brechas con Argentina son particularmente amplias en lomo, bife ancho y bife angosto.
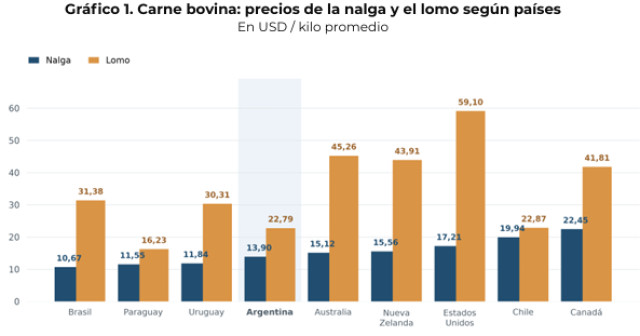
En Estados Unidos, el lomo cuesta alrededor de USD 59,1 por kilogramo, frente a USD 22,8 en Argentina: una diferencia de 159%. Los bifes ancho y angosto presentan brechas de 103% y 120%. En Australia, los tres cortes cuestan aproximadamente el doble que en Argentina. Canadá también muestra diferencias amplias, especialmente en bife ancho.
La picada especial presenta brechas menores. Su precio argentino es de USD 12,74 por kilogramo, frente a USD 17,71 en Estados Unidos, USD 13,91 en Canadá y USD 13,70 en Australia. Las diferencias son de 39%, 9% y 8%, respectivamente.
La picada común ofrece una imagen distinta. Su precio argentino, de USD 6,04 por kilogramo, resulta inferior al de todos los demás países relevados. En Estados Unidos alcanza USD 14,75, en Canadá USD 10,42 y en Australia USD 10,57: valores entre 73% y 144% superiores al argentino.
La distancia entre ambas variedades también cambia según el mercado. En Argentina, la picada especial cuesta aproximadamente 2,1 veces lo que cuesta la común. En Estados Unidos, Canadá y Australia, esa relación se ubica entre 1,2 y 1,3 veces. Distinguir entre picada común y especial permite identificar diferencias que un promedio conjunto no mostraría.
Fuente: IERAL de Fundación Mediterránea sobre precios de supermercados online y fuentes oficiales.
En los países vecinos, los índices generales también reúnen situaciones diversas. Uruguay presenta precios aproximadamente 10% superiores a los argentinos sobre las categorías comunes. Sin embargo, la nalga resulta 15% más barata y el peceto, 22% más barato. En cambio, el lomo cuesta 33% más y el vacío, 45% más. La picada común es 51% más cara que en Argentina, mientras que la especial resulta 13% más barata.
Brasil, cuyo índice general es 10% inferior al argentino, tiene precios menores en numerosos cortes, incluidos bife ancho, bife angosto, nalga y vacío. Pero el lomo resulta 38% más caro, y ambas variedades de picada superan los precios argentinos: 73% en común y 10% en especial. Paraguay también muestra diferencias de distinto signo en picada: la común es 43% más cara y la especial, 19% más barata.
La posición argentina depende, por lo tanto, del producto considerado. El país presenta precios relativamente bajos dentro de esta muestra, pero esa ventaja se amplía, se reduce o cambia de signo según el corte y la variedad. Los resultados muestran diferencias tanto en el nivel general de precios como en las relaciones de precios entre productos dentro de cada mercado.
Nota: se priorizan precios regulares. Índices redondeados.
Fuente: IERAL de Fundación Mediterránea sobre precios de supermercados online y fuentes oficiales.
Carne aviar
La comparación del pollo presenta algunas diferencias respecto de la carne bovina. Brasil y Paraguay vuelven a ubicarse por debajo de Argentina, con precios aproximadamente 29% y 17% menores sobre los cortes comunes. Pero Estados Unidos, que presenta el mayor índice de precios bovinos de la muestra, tiene en pollo un nivel cercano al argentino, aproximadamente 2,6% inferior.
Chile se encuentra 11% por encima de Argentina, mientras que las diferencias alcanzan 38% en Australia y 50% en Nueva Zelanda. Los mayores índices corresponden a Canadá y Uruguay, donde los precios de los cortes comunes rondan el doble de los argentinos.
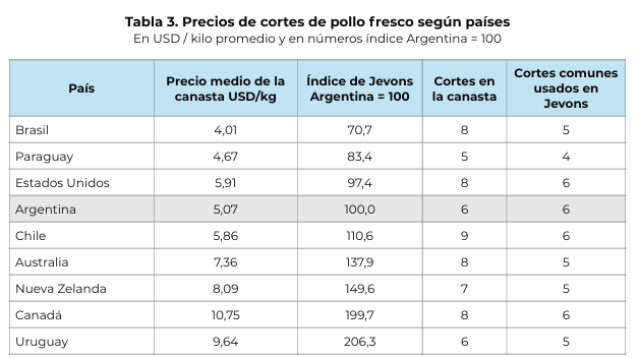
Nota: se consideran productos frescos o refrigerados, no premium. Se utiliza el precio habitual informado por el supermercado. Cuando solo se publica un precio, se toma ese valor, que puede incluir descuentos. El precio por corte es la mediana por cadena y luego entre cadenas. La canasta asigna igual peso a cada corte y excluye las categorías con menos de dos productos únicos, salvo fuentes oficiales. Jevons compara únicamente los cortes comunes con Argentina.
Fuente: IERAL de Fundación Mediterránea sobre precios de supermercados online y fuentes oficiales.
El promedio de las canastas relevadas va desde USD 4,01 por kilogramo en Brasil hasta USD 10,75 en Canadá, frente a USD 5,07 en Argentina. Como las canastas tienen distinta composición, su ordenamiento puede diferir del obtenido con Jevons. Estados Unidos, por ejemplo, presenta un promedio superior al argentino cuando se incluyen todos sus cortes disponibles, pero un índice ligeramente inferior al comparar los cortes comunes.
Las brechas cambian según el corte
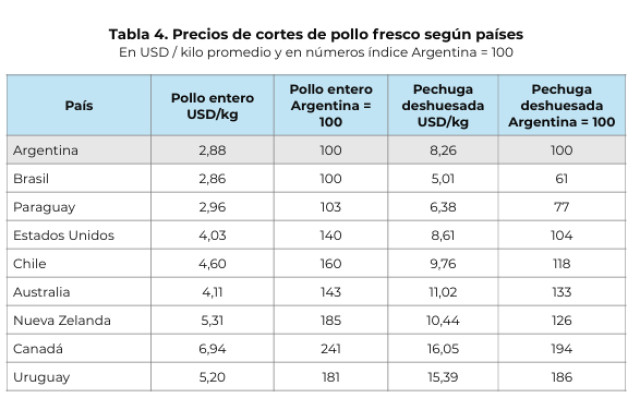
El pollo entero y la pechuga deshuesada permiten observar con claridad cómo se modifica la posición de cada país según el producto considerado.
En Brasil y Paraguay, la ventaja de precios respecto de Argentina se concentra en los cortes. El pollo entero cuesta prácticamente lo mismo en los tres países, alrededor de USD 2,9 por kilogramo. En cambio, la pechuga deshuesada resulta 39% más barata en Brasil y 23% más barata en Paraguay.
Nota: índices calculados respecto del precio argentino de cada producto y redondeados.
Fuente: IERAL de Fundación Mediterránea sobre precios de supermercados online y fuentes oficiales.
Esta diferencia también se observa en la relación entre productos dentro de cada mercado. En Argentina, el kilogramo de pechuga deshuesada cuesta aproximadamente 2,9 veces el kilogramo de pollo entero; en Brasil, esa relación es de 1,7 veces y en Paraguay, de 2,2 veces. La diferencia de precios entre el producto entero y la pechuga es, por lo tanto, mayor en Argentina
Fuente: IERAL de Fundación Mediterránea sobre precios de supermercados online y fuentes oficiales.
En Chile el pollo entero resulta 60% más caro que en Argentina, pero la pechuga deshuesada tiene una brecha de solo el 18%. En Nueva Zelanda, la brecha también se reduce al pasar del pollo entero a la pechuga: de 85% a 26%.
Estados Unidos merece una referencia particular. Su índice agregado es cercano al argentino, aunque el pollo entero cuesta aproximadamente 40% más. La pechuga deshuesada tiene un precio semejante, mientras que la pata muslo resulta 9% más barata y la pierna, aproximadamente 37% más barata. El resultado general reúne así productos con diferencias de distinto signo y magnitud.
En Canadá y Uruguay, los precios elevados alcanzan tanto al pollo entero como al de pechuga deshuesada. Canadá presenta las mayores brechas en estos dos productos: 141% y 94%, respectivamente. En Uruguay, las diferencias rondan 81% para el entero y 86% para la pechuga; el índice general es mayor porque incorpora otros cortes con brechas más amplias, como la pata muslo.
El relevamiento muestra que una comparación centrada exclusivamente en pollo entero ofrecería una imagen distinta de la obtenida al incluir sus cortes. Argentina tiene un precio de pollo entero semejante al de Brasil y Paraguay y menor que el de los restantes países de la muestra. En pechuga deshuesada, en cambio, Brasil y Paraguay presentan precios inferiores al argentino.
La relación de precios entre carne bovina y pollo
Estados Unidos y Uruguay muestran que un mismo país puede ocupar posiciones muy diferentes en ambas carnes. El primero tiene el mayor índice bovino, pero precios de pollo cercanos a los argentinos. Uruguay presenta el mayor índice aviar, mientras que su carne bovina se ubica apenas 10% por encima de Argentina.
Nota: cada índice compara los productos comunes entre el país considerado y Argentina. Los conjuntos de productos pueden variar entre países. Se priorizan los precios regulares.
Fuente: IERAL de Fundación Mediterránea.
Paraguay presenta precios inferiores a los argentinos en ambas carnes, con diferencias de magnitud semejante. Chile se ubica moderadamente por encima en los dos mercados. Australia y Nueva Zelanda también tienen precios mayores, mientras que Canadá aparece entre los países más caros tanto en bovino como en pollo, aunque la diferencia con Argentina es más amplia en este último.
Brasil muestra una ventaja de precios más marcada en pollo: su índice se encuentra 29% por debajo del argentino, frente a una diferencia de 10% en carne bovina. Estados Unidos presenta una divergencia todavía mayor. Allí, la carne bovina cuesta aproximadamente 82% más que en Argentina sobre las categorías comunes, mientras que el pollo tiene un nivel de precios muy próximo al argentino.
Uruguay ofrece el contraste inverso. Su índice bovino es apenas 10% superior al argentino, pero el aviar supera el doble. La diferencia se refleja también en los promedios de las canastas: USD 15,42 por kilogramo para carne bovina y USD 9,64 para pollo. La relación entre ambos es de 1,60, la menor de los nueve países relevados.
En Argentina, esa relación alcanza 2,59: la canasta bovina promedia USD 13,13 por kilogramo y la aviar, USD 5,07. En Estados Unidos llega a 4,20, con valores de USD 24,87 y USD 5,91, respectivamente. Aunque estos cocientes dependen de la composición de las canastas, ilustran una diferencia importante: la distancia de precios entre ambas carnes es considerablemente menor en Uruguay y mayor en Estados Unidos.
El contraste también aparece al comparar productos específicos. La pechuga deshuesada cuesta alrededor de USD 15,39 por kilogramo en Uruguay, por encima de la nalga bovina, que se ubica en USD 11,84. En Argentina, la relación se invierte: la pechuga cuesta USD 8,26 y la nalga, USD 13,90. No se trata de productos equivalentes, pero el ejemplo permite observar cómo cambia su posición relativa dentro de la oferta de carnes.
Estos resultados muestran que un país puede tener precios relativamente altos en una carne y cercanos a los argentinos en otra. Uruguay y Estados Unidos son los ejemplos más claros. Comprender estas divergencias requiere examinar las condiciones de producción, abastecimiento y comercialización de cada mercado, junto con las preferencias de los consumidores.
¿Qué factores pueden explicar las diferencias de precios?
Las diferencias de precios pueden responder a factores que actúan simultáneamente. El precio final reúne los costos de producción, faena, procesamiento, distribución y venta, los márgenes comerciales y los impuestos. La productividad, la escala, la sanidad y los costos de alimentos, salarios, energía y locales pueden variar entre países y entre carnes.
También intervienen la demanda y la posibilidad de abastecerse desde el exterior. Las preferencias por determinados cortes modifican sus precios relativos; los aranceles, los cupos y las habilitaciones sanitarias condicionan la competencia de las importaciones. La cercanía a un proveedor eficiente no garantiza que sus productos puedan ingresar y llegar al consumidor a precios menores.
El relevamiento permite identificar patrones compatibles con estos mecanismos, aunque no cuantificar la contribución de cada uno. A continuación se examinan tres factores: el nivel de ingreso, los impuestos al consumo y las condiciones de integración comercial.
El ingreso por habitante y los precios de las carnes
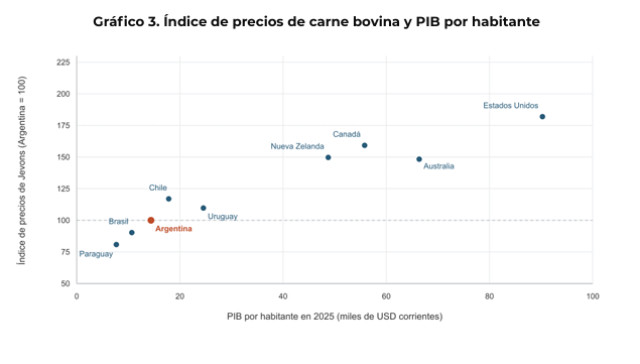
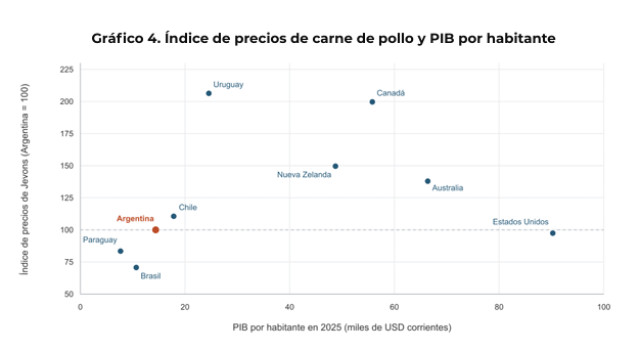
¿Los países de mayor ingreso tienen carne más cara? En esta muestra, la relación aparece con claridad en carne bovina y resulta menos uniforme en pollo. Para examinarla se utiliza el PIB por habitante en dólares corrientes como indicador del nivel económico de cada país. Es una aproximación, no representa el ingreso disponible de los hogares
Fuente: IERAL de Fundación Mediterránea. Precios: relevamiento de supermercados y fuentes oficiales
PIB por habitante: serie del FMI, en dólares corrientes de 2025.
En carne bovina, los países de menor ingreso —Paraguay y Brasil— presentan los precios más bajos, mientras que Estados Unidos, Canadá, Australia y Nueva Zelanda se ubican en el tramo superior. Argentina ocupa una posición intermedia entre esos grupos. El ordenamiento no es exacto: Uruguay tiene mayor ingreso que Chile, pero menor precio bovino; Australia tiene mayor ingreso que Canadá, aunque su carne resulta más barata.
La asociación es, de todos modos, estrecha. Entre los nueve países, la correlación entre el PIB por habitante y el índice bovino, tomando ambas variables en logaritmos, alcanza 0,98. El ajuste indica que diferencias de 10% en el PIB por habitante se asocian con diferencias cercanas a 3% en el precio bovino. Los países de mayor ingreso tienden a presentar precios bovinos más altos, aunque las diferencias de precios son proporcionalmente menores que las de ingreso.
Una explicación posible de la asociación entre ingreso y precios se vincula con el efecto Balassa-Samuelson. En su formulación clásica, una mayor productividad en las actividades que producen bienes comerciables internacionalmente permite pagar salarios más altos. La competencia por trabajadores transmite esa presión salarial a los servicios locales. Cuando la productividad de estos servicios no aumenta en igual proporción, sus costos y precios tienden a ser mayores.
Este mecanismo puede alcanzar al precio minorista de la carne. Aunque el producto se comercialice internacionalmente, su llegada al consumidor requiere servicios locales de distribución y venta. El precio de góndola incorpora, por lo tanto, un componente cuyo costo puede variar considerablemente entre países. Una economía puede producir carne de manera competitiva y, al mismo tiempo, tener costos elevados de comercialización. La mayor productividad de esas actividades puede compensar parte de la diferencia salarial.
La asociación encontrada entre PIB por habitante y precios bovinos es compatible con esta explicación, pero no permite comprobarla. Para identificar su contribución sería necesario comparar productividades, salarios y costos a lo largo de la cadena, además de los precios mayoristas y minoristas. Las divergencias observadas en pollo muestran, a su vez, que las condiciones generales de cada economía deben complementarse con factores específicos de cada mercado.
También puede intervenir la demanda. Un mayor ingreso permite destinar más recursos a determinados cortes, calidades o servicios. Sin embargo, estos datos no permiten separar ese efecto del de los costos de producción y comercialización, ni de otros factores asociados al desarrollo económico.
En pollo, la correlación con el ingreso baja a 0,54. Brasil y Paraguay combinan ingresos y precios relativamente bajos, mientras que Canadá presenta valores elevados en ambas variables. Pero Estados Unidos y Uruguay se apartan de esa relación: el primero tiene el mayor PIB por habitante y un precio aviar cercano al argentino; el segundo tiene un ingreso bastante menor que las economías más ricas de la muestra, pero el mayor índice aviar.
Estas divergencias ayudan a delimitar el alcance de la explicación. El ingreso puede contribuir a entender diferencias generales entre países, pero resulta insuficiente para interpretar por qué una misma economía presenta precios relativamente elevados en una carne y bajos en otra. Para esos casos deben examinarse las condiciones específicas de producción, abastecimiento y competencia.
Los resultados describen una asociación entre nueve países, no un efecto causal del ingreso sobre los precios. La relación estimada tampoco permite anticipar cómo cambiarían los precios argentinos ante una recuperación del ingreso.
Los impuestos y las diferencias de precios
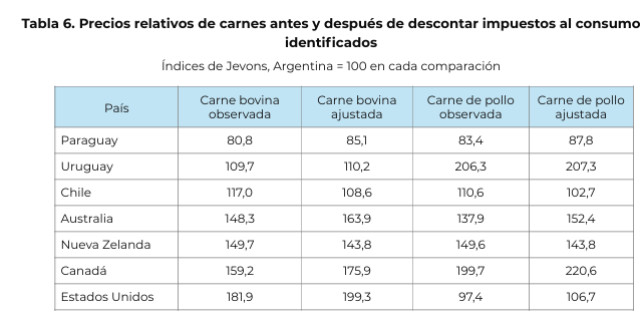
Los precios comparados incluyen impuestos que difieren entre países; para Estados Unidos se incorpora una estimación de sales tax de 0,9%. Para evaluar cuánto contribuyen a las brechas observadas, un primer ejercicio consiste en descontar el IVA, el GST o el sales tax considerado y comparar los valores resultantes. Este cálculo permite separar un componente identificable del precio, aunque no elimina todos los impuestos incorporados a los costos de producción y distribución.
Los tratamientos son diversos. Argentina aplica una alícuota reducida de 10,5% a las carnes bovina y aviar consideradas en el relevamiento. Paraguay grava estas carnes al 5%; Uruguay, al 10%; y Chile aplica la tasa general de 19%. Nueva Zelanda aplica un GST de 15%, mientras que Canadá tiene tasa cero para carnes frescas y pollo y Australia los considera libres de GST. Estas diferencias permiten comprobar si los mayores precios de algunos mercados se mantienen al retirar ese impuesto.
Para obtener el precio sin IVA se divide el precio publicado por uno más la alícuota. Así, una tasa de 10,5% representa aproximadamente 9,5% del precio final, y una de 19% representa 16%. En Estados Unidos se retira el ajuste de 0,9% agregado a los precios publicados. La corrección se aplica tanto al país comparado como a Argentina.
Nota: ejercicio de descuento de las tasas indicadas, manteniendo las categorías y precios del relevamiento. Argentina también se expresa sin IVA y se normaliza nuevamente en 100. En Estados Unidos se descuenta el sales tax estimado de 0,9%; el precio neto coincide con el publicado antes de ese ajuste. No se descuentan otros tributos.
Fuente: IERAL de Fundación Mediterránea.
Chile es un caso donde el tratamiento tributario contribuye a explicar una parte apreciable de la diferencia. Su brecha bovina con Argentina se reduce de 17% a aproximadamente 9%, y la aviar pasa de 11% a 3%. Paraguay conserva precios inferiores a los argentinos, aunque su ventaja se reduce al retirar el impuesto de ambos países.
En Canadá y Australia sucede lo contrario. Como sus carnes están libres de GST, descontar el IVA argentino amplía las brechas. La diferencia bovina canadiense aumenta de 59% a 76% y la australiana, de 48% a 64%. En Estados Unidos, la brecha bovina pasa de 82% a aproximadamente 99%, y el pollo, cuyo precio final estimado es cercano al argentino, resulta 7% más caro al retirar los impuestos considerados de ambos países. Sus mayores precios bovinos, por lo tanto, no pueden atribuirse a una mayor imposición directa de este tipo.
Uruguay ofrece otro resultado relevante: como su alícuota es muy próxima a la argentina, la corrección modifica poco los índices. El elevado precio relativo del pollo uruguayo permanece prácticamente intacto. Además, cuando ambas carnes reciben la misma tasa, descontarla no modifica su relación de precios dentro del país.
Este ejercicio no determina cuánto bajarían los precios si se redujera un impuesto: esa respuesta depende de su traslado a precios y de las condiciones de oferta y demanda. Tampoco estima la carga tributaria total. En Argentina, por ejemplo, el Impuesto a los Ingresos Brutos recae sobre distintas etapas de la cadena, con alícuotas y bases diferentes; no corresponde descontar una única tasa del precio final como si fuera IVA.
La evidencia permite una conclusión acotada: las diferencias en IVA y GST ayudan a interpretar algunas brechas, especialmente con Chile, pero dejan sin explicar otras de gran magnitud. Una evaluación más amplia requiere incorporar los demás tributos y las condiciones productivas y comerciales de cada mercado.
La posición comercial y las condiciones de acceso a los mercados
La condición de exportador o importador neto puede contribuir a explicar las diferencias de precios. Para un mismo producto, manteniendo constantes las demás condiciones, el mercado exportador tiende a vincularse con el precio internacional descontados los gastos necesarios para colocarlo en el exterior. En un mercado importador, el abastecimiento incorpora al precio de origen los costos de transporte, ingreso y distribución. Esa diferencia entre las paridades de exportación e importación puede generar una brecha aun sin restricciones comerciales.
La comparación debe hacerse por tipo de carne y, cuando sea posible, por producto. Un país puede exportar ciertos cortes e importar otros, según las preferencias de consumo y las características de su producción. Por eso, participar como exportador no implica necesariamente disponer de un excedente neto en el conjunto del mercado.
Estados Unidos ilustra esa diferencia. En 2025 importó aproximadamente 2,44 millones de toneladas de carne bovina y exportó 1,17 millones, medidas en equivalente carcasa. En pollo, en cambio, exportó alrededor de 3,04 millones de toneladas e importó apenas 70.000, medidas en equivalente listo para cocinar. Es, por lo tanto, importador neto de bovino y exportador neto de pollo. Esta posición es compatible con el contraste del relevamiento realizado: un precio bovino 82% superior al argentino y un precio aviar muy próximo. No permite, sin embargo, atribuirle toda la diferencia.
La condición exportadora tampoco garantiza precios minoristas bajos. Australia y Nueva Zelanda tienen una marcada orientación exportadora bovina, pero sus precios de góndola superan los argentinos en aproximadamente 48% y 50%. Brasil y Paraguay, también exportadores, presentan precios inferiores. Los costos locales de comercialización, las características de los productos y la demanda siguen interviniendo en el precio final.
Las políticas comerciales pueden modificar esas referencias. En un mercado exportador, un derecho de exportación reduce el ingreso neto obtenido por vender al exterior y, con ello, la referencia que esa alternativa ofrece al mercado interno. Manteniendo constantes el precio internacional y las demás condiciones, tiende a reducir el precio local respecto de un escenario sin ese impuesto. Las restricciones cuantitativas a la exportación pueden operar en el mismo sentido cuando limitan efectivamente las ventas externas.
Argentina aplica derechos de exportación sobre determinadas operaciones de carne bovina y aviar. El esquema establecido por el Decreto 526/2025 redujo al 5% las alícuotas de varias posiciones de estas cadenas; existen tratamientos diferenciados, incluida la exención para productos bovinos de la categoría vaca bajo las condiciones previstas. Estas medidas pueden contribuir a que el precio interno se ubique por debajo de la referencia internacional, pero su tasa no puede trasladarse directamente como una reducción equivalente del precio de supermercado.
El efecto también depende del horizonte considerado. Una menor remuneración de la producción puede afectar la inversión y la oferta futura. Por eso, el efecto esperado de los DEX sobre la referencia de precios en el corto plazo debe distinguirse de sus consecuencias sobre la capacidad de abastecimiento.
En un mercado importador, los aranceles elevan el costo de ingresar productos y los cupos pueden limitar el volumen disponible a precios competitivos. Cuando esas restricciones son efectivas, permiten sostener precios internos superiores a los que prevalecerían con un acceso más amplio a proveedores externos.
Canadá ofrece un ejemplo relevante para el pollo. Su sistema de gestión de la oferta combina cuotas de producción, mecanismos de fijación de precios e importaciones administradas mediante contingentes arancelarios. Dentro de los cupos se permite el ingreso a tasas bajas o nulas; fuera de ellos, el arancel de 2026 alcanza 238% para determinadas presentaciones de pollo entero y 249% para determinados cortes deshuesados, con mínimos específicos por kilogramo. La cercanía a Estados Unidos y los acuerdos comerciales no equivalen, por lo tanto, a una libre entrada de pollo estadounidense. Este régimen es compatible con el elevado precio canadiense observado.
Uruguay plantea otra pregunta importante. Su fuerte orientación exportadora bovina convive con un precio aviar elevado, pese a la cercanía de Brasil. Las importaciones de pollo existen y Brasil es su principal proveedor, pero esa conexión no asegura que la oferta externa discipline plenamente los precios locales. Para interpretar la brecha deben considerarse las autorizaciones, los requisitos sanitarios, los volúmenes efectivamente ingresados y su llegada a la distribución minorista.
La posición comercial y las restricciones al intercambio aportan, así, elementos para interpretar las diferencias. Pero el saldo exportador o importador también es resultado de los costos, la demanda y las propias políticas. Su relación con los precios debe examinarse junto con esos factores, distinguiendo la referencia internacional del precio que finalmente paga el consumidor.
Cobertura del relevamiento y fuentes de información
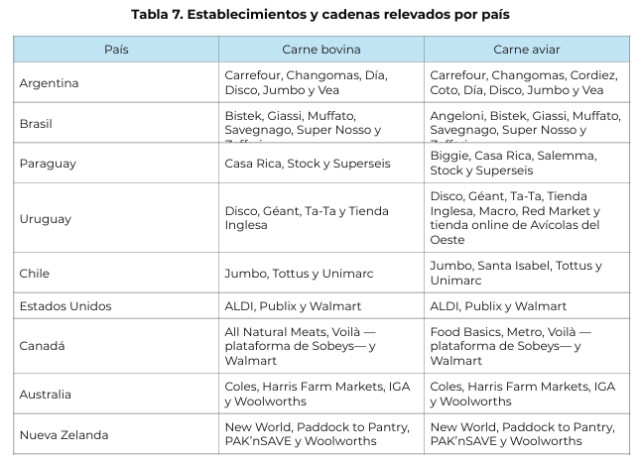
El relevamiento reúne precios publicados por supermercados, comercios especializados y tiendas online de nueve países, complementados con información estadística oficial y sectorial. La cobertura comercial difiere entre carne bovina y aviar, según la disponibilidad de productos y precios.
Nota: el listado identifica las fuentes comerciales incorporadas a las bases del relevamiento. No todos los establecimientos aportan observaciones a cada corte ni a todos los indicadores: la inclusión depende de la presentación, la comparabilidad y los filtros de calidad y tamaño de muestra. Las categorías frescas y congeladas se analizan por separado. Disco y Géant se agrupan en el análisis uruguayo para evitar duplicar catálogoscompartidos.
Fuente: IERAL de Fundación Mediterránea
Fuentes estadísticas y sectoriales
En Estados Unidos se consultaron las series de precios medios al consumidor del Bureau of Labor Statistics (BLS) para ambas carnes. Para bovino también se incorporó información del Agricultural Marketing Service del Departamento de Agricultura (USDA-AMS) sobre precios publicitados por supermercados. Esta última fuente corresponde a anuncios comerciales y puede incluir promociones; no constituye una serie de precios habituales de góndola.
En Canadá se utilizaron las series de precios minoristas medios de Statistics Canada, correspondientes a categorías bovinas y pollo entero.
En Uruguay se consultó el Sistema de Información de Precios al Consumidor (SIPC), del Ministerio de Economía y Finanzas, difundido mediante precios.uy. Además de las medianas generales de mercado, se incorporaron precios identificados por cadena. Para pollo entero, esta información aporta observaciones de Ta-Ta, Macro y Red Market.
En Argentina se incorporaron relevamientos del Instituto de Promoción de la Carne Vacuna Argentina (IPCVA). Para pollo se utiliza información de su informe mensual correspondiente a AMBA, Rosario y Córdoba; para bovino, la base contiene observaciones de carne picada. El IPCVA se identifica como fuente sectorial, diferenciada de las fuentes estadísticas gubernamentales.
Las series generales del BLS, Statistics Canada y las medianas de mercado del SIPC se conservan como fuentes complementarias y de respaldo. Cuando existen observaciones comerciales para una categoría, los programas priorizan esas observaciones sobre dichas series generales. Los datos del IPCVA y los precios por cadena obtenidos del SIPC tienen un tratamiento específico dentro del cálculo.
Para convertir los valores a dólares se utiliza el tipo de cambio de referencia A3500 del Banco Central de la República Argentina y, para las restantes monedas, las tasas de referencia de open.er-api.com conservadas en la base para las fechas correspondientes. A los precios estadounidenses se agrega el sales tax estimado de 0,9% utilizado como aproximación nacional.
Fuente: IERAL