Ideas principales
- Las compras del BCRA, el tramo disponible del swap chino y la capacidad de venta en futuros entre Rofex y BYMA suman cerca de USD 35.000 millones, de los cuales una parte ya tiene destino en el programa financiero.
- En 2025, la FAE sumó USD 29.930 millones entre abril y octubre, una referencia útil para dimensionar la demanda de cobertura en un año electoral.
- Vender divisas implicaría absorber pesos y presionaría sobre las tasas. Convalidar una suba hacia el techo de la banda, hoy 27,8% por encima del mayorista, afectaría el salario real.
- El Tesoro logró colocar instrumentos post cambio de gobierno por primera vez desde julio, sin convalidar premios respecto al mercado secundario.
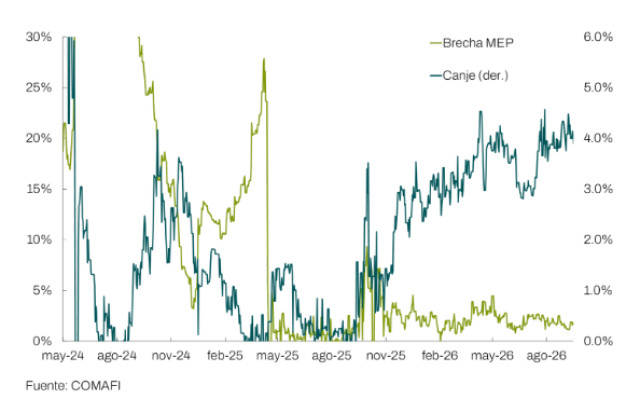
- Los Globales cayeron 1,1% promedio a pesar del contexto positivo para la renta fija internacional. En paralelo, el canje CCL – MEP tocó 5,4%, máximos desde la unificación cambiaria en abril de 2024.
Fuentes de dólares
El total mencionado (USD 125.000 M) se compone de cinco bloques:
- El primero son los swaps con China y Estados Unidos, por USD 20.000 millones cada uno (USD 40.000 millones).
- Le siguen USD 25.000 millones de vencimientos de 2027 que cuentan con fuentes de fondeo previstas. La porción en manos locales se renovaría en el mercado. Según el gobierno, la externa quedaría cubierta por acuerdos con organismos internacionales y otros gobiernos.
- Las compras de divisas desde noviembre de 2025 aportarían otros USD 20.000 millones.
- Los contratos de dólar futuro, USD 15.000 millones.
- Los USD 25.000 millones restantes quedarían asociados al superávit comercial y a otros ingresos de divisas.
En los swaps, cada acuerdo tiene un monto total y un tramo de uso inmediato. En la antesala de la elección de 2025, el BCRA activó USD 2.500 millones del acuerdo con el Tesoro de Estados Unidos y los canceló en los meses siguientes. Para hacerlo recurrió a su línea de pases con el BIS, históricamente de USD 3.000 millones, de la que tomó solo lo necesario. Luego, con las compras de 2026, fue devolviendo esos fondos. El tramo restante del acuerdo con Estados Unidos funcionaría como un respaldo adicional, sujeto a una nueva activación.
Con China, el BCRA renovó en agosto el acuerdo por 130.000 millones de yuanes (unos USD 19.000 millones) y extendió su vigencia de tres a cinco años, hasta 2031.
- El tramo utilizable sin nueva autorización es de 35.000 millones de yuanes (USD 5.000 millones).
- Según sus Estados Contables, el saldo en uso bajó a 4.600 millones de yuanes (unos USD 650 millones) a mediados de enero de 2026.
- El disponible inmediato rondaría, entonces, USD 4.300 millones.
El segundo bloque: los vencimientos
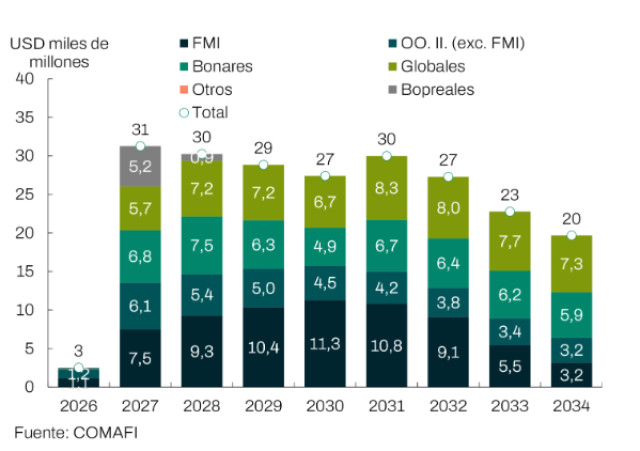
El segundo bloque corresponde a los vencimientos (ver Gráfico 1). La previsión oficial contempla colocar unos USD 5.000 millones en el mercado, y el ministro Caputo señaló esta semana que el swap chino podría actuar como respaldo si fuera necesario. El programa financiero contempla, además, el uso de unos USD 9.000 millones del BCRA, entre depósitos y compras de divisas. A eso se suman unos USD 5.000 millones que la entidad destinará a cancelar BOPREAL. En conjunto, unos USD 14.000 millones de esas fuentes ya tienen un destino asignado.
Las compras del BCRA y el agro
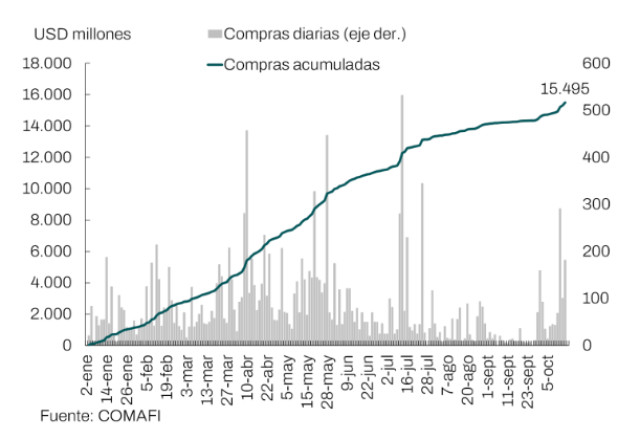
En cuanto a las compras, al 15 de octubre el BCRA acumula USD 15.495 millones desde noviembre de 2025 (ver Gráfico 2). Para alcanzar los USD 20.000 millones previstos restan unos USD 4.500 millones entre lo que queda del año y 2027. Parte de lo adquirido se aplicó a pagos de deuda: en el mismo lapso, las reservas brutas subieron USD 8.825 millones respecto del 24 de octubre de 2025, hasta USD 50.040 millones.
Esas compras adicionales dependen, en buena medida, del agro. El sector liquidó USD 22.276 millones entre enero y septiembre, 20% más que en 2024, y los registros de 2019 y 2024 sugieren otros USD 6.500 millones en el último trimestre. De cara a 2027, la cosecha gruesa concentra los ingresos entre abril y septiembre, justo antes de la elección (USD 17.103 millones en esa ventana de 2026). El ritmo de ese flujo podría variar según las expectativas del sector. Si se anticipara una baja transitoria de retenciones, algunos productores podrían demorar sus ventas, como ocurrió en 2025, cuando septiembre concentró USD 7.108 millones y el cuarto trimestre sumó USD 2.891 millones. En ese caso, las divisas llegarían en una ventana más corta y las compras del BCRA se concentrarían en esos meses.
Futuros en Rofex y BYMA
En futuros, Rofex fija un tope de USD 9.000 millones para la posición vendida del BCRA, al que se suman otros USD 6.000 millones que podrían venderse en BYMA. El total coincide con el componente mencionado. Estos contratos se liquidan en pesos y no implican entrega de divisas, aunque su efecto sobre el contado no es neutro. Al ofrecer cobertura con una tasa implícita baja, el BCRA induce a los bancos a vender dólares en el contado y cubrirse en futuros, lo que genera oferta de divisas. Como contrapartida, una eventual corrección cambiaria impactaría sobre el balance de la entidad.
Margen disponible y demanda de cobertura
Si se consideran solo los recursos de uso inmediato y se descuentan los compromisos ya previstos, el margen disponible rondaría USD 25.000 millones. A ese núcleo se sumarían las fuentes que podrían activarse según la necesidad, como el tramo restante del swap con Estados Unidos.
Para dimensionar la demanda que podría enfrentarse, la referencia más cercana es 2025 (ver Gráfico 3). La FAE de personas y empresas, neta de ventas, sumó USD 29.930 millones entre abril y octubre de ese año, con un máximo de USD 6.577 millones en septiembre. Parte de ese volumen respondió a la salida del cepo para personas en abril, por lo que no refleja exclusivamente el componente electoral.
Más allá de la disponibilidad de dólares, el uso de esos recursos tiene un costo en pesos. Cada dólar vendido retira pesos del mercado, y esa absorción presiona sobre el costo del dinero. Una tasa más alta eleva la irregularidad de la cartera crediticia y enfría la actividad. La experiencia de 2025 es ilustrativa: en los meses previos a los comicios, la caución a un día mostró una volatilidad elevada y llegó a 99,6% TNA en agosto y a 129% TNA el 14 de octubre.
La alternativa sería permitir que el tipo de cambio se acerque al techo de la banda, que hoy se ubica 27,8% por encima del mayorista, 1.935 vs. 1.514 pesos por dólar. Ese recorrido implicaría una depreciación del TCR, con efectos sobre el salario real y la actividad vía consumo. Una tercera opción es restringir los flujos de capitales. Creemos que solo se utilizaría si la demanda de cobertura se volviera excesiva, aunque es una herramienta que ya se usó en el pasado.
Estrategia: licitación post 2027
En nuestra última entrega, habíamos comentado que los títulos más largos en moneda local, como los Duales CER/Tamar, habían sido traccionados por la recuperación de la curva hard-dollar y registrado ganancias promedio cercanas al 1,5%. Este renovado apetito parece haber animado al gobierno a testear la demanda de los inversores por vencimientos más allá del cambio de gobierno. En la última licitación, Finanzas ofreció un menú integrado casi totalmente por instrumentos post 2027: una Lecap a ene-27, un Bontam a ago-28, un Dual CER/Tamar a dic-29 y un Dual USD-linked/Tamar a ene-28.
Finalmente, el gobierno obtuvo un rollover del 136%, lo que implicaría un retiro de liquidez del sistema por $1,7 billones. Como referencia, estimamos que el stock de Repo contra BCRA se ubica en $1,8 billones e incluso ayer la tasa de pases interbancarios trepó 170 bps al 22,8% TNA VWAP. En este sentido, la prensa reportó que el Tesoro habría compensado parcialmente el impacto monetario con una recompra de bonos por $1 billón, que liquidaría en estos días para evitar un salto de las tasas overnight.
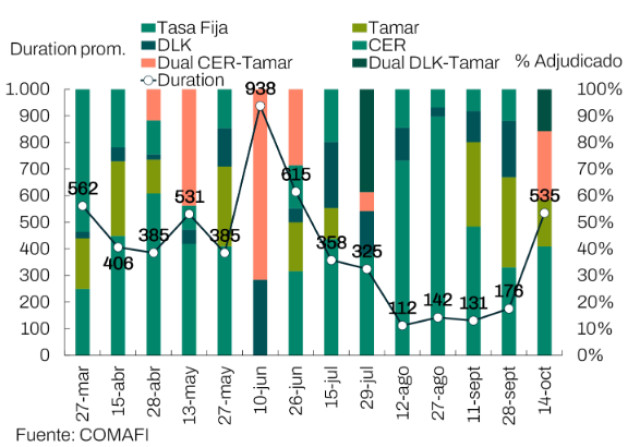
Adentrándonos en la subasta, la Lecap a enero concentró 41% de lo adjudicado y sorpresivamente cortó 0,3 p.p. TNA debajo del mercado secundario, con ofertas rechazadas por casi $2 billones. El restante 59% correspondió a los instrumentos post 2027, lo que le permitió alcanzar una duration promedio de 535 días, la más alta desde junio (ver Gráfico 5). El gran resultado de la licitación se observó especialmente en las tasas de corte de los instrumentos largos, donde el gobierno no convalidó prácticamente premios respecto al mercado secundario. La próxima licitación es el miércoles 28/10, con vencimientos por $16,8 B tras el canje de S30O6 en poder del BCRA. Incluyen USD 5.348 M VN de Lelink, que probablemente se canjeen parcialmente la semana próxima. Dado el éxito de la última colocación, todo parece indicar que el Tesoro incluirá nuevamente títulos post cambio de gobierno.
Canje entre BCRA y Tesoro
En la mencionada conversión entre BCRA y Tesoro, la entidad monetaria canjeó su tenencia de $4 billones VN de Lecap S30O6 por:
- USD 718 MM de Lelink D30N6,
- $1,55 B de Boncap T30A7 y
- $1,68 B de Boncap T31Y7.
De esta manera, estimamos que el BCRA cuenta con un stock de Lelink por VN USD 3.350 millones:
- unos USD 2.000 MM de D30O6 (próximos a canjearse),
- USD 718 MM de D30N6 y
- USD 612 MM de TZV27.
En tanto, la tenencia privada de la Lelink más corta ascendería a unos USD 3.300 MM, de cara al fixing del 27-oct.
¿Vale la pena estirar duration a 2028?
Tras la buena performance de la licitación del Tesoro es válido preguntarse ¿vale la pena estirar duration a 2028? Revisando las típicas forwards en torno al evento electoral, éstas se ampliaron durante la semana en las distintas curvas, aunque aún se ubican lejos del estrés observado en septiembre (ver Gráfico 6). Con esto en cuenta, podemos esperar hacia adelante mayores incentivos a “dar el salto” a 2028. Por eso, para inversores tradicionales, que no sean entidades financieras, seguimos juzgando arriesgado buscar plazos más allá de la elección incluso con Duales CER/Tamar y privilegiamos posiciones en Boncer 2027. Si debemos elegir posicionamiento a plazos mayores, los Bontam 2028 lucen atractivos al compararse con sus pares Boncer: la Tamar real implícita perforó el -0,5% TNA en las últimas ruedas (ver Gráfico 7), escenario que no vemos consistente con una economía sin grandes restricciones financieras y cambiarias. Posiblemente, la opción más conservadora para muchos inversores sea el Dual USD-linked/Tamar TMVE8, que hoy ofrece un devengue de Tamar+7% junto a la cobertura cambiaria gracias a su dualidad. Dicha “opción” hoy lo hace cotizar casi 1 p.p. TNA debajo de su par “puro” TMF28.
Frente hard-dollar
En el frente hard-dollar, siguiendo nuestros comentarios de la semana pasada, los Globales frenaron su recuperación y acumulan pérdidas promedio del 1,1% en la semana. Así, el riesgo país regresó a la zona de los 620 puntos, por primera vez desde el 2-oct. Aunque es cierto que la renta fija internacional se mostró algo volátil luego de la publicación del CPI estadounidense, nuevamente los bonos argentinos lucen desacoplados de la dinámica global: US Treasury a 10 años comprimió casi 15 bps sus rendimientos en la semana, mientras que la deuda Emergente acumula 0,9% de avance. Paralelamente, la dinámica de los tipos de cambio financieros es llamativa: el canje CCL-MEP se disparó al 5,4%, máximos desde la unificación cambiaria para individuos desde abril de 2024 (ver Gráfico 8).
Fuente: Bco COMAFI