1. Record de exportación en granos y subproductos para los primeros nueve meses del año.
El frente externo argentino sigue dando la nota y, hasta el mes de septiembre, se mantiene el récord de exportaciones de los principales productos agrícolas para el año 2026: cerca de 88,9 Mt enviadas al exterior, casi 10% más que el año pasado y unas 6 Mt por encima del récord anterior, los 83 Mt de 2021.
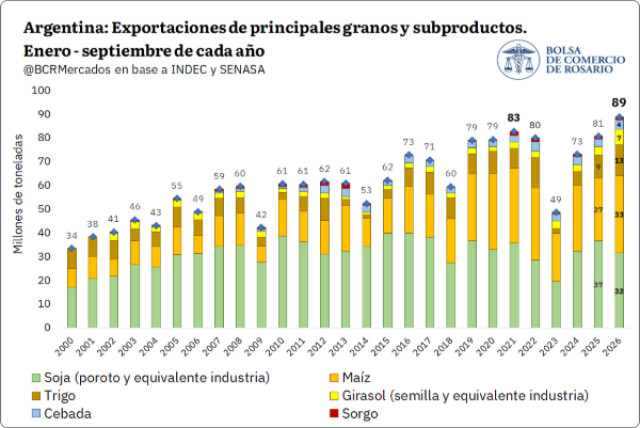
Tal como mencionamos en reportes anteriores (BCR_1 y BCR_2), detrás de ese número conviven una campaña que nos dio niveles de oferta extraordinarios y una demanda externa que viene absorbiendo granos en niveles récord. Por mencionar algunos de los cultivos destacados del año, se destaca el trigo, con 12,8 Mt exportadas (un 60% más que el promedio de los últimos años para esta fecha); y girasol, cuyos envíos ya superan las 6,5 Mt y más que duplican el promedio de las últimas campañas.
Más allá del análisis anual, el complejo soja fue el que mayor empuje tuvo este tiempo: en estos últimos dos meses las exportaciones acumuladas crecieron a un ritmo del 30%. Tal como se analizó en el reporte anterior, una excelente dinámica externa y cotizaciones que se sostienen para los subproductos, vienen acelerando las exportaciones del complejo: solo en harina de soja, entre agosto y septiembre se despacharon más de 6 Mt, un valor totalmente récord para esta altura del año si lo comparamos con otras campañas. Del mismo modo, el maíz acompañó ese ritmo, con un crecimiento de más del 29% de las exportaciones acumuladas del año en tan solo dos meses.
2- Maíz: récord de embarques
Entre agosto y septiembre se exportaron cerca de 7,63 Mt del cereal, el valor más alto de los últimos años para esos meses, y el acumulado de la campaña a septiembre trepa a 30,2 Mt, casi un 18% por encima del promedio de los últimos años.
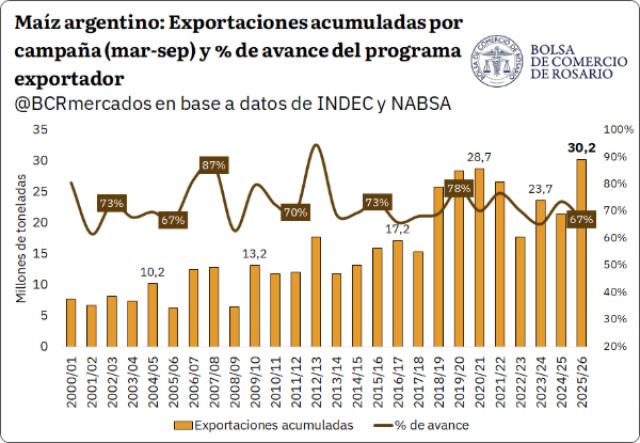
Ahora bien, ese récord convive con un programa exportador que todavía tiene mucho por delante. Sobre una producción que SAGyP estima en 72,5 Mt para la 2025/26 y exportaciones que proyectamos en 45 Mt para toda la campaña, quedarían cerca de 14,7 Mt por enviar al exterior. En términos absolutos nunca nos habían quedado tantas toneladas por despachar a esta altura del año, pero, en términos relativos, el avance del 67% se ubica levemente por debajo del promedio de los últimos años.
Por el lado de la comercialización interna del cereal, se viene registrando una dinámica similar: a la semana finalizada el 30 de septiembre se alcanzaron compras totales por más de 45 Mt, un valor no solo récord, sino que sobresale por más de 10 Mt el promedio para esta altura del año. Este dinamismo viene en línea con precios internos que se sostienen en valores superiores a los US$ 190/t y que, particularmente, para finales de septiembre llegaron a alcanzar máximos desde principios de año, con la pizarra en torno a los US$ 199/t.
Volviendo al frente externo, el maíz argentino está registrando buenos niveles de competitividad tanto por factores internos como externos. Respecto al plano doméstico, favorecido por la abundante oferta, buenos niveles de comercialización y por los recortes de derechos de exportación de este último tiempo, con una alícuota que pasó del 12% a mediados de 2025 al 8,5% que rige desde el último decreto 423/2026. Mientras que, en el plano externo, se están dando disrupciones globales que también favorecen la demanda por el maíz argentino.
Considerando la coyuntura del escenario global, el conflicto del Mar Negro se agravó notablemente en los últimos días, con una escalada de ataques con drones que por primera vez alcanzaron la zona económica exclusiva de Bulgaria, miembro de la OTAN, y hundieron un buque mercante. En las últimas semanas también fueron blanco petroleros y refinerías.
En un escenario donde el conflicto parecería no encontrar un desenlace a corto plazo y siendo Ucrania el cuarto exportador de maíz más grande del mundo, las exportaciones por el Mar Negro vienen registrando limitaciones. Y el calendario no ayuda: en los meses venideros el país suele exportar en promedio 6,9 Mt de maíz hasta fin de año, en línea con el inicio de la cosecha en octubre.
Frente a esto, los envíos ucranianos del cereal están siendo redireccionados por otras vías, principalmente por el Danubio hacia países de la Unión Europea. El bloque, que según la Comisión Europea reportaría para esta campaña su producción más baja desde al menos el año 2000 (48,3 Mt, tras una sequía que devastó los cultivos de varias regiones), importaría 32% más de maíz que el año pasado según fuentes de S&P Global, con Ucrania como su segundo proveedor más grande. Sin embargo, en caso de continuar las interrupciones logísticas en la región, el maíz del Mar Negro correría el mismo desenlace que el trigo: exportaciones paralizadas y terminales de granos sin operar en un contexto de conflicto y presión de oferta.
Sumado a estas complicaciones, Brasil estaría exportando menos maíz. Según datos de ANEC, nuestro país vecino envió cerca de 5,39 Mt del grano en septiembre, el segundo valor más bajo desde 2019 y 22% menos que el año pasado a esta altura.
Detrás de ese comportamiento aparece un cambio estructural: la demanda interna viene compitiendo con el programa exportador. Si bien la producción brasileña creció fuertemente en los últimos años, también lo hizo la porción que se destina al consumo doméstico, sobre todo industrial, asociado a la producción de biocombustibles. El contraste se ve con claridad: el consumo industrial pasaría de 19 Mt a 37 Mt en tan solo 4 años y, mirado contra el promedio de los últimos cinco años, el consumo doméstico total de la 2026/27 crecería un 42%, en tanto las exportaciones caerían más de un 10%.
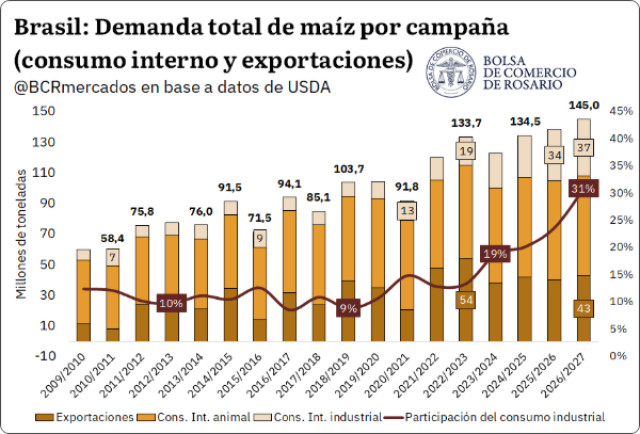
De este modo, el arranque del último trimestre encuentra al maíz argentino como uno de los más competitivos a nivel global, junto con un remanente por despachar inédito en términos absolutos y dos de los grandes orígenes con menos grano disponible para el mercado externo.
3- Las harinas argentinas ganan terreno en un mercado global convulsionado
Las harinas vegetales argentinas también están registrando un gran desempeño exportador. En particular, la harina de soja registra un dinamismo observable: tras un agosto que batió récord en embarques para ese mes, septiembre no se queda atrás y queda como el segundo mes más alto para las ventas externas en 2026. Según la agencia NABSA, se estiman embarques por 2,96 Mt para el noveno mes del año, y de confirmarse dichos datos por aduanas, sería el segundo valor más alto de la historia para dicho mes.
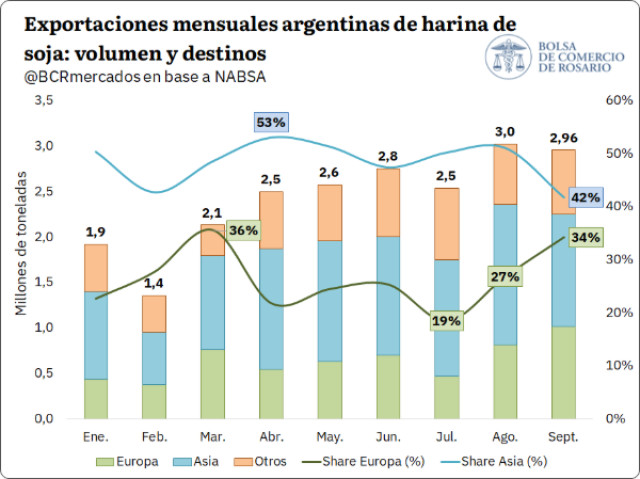
El dinamismo exportador de la harina de soja se enmarca en un contexto de una oferta más ajustada para el maíz, sobre todo en Europa. Como se comentó en la sección anterior, Ucrania, el principal proveedor de maíz de la UE, encuentra grandes dificultades para exportar y, restando pocas semanas del comienzo de su cosecha, el conflicto parece estar lejos de terminar. La incertidumbre de si se contará con el volumen necesario del cereal para abastecer la demanda forrajera incrementa el atractivo de otros insumos, como son las harinas proteicas.
Europa estrecha lazos comerciales con la Argentina como proveedor de harina de soja y en septiembre los despachos hacia el Viejo Continente fueron los más altos en el año, según datos de NABSA. En particular para agosto y septiembre, el bloque europeo registró compras que fueron casi un 30% mayores que el promedio del último lustro para ese bimestre.
El complejo soja no fue el único ganador en esta ventana de oportunidad que se abrió para la Argentina. La harina de girasol registra niveles de exportación récord: entre enero y septiembre se despacharon 1,74 Mt; 54% o 615.000 t más que el máximo anterior (2024/25), entendiéndose principalmente por el volumen muy abultado de la 2025/26, que batió una marca productiva. Asimismo, para septiembre de 2026 se registró el mejor mes exportador de la historia para este producto.
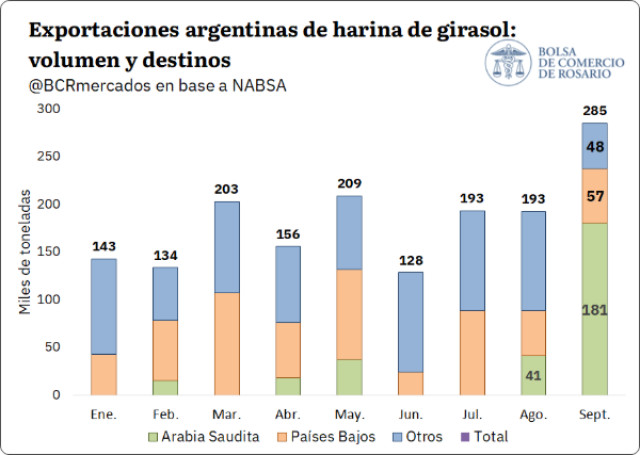
La coyuntura también ayuda a explicar este elevado nivel de absorción externa y, como no es sorpresa, las distorsiones comerciales inducidas por el conflicto del Mar Negro también impactan en este mercado. Rusia y Ucrania son los dos mayores productores y exportadores globales de girasol y sus derivados. Así, como efecto del fuego cruzado en el paso marítimo, las exportaciones de harina de girasol de estos orígenes se estancaron en niveles mínimos para agosto y septiembre, dejando desabastecido al mundo de este producto. Esta fue la gran oportunidad que colaboró para dar viento de cola a la exportación argentina.
En una campaña girasolera con saldos productivos nunca vistos, la Argentina se posiciona como una alternativa competitiva en sus subproductos. Sin embargo, el mercado de la harina de girasol no deja de ser pequeño, comparado con el de soja. En ese sentido, compras extraordinarias pueden elevar sustancialmente la proporción exportada, como sucedió en el último mes, cuando el interés comprador de Arabia Saudita dejó las exportaciones en 285.000 t, representando ese destino más de la mitad del tonelaje despachado.
La aparición de la demanda saudí parece responder a la competitividad de Argentina en subproductos de girasol, mientras el precio de la harina de soja viene incrementándose hace ya desde mediados de agosto, llegando en septiembre a alcanzar un máximo de dos años en Chicago. Arabia Saudita no es un comprador habitual de harina de girasol argentina, aunque sí de harina de soja, con una creciente influencia a lo largo de los últimos cinco años. Estos volúmenes tienen, entonces, un carácter de orden puntual por parte de un importador neto de harinas proteicas, pero que fue suficiente para dejar una marca histórica en exportación de este subproducto.