Síntesis
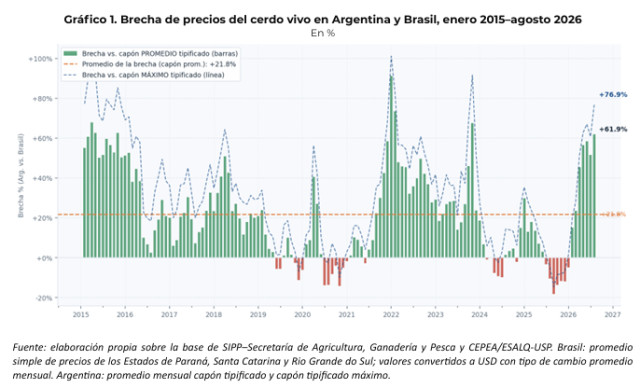
• La brecha de precios con Brasil volvió a niveles excepcionalmente elevados. En agosto, el capón promedio argentino se ubicó cerca de 62% por encima de la referencia brasileña; es la séptima brecha más alta desde febrero de 2015 y se encuentra aproximadamente en el percentil 95 de la serie. Además, no se trata de un dato aislado: desde mayo el diferencial se mantiene por encima del 50%.
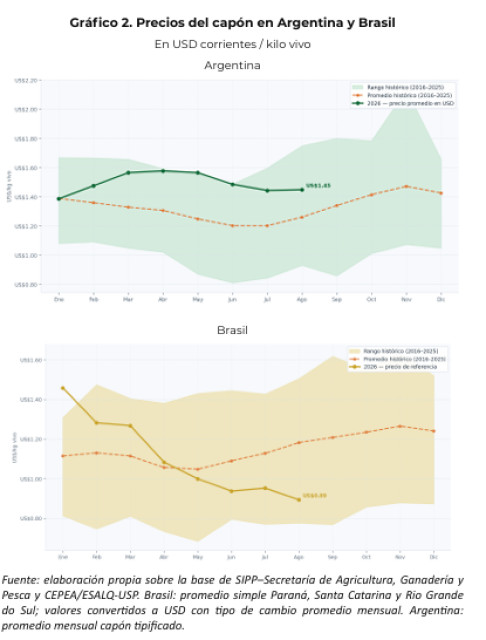
• El desacople reciente se explica principalmente por el abaratamiento del cerdo brasileño. El precio argentino se mantuvo durante 2026 dentro del rango observado en años anteriores, mientras que la referencia brasileña cayó de aproximadamente US$1,46/kg vivo en enero a US$0,89 en agosto, una reducción cercana al 40%. Este movimiento coincide con una producción brasileña que continúa expandiéndose y con una creciente necesidad de colocar mayores volúmenes tanto en el mercado interno como en el externo.
• Argentina está absorbiendo una parte de esa mayor oferta brasileña. Entre enero y agosto Brasil envió 41,4 mil toneladas de carne porcina al mercado argentino, 20% más que un año atrás y más de siete veces el volumen de 2024; es el mayor registro para ese período desde al menos 2010. Al mismo tiempo, el valor unitario medio de esas operaciones cayó cerca de 10%, de unos US$2.845 a US$2.562 por tonelada.
• Por ahora, el principal canal de impacto parece ser el precio antes que el desplazamiento físico de producción local. Las importaciones equivalen a alrededor de 6,2% del consumo aparente, un porcentaje significativo pero no inédito, mientras que la producción argentina alcanzó unas 877 mil toneladas en los últimos doce meses y creció 11,5% interanual. Una oferta importada relativamente pequeña puede, sin embargo, actuar como referencia competitiva para frigoríficos, industrias y cadenas comerciales y limitar la separación entre precios internos y externos.
• La presión competitiva vuelve central la agenda de competitividad de las granjas argentinas y de las condiciones “tranqueras afuera”. Los márgenes actualmente negativos de una granja independiente de referencia en Santa Catarina sugieren que el precio brasileño difícilmente pueda permanecer indefinidamente en estos niveles, aunque la integración productiva, la heterogeneidad entre establecimientos y los rezagos biológicos pueden demorar el ajuste.
Para Argentina, el desafío combina mejoras de productividad dentro de las granjas con una agenda de impuestos, regulación, infraestructura, logística, energía, financiamiento y reglas sanitarias que inciden sobre los costos relativos.
Introducción
El fuerte abaratamiento del cerdo en Brasil volvió a encender señales de alerta en la cadena porcina argentina. Una brecha significativa de precios entre ambos países mejora la competitividad del producto brasileño y genera incentivos para que frigoríficos, industrias y cadenas comerciales amplíen sus compras externas.
Los datos muestran que ese proceso ya está ocurriendo, aunque con varios matices importantes. La diferencia actual de precios es muy elevada, pero no inédita; el desalineamiento se explica principalmente por la fuerte caída de las cotizaciones brasileñas y no por un encarecimiento excepcional del capón argentino. Brasil enfrenta, además, una producción creciente que exige mayores esfuerzos de colocación, mientras Argentina recibe volúmenes récord de carne porcina brasileña. Sin embargo, las importaciones continúan representando una proporción relativamente acotada del abastecimiento local. El interrogante central pasa entonces por determinar cuánto puede durar este escenario y por qué vías puede afectar al mercado argentino.
La brecha con Brasil volvió a niveles excepcionalmente altos
La diferencia entre los precios del cerdo en Argentina y Brasil se amplió con fuerza durante 2026. En agosto, el precio promedio del capón tipificado argentino se ubicó alrededor de 62% por encima de la referencia brasileña, construida a partir de los precios de los principales estados productores del sur de ese país. Si la comparación se realiza con el valor máximo del capón tipificado argentino, la brecha se aproxima al 77%.
La magnitud del diferencial es elevada en perspectiva histórica. Desde 2015, la brecha calculada sobre el precio promedio del capón argentino fue de alrededor de 22%, por lo que el valor actual prácticamente triplica esa referencia. Además, el ensanchamiento se produjo en pocos meses:
luego de registrar valores negativos hacia fines de 2025 —cuando el precio brasileño llegó incluso a superar al argentino—, la brecha volvió rápidamente a ubicarse por encima del 60%.
Gráfico 1. Brecha de precios del cerdo vivo en Argentina y Brasil, enero 2015–agosto 2026
En %
Fuente: elaboración propia sobre la base de SIPP–Secretaría de Agricultura, Ganadería y Pesca y CEPEA/ESALQ-USP.
Brasil: promedio simple de precios de los Estados de Paraná, Santa Catarina y Rio Grande do Sul; valores conver dos a USD con po de cambio promedio mensual. Argen na: promedio mensual capón pificado y capón pificado máximo.
Aun así, no se trata de una situación inédita. La brecha de 61,9% registrada en agosto de 2026 fue la séptima más alta desde febrero de 2015 y se ubicó aproximadamente en el percentil 95 de la serie.
El máximo se registró en enero de 2022, con una diferencia de 91,2%, y también se observaron valores superiores al actual en algunos meses de 2015 y hacia fines de 2023. El episodio reciente se destaca, además, por cierta persistencia: desde mayo la brecha se mantiene por encima del 50%,
acumulando cuatro meses consecutivos en esos niveles.
La serie muestra, por lo tanto, que los mercados porcinos de Argentina y Brasil han atravesado anteriormente períodos de fuerte desacople. La particularidad del episodio actual no radica en haber alcanzado un máximo histórico, sino en la rapidez con que se abrió nuevamente la brecha y en el nivel elevado que alcanzó. El interrogante relevante pasa entonces por identificar qué está detrás de ese movimiento: si responde a un encarecimiento excepcional del cerdo argentino o, por el contrario, a un abaratamiento inusual del producto brasileño.
El desacople reciente viene de Brasil
¿Qué explica que la brecha entre ambos países haya vuelto a superar el 60%? La evolución de los precios de cada mercado respecto de sus propios antecedentes muestra que el movimiento reciente se origina principalmente en Brasil. En Argentina, el precio promedio del capón tipificado se mantuvo durante 2026 por encima de sus promedios históricos mensuales, aunque siempre dentro del rango observado entre 2016 y 2025. Luego de alcanzar alrededor de US$1,58 por kilo vivo en abril, el precio descendió hasta US$1,45 en agosto.
La trayectoria brasileña fue muy diferente. El año comenzó con precios elevados respecto de sus referencias históricas: en enero, el promedio de Santa Catarina, Rio Grande do Sul y Paraná se ubicaba en torno a US$1,46 por kilo vivo. A partir de entonces inició una caída prácticamente continua y llegó a US$0,89 en agosto, una reducción cercana al 40% en apenas siete meses. Desde mayo, además, el precio brasileño se ubica por debajo
de su promedio histórico para cada mes y la distancia se fue ampliando a medida que avanzó el año.
La comparación permite entonces precisar el origen del desacople. El precio argentino no luce excepcionalmente alto cuando se lo contrasta con su propia historia reciente: se encuentra dentro del rango de valores observado en años anteriores. En Brasil, en cambio, se produjo una corrección
mucho más intensa y rápida, que llevó las cotizaciones hacia la zona inferior de su rango histórico. Es fundamentalmente este abaratamiento del cerdo brasileño el que explica el fuerte ensanchamiento de la brecha bilateral durante los últimos meses.
La pregunta pasa entonces a ser por qué cayó tanto el precio en Brasil.
Gráfico 2. Precios del capón en Argentina y Brasil
En USD corrientes / kilo vivo Argentina Brasil
Fuente: elaboración propia sobre la base de SIPP–Secretaría de Agricultura, Ganadería y Pesca y CEPEA/ESALQ-USP. Brasil: promedio simple Paraná, Santa Catarina y Rio Grande do Sul; valores conver dos a USD con po de cambio promedio mensual. Argen na: promedio mensual capón pificado.
Una oferta creciente exige mayores esfuerzos de colocación
La caída del precio del cerdo en Brasil ocurre en un contexto de expansión sostenida de la producción. Según el último balance disponible del USDA, la oferta de carne porcina pasó de 4,13 millones de toneladas en 2020 a 4,75 millones en 2025, mientras que para 2026 se prevén 4,90 millones. El aumento esperado de 3,2% para este año se suma al 5,6% registrado en 2025 y llevaría la producción a un nivel casi 19% superior al de 2020.
El mercado externo ha adquirido un papel creciente en la absorción de esa oferta. Para 2026, el USDA prevé exportaciones por 1,83 millones de toneladas, un 6,8% más que el año anterior, mientras que el consumo interno aumentaría apenas 1,1%, hasta 3,07 millones. En términos de volumen, de las 150 mil toneladas adicionales de producción previstas para este año, 116 mil encontrarían destino en el exterior. Las exportacionesrepresentarían así el 37,3% de la producción, frente al 34% de 2024.
La expansión productiva plantea una exigencia creciente de colocación. Si las compras internas y externas a los precios vigentes no aumentan al mismo ritmo que la oferta, el abaratamiento de la carne facilita la absorción del volumen adicional y transmite presión hacia el precio del capón.
Este mecanismo no requiere una contracción de la demanda: el consumo y las exportaciones pueden crecer al mismo tiempo que bajan los precios, e incluso hacerlo favorecidos por esa reducción.
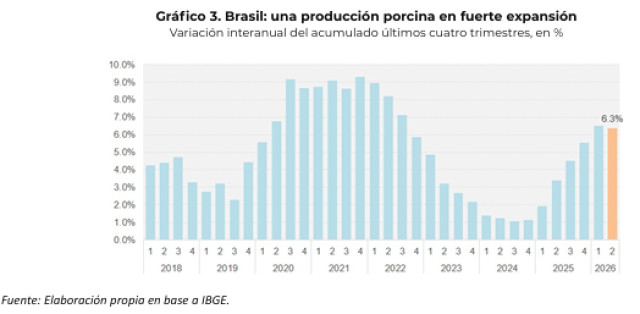
Gráfico 3. Brasil: una producción porcina en fuerte expansión Variación interanual del acumulado últimos cuatro trimestres, en %
Fuente: Elaboración propia en base a IBGE.
Los datos de IBGE refuerzan esta lectura y muestran que la producción mantuvo un ritmo de crecimiento elevado durante la primera mitad de 2026.
El peso de las carcasas porcinas obtenidas en establecimientos bajo inspección sanitaria alcanzó 2,93 millones de toneladas entre enero y
junio, un 6,4% más que en igual período de 2025. El incremento equivale a unas 176 mil toneladas y combina una mayor cantidad de animales faenados, que aumentó 4,8%, con un mayor peso medio. Aunque las fuentes y los períodos de referencia difieren, el crecimiento observado en el semestre duplica la tasa que el USDA proyecta para el conjunto del año.
En conjunto, los datos muestran una expansión significativa de la oferta porcina brasileña durante 2026, consistente con una mayor presión sobre las cotizaciones de la carne y del capón. El crecimiento de la producción ayuda así a explicar parte del fuerte abaratamiento observado durante los últimos meses, aunque no permite atribuirle toda la magnitud de la caída reciente.
El mercado externo debe absorber una oferta brasileña creciente
El mercado externo está cumpliendo un papel cada vez más importante en la absorción de la producción porcina brasileña. En los doce meses terminados en agosto de 2026, Brasil exportó cerca de 1,38 millones de toneladas de carne porcina, un 8,4% más que un año atrás y el mayor volumen histórico. La tendencia no es nueva: las exportaciones prácticamente se triplicaron respecto de los niveles observados una década atrás y continuaron creciendo durante 2026.
Gráfico 4. Exportaciones brasileñas de carne porcina
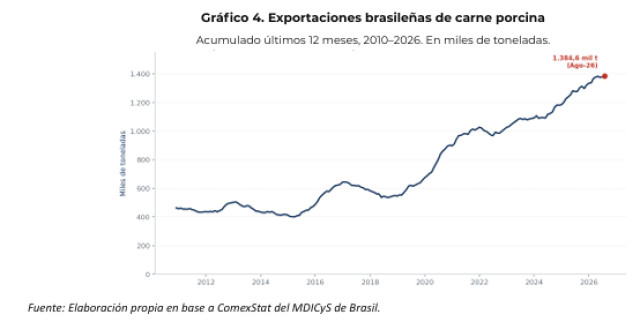
Acumulado últimos 12 meses, 2010–2026. En miles de toneladas.
Fuente: Elaboración propia en base a ComexStat del MDICyS de Brasil.
El aumento de los volúmenes viene acompañado recientemente por una reducción de los valores unitarios obtenidos. Entre enero y agosto de 2026, el precio implícito promedio de las exportaciones brasileñas se ubicó en unos US$2.475 por tonelada, 3,1% por debajo del registrado en igual período de 2025. La disminución se observa en la mayoría de los principales destinos y es particularmente marcada en algunos mercados de la región: alrededor de 10% en Argentina y Uruguay, y casi 12% en Chile.
Gráfico 5. Precios implícitos medios de exportación de carne porcina según principales destinos
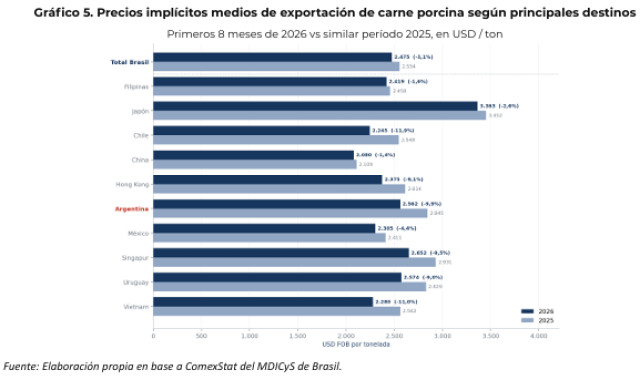
Primeros 8 meses de 2026 vs similar período 2025, en USD / ton
Fuente: Elaboración propia en base a ComexStat del MDICyS de Brasil.
Si bien estos valores medios pueden estar influidos por cambios en la composición de los productos exportados, la generalización de las bajas entre destinos es consistente con un escenario en el que Brasil necesita seguir ampliando mercados para colocar una oferta creciente.
Ese proceso también está modificando el mapa de destinos. Durante los primeros ocho meses de 2026, China redujo sus compras en unas 28 mil toneladas respecto de un año atrás, a lo que se sumaron menores envíos a Hong Kong y Singapur. Brasil logró más que compensar esas caídas mediante mayores ventas a otros mercados: Japón absorbió unas 54 mil toneladas adicionales, Argentina cerca de 7 mil y Filipinas casi 4 mil. El crecimiento de las exportaciones totales, por lo tanto, convive con una importante recomposición de destinos.
Argentina forma parte de esa búsqueda de mercados y los volúmenes alcanzados ya son significativos en términos históricos. Entre enero y agosto de 2026, Brasil colocó 41,4 mil toneladas de carne porcina en el mercado argentino, 20% más que en igual período de 2025 y más de siete veces el volumen de 2024. Es, además, el mayor registro para los primeros ocho meses del año de las últimas décadas.
Gráfico 6. Exportaciones brasileñas de carne porcina hacia Argentina
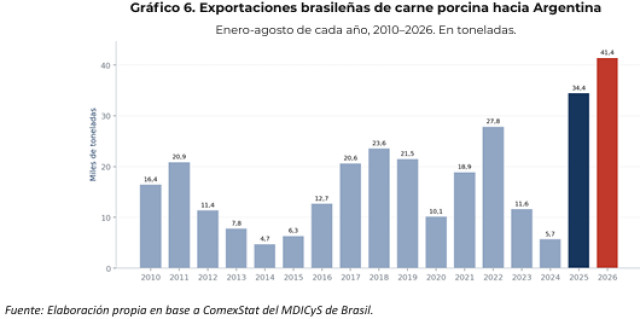
Enero-agosto de cada año, 2010–2026. En toneladas.
Fuente: Elaboración propia en base a ComexStat del MDICyS de Brasil.
El aumento de cantidades coincide con una reducción importante del valor medio de esas operaciones. El precio implícito de las exportaciones brasileñas a Argentina cayó de aproximadamente US$2.845 por tonelada en enero-agosto de 2025 a US$2.562 en 2026, una baja cercana al 10%. En agosto, el valor mensual descendió todavía más, hasta unos US$2.412 por tonelada.
En otras palabras, el mercado argentino está recibiendo simultáneamente más carne porcina brasileña y a menores valores unitarios. La combinación es coherente con la fuerte ventaja de precios observada en el cerdo vivo y confirma que el fuerte abaratamiento relativo del producto brasileño ya está teniendo una manifestación concreta en el comercio bilateral. La siguiente cuestión es dimensionar cuánto representan esos volúmenes dentro del abastecimiento argentino y, por lo tanto, cuál puede ser su capacidad efectiva de afectar al mercado local.
Importaciones aún acotadas, pero con presión sobre los precios internos
El fuerte crecimiento de las compras a Brasil debe ponerse en perspectiva respecto del tamaño del mercado argentino. A pesar del salto observado durante 2025 y 2026, las importaciones representan actualmente alrededor del 6,2% del consumo aparente de carne porcina, considerando el acumulado de los últimos doce meses. Se trata de una participación relevante, pero todavía acotada y, además, no excepcional en términos históricos: entre 2018 y 2019 el indicador llegó a superar el 7%, mientras que durante 2022 se ubicó nuevamente cerca de esos niveles.
Gráfico 7. Importancia de las importaciones de carne de cerdo en el consumo interno aparente de Argentina
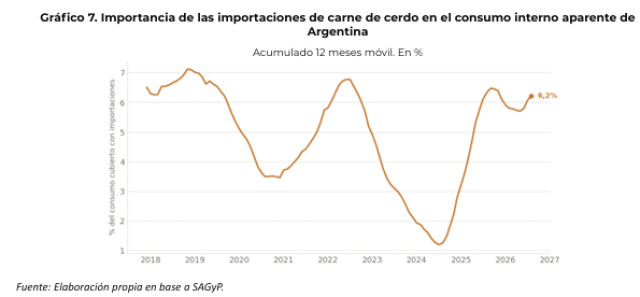
Acumulado 12 meses móvil. En %
Fuente: Elaboración propia en base a SAGyP.
La contracara es que más del 90% del abastecimiento continúa siendo cubierto por producción local. En los últimos doce meses, la relación entre producción argentina y consumo aparente se ubicó en torno al 93%. Por lo tanto, el aumento reciente de las importaciones no está asociado, al menos hasta ahora, a un desplazamiento masivo de la producción doméstica.
Más aún, la producción argentina de carne porcina atraviesa una etapa de fuerte crecimiento. En los doce meses terminados en agosto de 2026 alcanzó aproximadamente 877 mil toneladas, un 11,5% más que un año atrás y el mayor nivel de la serie considerada. Los registros mensuales de 2026 también se ubican, en general, por encima de los observados en años anteriores. El mercado doméstico enfrenta así una situación particular: coinciden una oferta local en fuerte expansión con mayores volúmenes importados desde Brasil.
Gráfico 8. Evolución de la producción de carne de cerdo de Argentina
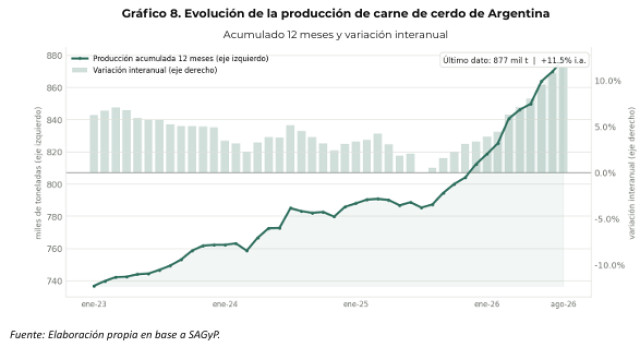
Acumulado 12 meses y variación interanual
Fuente: Elaboración propia en base a SAGyP.
Esto permite dimensionar mejor el efecto de las importaciones. Su incidencia probablemente no pase hoy tanto por capturar una porción sustancial del mercado argentino, sino por introducir una referencia competitiva adicional en la formación de precios. Para frigoríficos, industrias elaboradoras y cadenas comerciales, la posibilidad de acceder a carne brasileña a valores sensiblemente inferiores amplía las alternativas de abastecimiento y fortalece su posición negociadora frente a proveedores locales.
En ese sentido, una participación importada relativamente baja puede ejercer un efecto sobre los precios mayor que el sugerido por su peso físico. No es necesario que el producto brasileño desplace grandes volúmenes de producción argentina para actuar como referencia marginal: alcanza con que exista una alternativa disponible y competitiva para limitar cuánto pueden separarse los precios internos de los externos.
El desafío para la producción argentina no parece ser, por ahora, una pérdida masiva de mercado frente al producto brasileño, sino la presión que una oferta importada barata puede ejercer sobre los precios domésticos en un contexto en el que la propia producción local también crece con fuerza. Mientras persista una brecha elevada con Brasil, ese mecanismo competitivo seguirá activo.
¿Cuánto puede durar la brecha? Los márgenes negativos ponen un límite, pero no inmediato.
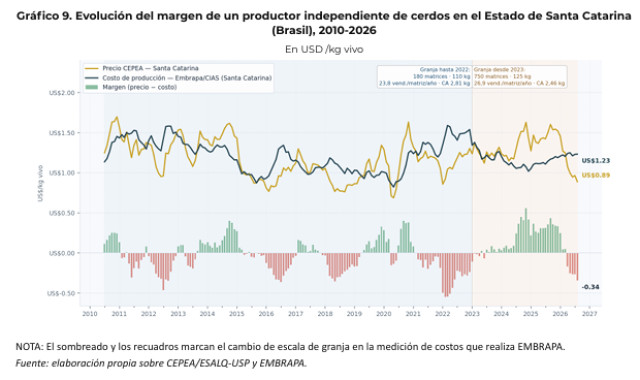
La fuerte caída del precio brasileño plantea una pregunta relevante para el mercado argentino: ¿durante cuánto tiempo puede mantenerse una brecha de precios de esta magnitud? Una primera respuesta surge de comparar las cotizaciones del cerdo vivo con los costos de producción estimados por Embrapa para una granja independiente de ciclo completo en Santa Catarina.
En agosto, el precio CEPEA se ubicó en torno a US$0,89 por kilo vivo, frente a un costo estimado de aproximadamente US$1,23 (Granja de 750 madres), lo que arroja un margen negativo cercano a US$0,34 por kilo, equivalente a alrededor de 28% del costo. El deterioro reciente proviene fundamentalmente del precio: los costos se mantuvieron relativamente estables durante 2026, mientras la cotización del cerdo cayó con fuerza. La alimentación sigue explicando más del 70% del costo total.
Gráfico 9. Evolución del margen de un productor independiente de cerdos en el Estado de Santa Catarina
(Brasil), 2010-2026
En USD /kg vivo
NOTA: El sombreado y los recuadros marcan el cambio de escala de granja en la medición de costos que realiza EMBRAPA.
Fuente: elaboración propia sobre CEPEA/ESALQ-USP y EMBRAPA.
A primera vista, una situación de este tipo debería contener su propio mecanismo de corrección. Si los productores venden persistentemente por debajo de sus costos, se reducen los incentivos a invertir y expandir capacidad y, eventualmente, la oferta debería ajustarse.
Pero debe considerarse que, aun teniendo en cuenta los cambios metodológicos de la serie de costos, se observan distintos episodios en los que el margen de la granja de referencia permaneció negativo durante varios meses. Una primera explicación es que el costo calculado por Embrapa incluye depreciaciones y remuneración del capital, de modo que un resultado económico negativo no implica necesariamente que la explotación deje de cubrir sus costos operativos ni que tenga incentivos para cerrar inmediatamente. A ello se suman los costos hundidos y los tiempos biológicos propios de la actividad: la oferta que llega hoy al mercado responde a decisiones productivas tomadas varios meses atrás.
Un segundo elemento es la elevada presencia de sistemas integrados y cooperativos en la producción del sur de Brasil. En estos esquemas, parte de los insumos, riesgos y decisiones productivas son asumidos por la empresa integradora, mientras que el indicador utilizado aquí corresponde a una granja independiente de ciclo completo. Por lo tanto, el deterioro que surge de comparar el precio spot con ese costo de referencia no necesariamente representa con igual intensidad la situación económica de todo el sector.
Existe, además, una importante heterogeneidad entre establecimientos. Hasta 2022, la estimación de Embrapa se basaba en una granja representativa de 180 madres; desde 2023 utiliza una explotación de 750 madres y parámetros técnicos significativamente más eficientes. La actualización de los coeficientes redujo en más de 16% el costo estimado respecto del que habría resultado manteniendo la tecnología anterior. Esto sugiere que, durante episodios históricos en los que la granja de referencia mostraba márgenes negativos, establecimientos de mayor productividad podían enfrentar costos sensiblemente menores y resultados menos desfavorables —o incluso positivos—.
Este proceso también puede generar cambios estructurales. Los períodos prolongados de baja rentabilidad tienden a afectar primero a los productores de costos más altos, mientras las explotaciones más eficientes ganan participación. Puede caer el número de granjas y, al mismo tiempo, aumentar la producción total, si los establecimientos que permanecen son más grandes o productivos. La evolución de la suinocultura brasileña muestra precisamente una tendencia de largo plazo hacia una mayor concentración e intensificación productiva.
En consecuencia, los márgenes negativos actuales constituyen una señal de que los precios brasileños difícilmente puedan mantenerse indefinidamente en estos niveles, pero no permiten anticipar una corrección rápida. La heterogeneidad de costos, la integración productiva, la
posibilidad de que continúe el proceso de concentración y los rezagos propios de la actividad pueden permitir que la oferta brasileña permanezca elevada durante varios meses aun con una rentabilidad muy deteriorada para parte de los productores.
Apreciaciones finales
El fuerte diferencial de precios que hoy separa a Argentina de Brasil debe interpretarse principalmente como consecuencia de un abaratamiento excepcional del mercado brasileño, antes que como resultado de un precio argentino particularmente elevado. La brecha superó el 60% en agosto y se encuentra entre las mayores de la última década, aunque existen antecedentes de diferencias incluso superiores.
Detrás del ajuste brasileño aparece una producción que continúa expandiéndose y necesita encontrar compradores para volúmenes crecientes.
Durante 2026 aumentaron simultáneamente la producción y las exportaciones, mientras los valores unitarios de venta externa se redujeron en
numerosos mercados. Brasil está logrando absorber esa mayor oferta mediante una creciente inserción exportadora y una recomposición de destinos, pero al costo de una mayor presión sobre los precios.
Argentina forma parte de ese proceso. Las compras de carne porcina brasileña alcanzaron niveles récord durante 2026 y crecieron además a valores medios inferiores a los del año anterior. Sin embargo, su peso dentro del mercado local sigue siendo relativamente limitado: las importaciones representan alrededor del 6% del consumo aparente y más del 90% del abastecimiento continúa siendo cubierto por producción argentina, que además está creciendo a tasas muy elevadas.
Por eso, el principal efecto de la competencia brasileña probablemente no pase hoy por un desplazamiento masivo de producción local, sino por su capacidad para introducir presión competitiva sobre los precios domésticos. Para frigoríficos, industrias y cadenas comerciales, disponer de una alternativa importada más barata amplía las opciones de abastecimiento y limita cuánto pueden separarse los precios argentinos de los valores externos. Una participación relativamente reducida en cantidades puede, en consecuencia, generar un efecto proporcionalmente mayor sobre los precios.
¿Cuánto puede durar esta situación? Los márgenes negativos que actualmente enfrenta una explotación independiente de referencia en Santa Catarina indican que los precios brasileños difícilmente puedan mantenerse indefinidamente en estos niveles. Pero la historia muestra que la corrección no necesariamente será rápida. Los rezagos biológicos de la producción, los costos hundidos, la elevada presencia de sistemas integrados y la heterogeneidad de productividad entre establecimientos pueden sostener una oferta elevada durante varios meses aun con resultados muy deteriorados para parte de los productores. La brecha debería contener, a la larga, los mecanismos de su propia corrección; el gran interrogante es cuánto tiempo demandará ese proceso.
Más allá de cuánto tiempo persista el actual diferencial de precios, el episodio vuelve a poner en primer plano la competitividad de la producción argentina. Para las granjas, una mayor exposición a Brasil obliga a profundizar las mejoras de eficiencia dentro de los establecimientos —productividad por madre, conversión alimenticia, sanidad, genética, utilización de instalaciones y escala—, particularmente entre aquellos productores que operan con costos más alejados de las mejores prácticas. Una competencia importada persistente, aun cuando represente una proporción limitada del mercado, puede reducir márgenes y afectar decisiones de inversión en los establecimientos menos eficientes.
Pero la competitividad no se define solamente tranqueras adentro. También intervienen impuestos, regulaciones, infraestructura, logística, energía, financiamiento y las propias reglas sanitarias bajo las que compiten las cadenas. En este último plano, la ractopamina constituye un ejemplo de diferencias regulatorias que merecen ser explicitadas. Las condiciones autorizadas para su utilización en la producción local, los límites aplicables a residuos en carne importada y los sistemas de producción existentes en Brasil pueden no ser equivalentes. En este contexto, una mayor apertura comercial vuelve, por lo tanto, más importante transparentar estas diferencias y evaluar sus efectos sobre costos, acceso a mercados y condiciones de competencia.
Fuente: IERAL