Ideas principales
- Los salarios rebotaron en julio, mientras que la mora creció en el margen.
- La actividad se contrajo 2,9% m/m en julio, la caída mensual más grande desde la pandemia, traccionado por el rezago de los sectores no transables.
- Por su parte, el frente externo continúa superando récords de la mano del aporte de Vaca Muerta.
- La debilidad de los instrumentos post 2027 volvió a llevar al gobierno a ofrecer un menú corto para la próxima licitación. Por tercera vez consecutiva, no se reabrirá el AO29.
- La curva hard-dollar amplificó el sell-off de la renta fija global y los Globales acumulan pérdidas del 9% desde agosto. El riesgo país se amplió a 580 bps, máximos desde abril.
Salarios y mora crediticia
Por un lado, el mercado interno continúa evidenciando la debilidad del poder adquisitivo. En julio, los salarios privados registrados anotaron una suba nominal del 2,3% (vs. una inflación del 2,1%), encadenando su segundo mes consecutivo de recuperación real (+0,2% en el último bimestre; ver Gráfico 1). No obstante, en la comparativa interanual exhiben una contracción del 3,0% y permanecen estancados en niveles equiparables a los de julio de 2024. El sector público repitió esta dinámica marginal positiva (+0,8% real m/m), aunque acumula un severo desplome del 15,8% respecto a noviembre de 2023. Hacia el interior del sector público, el castigo es asimétrico: mientras los salarios provinciales cayeron un 8,8%, las remuneraciones nacionales se desplomaron un 35,9%.
El correlato directo de este letargo en los ingresos de las familias se refleja en el deterioro de la cadena de pagos:
- La irregularidad crediticia del sector privado subió al 7,7% en julio.
- El impacto es especialmente agudo en los hogares, cuyo ratio escaló al 12,9% (marcando un máximo en más de 20 años).
- Comparado contra diciembre de 2024, la mora familiar saltó 10,4 p.p., fuertemente traccionada por el deterioro en préstamos Personales (explicando 4,25 p.p. de la suba) y Tarjetas de crédito (3,3 p.p.).
- En contraste, la mora corporativa (3,6%) muestra un deterioro marginal y se mantiene lejos de los picos pandémicos.
Frente a este escenario, el Gobierno sostiene un doble incentivo para dinamizar el otorgamiento de nuevos créditos: por un lado, busca reanimar la actividad, y por el otro, la expansión del financiamiento permitiría licuar estadísticamente el peso de la mora por el efecto del denominador.
Actividad económica y cuentas públicas
La necesidad por traccionar la economía real quedó en evidencia con los últimos datos oficiales:
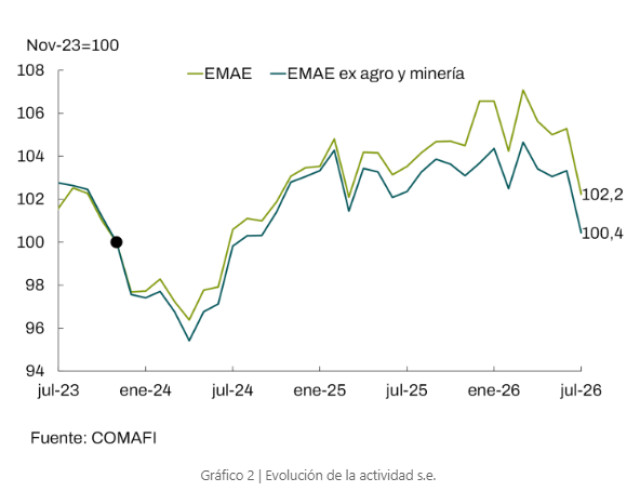
- En julio, el EMAE registró una severa contracción del 2,9% m/m s.e., marcando la mayor caída mensual desde la pandemia (ver Gráfico 2).
- El estancamiento es generalizado: al excluir los transables (agro y minería), nuestra desestacionalización propia refleja que el resto de los sectores retrocedió un 2,8% m/m en su conjunto.
- En la comparativa interanual, la actividad cayó un 1,4%, fuertemente influida por el desplome de la Industria (que restó 0,7 p.p. a la variación interanual) y la Construcción (-0,63 p.p.), dejando un arrastre estadístico negativo del 0,2% para lo que resta del año.
Esta debilidad en los sectores no transables (como industria, comercio y construcción, fuertemente intensivos en mano de obra e impuestos) permea directamente en las cuentas públicas. Durante agosto, los ingresos del Sector Público Nacional (SPN) cayeron un 1,0% interanual real, retrocediendo incluso por encima de la contracción del gasto (-0,4% i.a. real). Pese a este menor dinamismo recaudatorio, el Gobierno logró sostener el ancla fiscal anotando un superávit primario de $1,99 billones, con lo que acumula un saldo positivo del 1,1% del PIB en el año y un resultado financiero del 0,2%. Resulta indispensable para el Tesoro continuar acumulando este colchón fiscal en los meses previos a diciembre, un mes históricamente deficitario por la fuerte estacionalidad que impone el pago de aguinaldos.
Balance comercial y frente cambiario
Como contrapartida al mercado interno, el frente externo se consolida como el gran motor del modelo económico. Este dinamismo transable se cristalizó en el balance comercial de agosto, que arrojó:
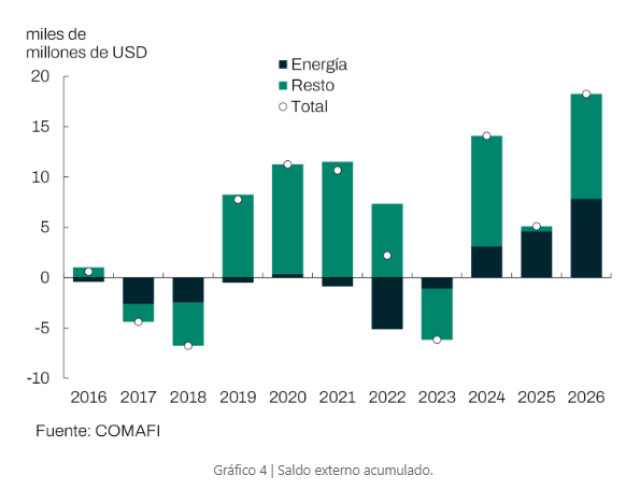
- Un superávit de USD 2.183 millones (el tercer registro más alto para este mes desde 1990) y acumula USD 18.249 millones en el año.
- Las exportaciones treparon un 2,1% m/m s.e. y un 12,4% i.a., apalancadas por un salto del 16,0% en los precios internacionales y con un sector energético volando al +41,0% i.a. (aportando un superávit sectorial de USD 977 millones).
- En tanto, las importaciones rebotaron un 3,4% m/m s.e. —manteniendo una dinámica de “serrucho” mensual— y avanzaron un 3,6% i.a.
Vaca Muerta continúa siendo el principal driver de este crecimiento extraordinario, pero el sector agrícola exhibe una notable resiliencia: excluyendo la energía, el saldo exportador se asemeja a los niveles de 2024, un mérito destacable considerando que actualmente se opera con un tipo de cambio real un 15% más apreciado (en 2024 el TCR equivalía a más de $2.000 a precios de hoy). Mirando hacia adelante, impulsada por el reciente avance en los precios de los commodities, la cosecha 2027 asoma en las estimaciones preliminares de la Bolsa de Comercio de Rosario como la mejor de la década en términos de valor exportado. Sin embargo, este escenario optimista queda estrictamente sujeto al acompañamiento del clima, con especial atención en la intensidad del fenómeno de “El Niño” esperado para octubre.
Esta robustez comercial permite sostener un escenario de marcada calma cambiaria. El BCRA ha desacelerado casi completamente su ritmo de compras en el MLC para evitar presionar al FX, encontrando un equilibrio sano: compra poco (pero anota saldos diarios positivos) y restringe su intervención en los dólares financieros. Hacia adelante, el flujo de divisas podría verse reforzado por liquidaciones extraordinarias provenientes de las recientes colocaciones de deuda corporativa y provincial en el exterior.
Estrategia: canje de Lelinks
Estrategia: El Tesoro inició la semana con una exitosa conversión de la Lelink de septiembre, cuyo outstanding ascendía a VN USD 4.441 millones y anticipaba una exigente jornada cambiaria para el fixing del viernes 25-sep. Luego de dos conversiones consecutivas con adhesiones inferiores al 50%, Finanzas logró captar el 75% del stock elegible, canjeando:
- VN USD 3.229 millones de la D30S6 por USD 2.419 millones de la Lelink oct-26,
- USD 843 millones de la nov-26,
- y USD 70 millones del TZV28.
Como resultado, el saldo remanente se redujo a apenas VN USD 1.098 millones, el menor vencimiento dollar-linked desde abril (ver Gráfico 5).
Tras el canje, el Tesoro enfrenta vencimientos por $8,6 billones en un contexto de liquidez sistémica adecuada. El stock de Repo contra BCRA se ubica en $1,6 billones, reflejando condiciones monetarias significativamente más holgadas que las observadas durante agosto. Sin embargo, esta mejora no logró sostener a los activos en moneda local. Durante la última semana, tanto las tasas nominales como las reales ampliaron hasta 1,2 p.p. TEA, especialmente en los instrumentos con vencimientos posteriores a las elecciones.
Licitación y curva post 2027
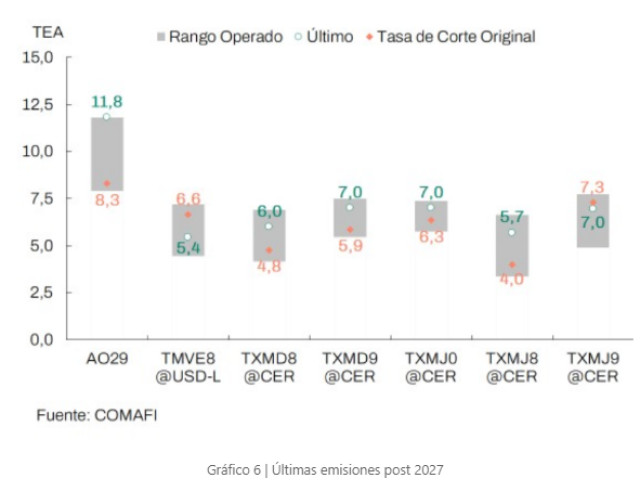
En este contexto, resultaba esperable que Finanzas volviera a privilegiar un menú de corta duration en la licitación del lunes, evitando nuevamente instrumentos con vencimiento a partir de 2028. La oferta incluyó una Boncap a ene-27, un Boncer a may-27 un Bontam a jul-27 y dos Lelinks a octubre y noviembre. Asimismo, se acumulan ya tres licitaciones consecutivas sin reaperturas del Bonar 2029, que actualmente opera al rendimiento más elevado desde su emisión.
La evolución reciente de los instrumentos posteriores al cambio de gobierno ilustra las dificultades que enfrenta el Tesoro para fondearse en esos plazos. Con excepción del Dual Tamar/DLK y del primer Dual CER/TAMAR (este último convalidó un premio relevante por la novedad del instrumento), la mayoría de los títulos post 2027 cotiza hoy cerca de 1 p.p. TEA por encima de sus respectivas tasas de corte. En el caso del AO29, el ajuste es aún más significativo, con rendimientos casi 4 p.p. TEA superiores a los convalidados en el mercado primario (ver Gráfico 6).
Contexto global de renta fija
Parte de esta dinámica puede atribuirse al contexto global para la renta fija. Si bien la reacción inicial a la última decisión de la Fed fue favorable (ver edición anterior), posteriormente la curva de US Treasuries amplió entre 20 y 30 bps sus rendimientos a lo largo de todos sus tramos. El desplazamiento prácticamente paralelo de la curva sugiere que el movimiento responde principalmente a un deterioro en las expectativas de inflación asociado a la extensión del conflicto en Medio Oriente, más que al driver de la sostenibilidad fiscal estadounidense.
El sell-off iniciado en agosto continúa afectando a los principales segmentos de la renta fija global. Los índices de crédito High Yield acumulan pérdidas cercanas al 1,6% en los últimos dos meses, mientras que el segmento Investment Grade retrocede 1,3%. La deuda emergente, tradicionalmente más sensible a este tipo de shocks, registra una caída cercana al 3% desde comienzos de agosto. Este contexto ayuda a explicar parte de la debilidad reciente de los bonos argentinos, aunque la magnitud del ajuste sugiere un peso creciente de factores domésticos.
Riesgo país y spreads legislación
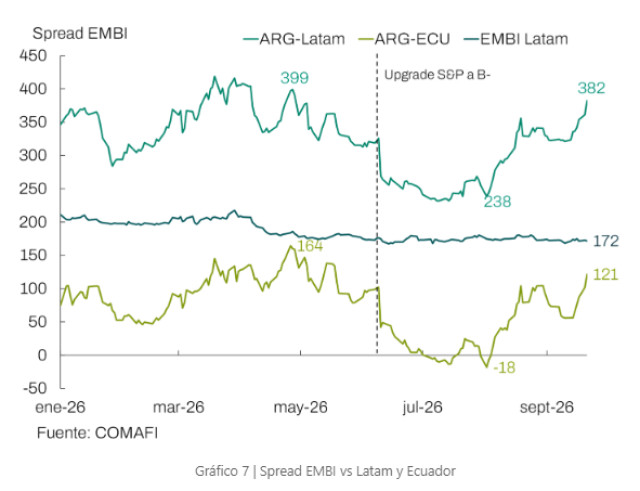
Los Globales acumulan pérdidas cercanas al 9% en los últimos dos meses, llevando al riesgo país a la zona de 580 bps, máximos desde abril y borrando por completo la compresión lograda tras la mejora de calificación crediticia. La comparación regional es útil: mientras los spreads de Latinoamérica y de Ecuador, nuestro comparable más cercano, se mantuvieron relativamente estables y acompañaron el movimiento de los Treasuries, el EMBI argentino comenzó a desacoplarse marcadamente a partir de julio (ver Gráfico 7).
El tinte “pre-electoral” de este movimiento también se refleja en la evolución de los spreads por legislación, que alcanzaron máximos desde las elecciones de medio término en todos los pares:
- En el tramo corto, 29s y 30s operan a un spread del 4%-5%, frente a un promedio cercano al 2% durante el primer semestre de 2025.
- En los 38s, el spread trepó hasta 8%, muy por encima del promedio histórico de 3%.
- En el tramo largo, los 35s y 41s alcanzaron el 7%, frente a una referencia histórica cercana al 1%.
Forwards electorales
La misma lectura surge al analizar las denominadas “forwards electorales”, es decir, las tasas que el mercado espera ver en la proximidad de la elección de oct-27. En la curva hard-dollar, la forward implícita entre AO28 y AO27 alcanzó máximos históricos cercanos al 19% TEA. Un fenómeno similar se observa en moneda local: la tasa forward implícita entre TZX28 y TZXD7 escaló hasta 14% TEA, niveles no observados desde abril.
Por último, la profundidad del sell-off es tal que ni siquiera las posiciones cortas lograron funcionar plenamente como refugio de valor. Aun así, las diferencias por tramo son significativas. Mientras los bonos medios y largos acumulan pérdidas mensuales de entre 4% y 5%, los vencimientos comprendidos entre 2028 y 2030 retrocedieron entre 1% y 2%. Las únicas alternativas que lograron ofrecer retornos no negativos durante el mes fueron el Bonar 2027 y el Bopreal 2027, ambos con vencimientos dentro de la actual administración. El Bopreal 2028, pese a ser emitido por el BCRA, terminó comportándose como un soberano más del tramo corto, registrando una caída cercana al 1,3% en el período.
Fuente: COMAFI