* La falta de novedades capaces de modificar los fundamentos lleva a una jornada marcada principalmente por el reacomodamiento de posiciones entre contratos.
* La atención continúa concentrada en las reuniones mantenidas al margen de la Asamblea General de la ONU y en las posibles señales sobre el comercio agrícola y los conflictos geopolíticos.
* En trigo, los encuentros entre representantes de Estados Unidos, Ucrania y Rusia son seguidos de cerca por su posible impacto sobre los flujos comerciales del Mar Negro.
* Hasta el momento no aparecieron novedades concretas que modifiquen la situación de las exportaciones por el Mar Negro, por lo que el impacto sobre los precios del trigo fue limitado.
* El dólar continúa fortaleciéndose frente a otras monedas y el índice DXY superó nuevamente los 100 puntos, alcanzando su nivel más elevado desde el 30 de julio.
* La fortaleza del dólar agrega presión sobre los precios de los cereales estadounidenses y vuelve a poner a prueba importantes referencias técnicas del trigo HRW y SRW.
* El maíz corrigió parte del fuerte avance de la jornada anterior y el contrato diciembre de 2026 volvió a ubicarse por debajo de los US$5,40 por bushel.
* La recuperación de los precios hacia los máximos de comienzos de mes llevó a algunos productores a evaluar ventas y coberturas sobre valores que no se observaban desde julio de 2023.
* En Europa, la menor producción de maíz, especialmente en Francia, está generando una mayor necesidad de importaciones.
* Las importaciones de maíz de la Unión Europea alcanzan 4,47 millones de toneladas desde el inicio de la campaña, un 27% más que en el mismo período anterior.
* Los precios internos europeos favorecen la sustitución por maíz importado, especialmente de Norteamérica y Sudamérica.
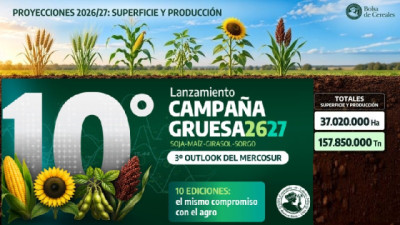
* En Argentina, la Bolsa de Cereales de Buenos Aires proyecta una producción de maíz de 66 millones de toneladas para la campaña 2026/27, por encima de la campaña anterior.
* La soja también corrigió moderadamente luego del repunte previo y el contrato noviembre intentó superar durante la jornada los US$13,30 por bushel.
* En Argentina, la Bolsa de Cereales de Buenos Aires estima una producción de soja de 53,6 millones de toneladas para la próxima campaña, 3,5 millones más que el año anterior.
* En Chicago, la soja noviembre vuelve a mirar la zona de US$13,31 por bushel, donde se ubica la referencia de compras parabólicas, mientras que el máximo reciente se encuentra en US$13,35¼.
* La media móvil de 20 ruedas de la soja noviembre se ubica en US$13,04 por bushel y constituye una referencia técnica relevante.
* En harina de soja, el contrato diciembre tiene referencias técnicas en torno a US$375,00–375,60 por tonelada corta.
* En aceite de soja diciembre, los soportes aparecen en US$67,11 por libra, mientras que la media móvil de 50 ruedas se encuentra en US$69,66.
* El comportamiento del complejo sojero continúa siendo diferenciado, con el aceite nuevamente en retroceso y la harina mostrando mayor firmeza.
* El principal interrogante para la soja vuelve a ser la reunión entre Trump y Xi y las posibles definiciones sobre aranceles y comercio agrícola.
* Las últimas señales apuntan a negociaciones para reducir aranceles sobre productos agrícolas y otros bienes, aunque todavía no confirman nuevos acuerdos de compra de granos.
* Una eventual reducción de los aranceles mejoraría la competitividad de la soja estadounidense, aunque el diferencial de precios frente a Brasil seguirá siendo determinante para los compradores chinos.
* China ya realizó compras importantes de soja estadounidense durante las últimas semanas, pero el mercado espera nuevas operaciones que confirmen una continuidad de la demanda.
* Después de la reunión entre Estados Unidos y China, *el mercado deberá procesar el informe de stocks estadounidenses del 30 de septiembre, el próximo WASDE, la evolución del clima y la situación geopolítica.*
* La cosecha estadounidense avanza por encima del promedio histórico y aporta presión estacional, mientras que el dólar fuerte limita la competitividad exportadora.
* Los fondos también tienen un papel relevante, ya que la fortaleza de otros activos financieros puede atraer capital y reducir el interés relativo por las commodities agrícolas.
* En este escenario, las compras de China, las definiciones comerciales, el avance de la cosecha, el clima y el posicionamiento de los fondos aparecen como las principales variables para determinar el próximo movimiento de Chicago.
* El mercado atraviesa una etapa de espera en la que la oferta disponible ejerce presión, pero la demanda internacional todavía puede aportar nuevos elementos para modificar el escenario.
*Chicago enfrenta una combinación de presión estacional, dólar firme y menor flujo de novedades* , mientras China continúa siendo el principal factor de demanda para la soja. El mercado deberá encontrar un nuevo equilibrio entre la oferta estadounidense, las compras asiáticas, las definiciones comerciales y los próximos datos de stocks y producción.
Por Esteban Moscariello