Ideas principales
El Presupuesto 2027 incorpora una inflación promedio del 1,55% m/m para lo que resta del año, y de 1,39% m/m para 2027.
La economía crecería 3% en 2026 y 4% en 2027, lo que contrasta con las expectativas del REM de apenas 2,1% para el año en curso.
El proyecto de ley contempla emisiones de Bonares por USD 11.000 M, muy por encima de los USD 5.000 M del programa financiero del Tesoro presentado en julio.
La FED subió 25 bps la tasa de referencia, juzgando insuficiente el progreso hacia el objetivo de inflación al 2%.
Las proyecciones del dot-plot anticipan una suba adicional en 2026 y estabilidad de tasas en 2027. El mercado espera un escenario más restrictivo, con hasta tres subas en los próximos 12 meses.
Presupuesto vs. REM
El proyecto de ley prevé que la inflación cierre:
2026: 29,0% i.a. (implicando un ritmo mensual del 1,55% hasta fin de año)
2027: 18,0% i.a. (1,39% mensual promedio)
Ambas cifras se ubican sensiblemente por debajo de la mediana del REM, que espera un 30,0% y un 20,5%, respectivamente. Más allá de la viabilidad de este sendero, la proyección oficial responde al clásico incentivo de los Ejecutivos: subestimar la inflación presupuestaria permite generar una recaudación tributaria excedente a la estimada, la cual luego puede ser asignada con mayor discrecionalidad. Cabe destacar que la estimación del Ministerio de Economía se ubica incluso por debajo de la inflación implícita que actualmente descuenta el mercado, en curvas breakeven que ya lucen optimistas.
En el plano cambiario, el Presupuesto ubica al FX de fines de 2026 en $1.600 y el de 2027 en $1.848 (+15,5% i.a.). Según explicó el secretario de Finanzas, Federico Furiase, estos supuestos no operan como una proyección estricta, sino como una estimación contable que asume mantener inalterado el Tipo de Cambio Real (TCR). Así, la depreciación nominal del 15,0% surge de netear la inflación local proyectada (18,0%) con la internacional (3,0%).
Si bien el Secretario refuerza la postura oficial de que "el dólar no va a ningún lado" apostando a la continua apreciación o estabilización de la moneda, destacamos la dificultad de este escenario en un año electoral donde se descuenta una marcada volatilidad y potencial dolarización de carteras. En este sentido, nuestro escenario base contempla una depreciación del tipo de cambio real para el próximo año.
Sendero fiscal y superávit primario
El funcionario destacó que los puntos relevantes que se desprenden del presupuesto son la inflación y el sendero fiscal. Respecto del último, la meta ratifica el rumbo ortodoxo de la gestión, manteniendo un superávit primario del 1,6% del PIB y un resultado financiero positivo del 0,2% tanto para 2026 como para 2027. De concretarse, Argentina encadenaría cuatro años consecutivos de superávit primario. Respecto de 2023, el recorte del gasto total nacional superaría los 5,5 p.p. del PIB. No obstante, para 2027 se observa una marginal expansión de las erogaciones, pasando del 16,6% del PIB en 2026 (gasto total + intereses) al 16,8% del PIB. En términos reales (utilizando la inflación del presupuesto):
Gasto total: crecería 6,1% i.a.
Prestaciones de la Seguridad Social: +9,8% i.a.
Este rubro explica 4,8 p.p. de la variación interanual real de las erogaciones.
Actividad y PIB del segundo trimestre
En términos de actividad, el Ejecutivo descuenta un crecimiento del 3,0% para 2026 y del 4,0% para el año electoral. Este optimismo contrasta con la dinámica de las expectativas: la mediana del REM recortó sus expectativas al 2,1% para este año (acumulando una corrección a la baja de 1,4 p.p. desde el 3,5% que se esperaba en diciembre pasado).
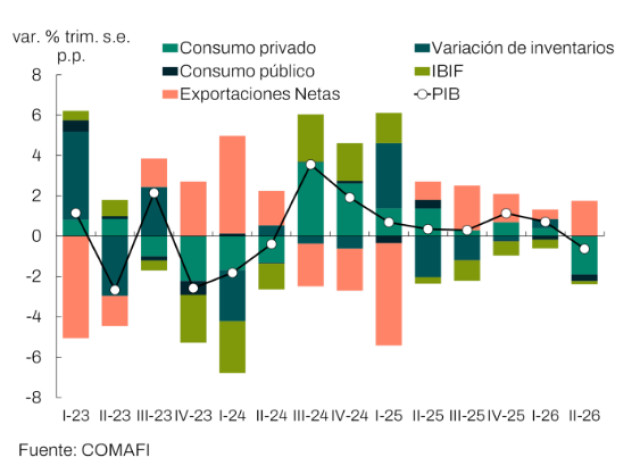
En sintonía con este escenario de debilidad, los recientes datos del PIB del segundo trimestre (II-26) confirmaron una contracción del 0,6% t/t s.e. Si bien la caída resultó menor al 0,9% anticipado por el EMAE, en la comparativa interanual el nivel de actividad retrocedió un 2,0% (ver Gráfico 2). El principal factor contractivo del trimestre fue el consumo privado, que se desplomó un 2,4% t/t s.e., marcando su mayor retroceso desde el cuarto trimestre de 2023 (período signado por el inicio del ajuste fiscal del 5,0% del PIB). La caída de la absorción interna (consumo total más inversión) restó 2,4 p.p. al producto trimestral, un impacto negativo que logró ser parcialmente amortiguado por la contribución de 1,7 p.p. de las exportaciones netas (traccionadas por un alza del 2,5% t/t s.e. en las ventas externas y una retracción del 3,5% t/t s.e. en las importaciones).
Como contrapeso positivo, los datos adelantados de septiembre reflejan una incipiente mejora en el humor social. Tras acumular una contracción del 5,8% en el bimestre julio-agosto, el Índice de Confianza del Consumidor (ICC) rebotó 2,4% m/m. Esta dinámica estuvo liderada por un salto del 3,8% en las Expectativas Futuras, superando al leve incremento del 0,3% en las Condiciones Presentes. Considerando que el ICC suele anticipar la evolución del Índice de Confianza en el Gobierno (ICG), este dato representa un termómetro clave para el oficialismo.
Necesidades de financiamiento
Más allá de las metas macroeconómicas, el mayor foco de tensión reside en las necesidades de financiamiento estipuladas. El proyecto incluye emisiones de Bonares (legislación local) por $19 billones, cifra equivalente a unos USD 11.000 millones. Este volumen supera holgadamente los USD 5.000 millones previstos en el programa financiero del Tesoro presentado en julio (ver Tabla 1) y luce sumamente desafiante en un mercado doméstico que da señales de saturación. Finanzas encadena dos subastas consecutivas sin lograr colocar el Bonar Oct-29, complicando incluso el cumplimiento de la meta de USD 6.000 millones para este año (restan emitirse USD 774 millones).
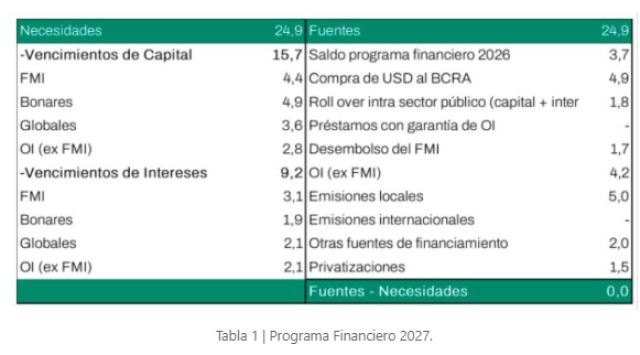
Frente a este cuello de botella local, surge el interrogante sobre una eventual salida al mercado offshore. Si bien el contexto internacional es adverso, en agosto las compañías lograron colocar USD 1.650 millones a tasas y plazos razonables. No obstante, el texto del Presupuesto es claro respecto a la estrategia oficial: mientras existan alternativas más baratas (organismos multilaterales, garantías o mercado doméstico), el Gobierno no tiene apuro en salir a mercado. La táctica se centra en la "minimización del costo financiero", optando por posponer el regreso a los mercados internacionales hasta que la compresión del riesgo soberano y de las tasas globales permita acceder a condiciones sustancialmente más competitivas.
Estrategia: La Fed subió la tasa
El FOMC decidió de forma unánime finalmente elevar la tasa de los Fed Funds en 25 bps, llevándola al rango de 3,75%-4,00%. Se trata de la primera suba desde junio de 2023 y pone fin a una secuencia de ocho reuniones consecutivas sin modificaciones en la tasa de referencia.
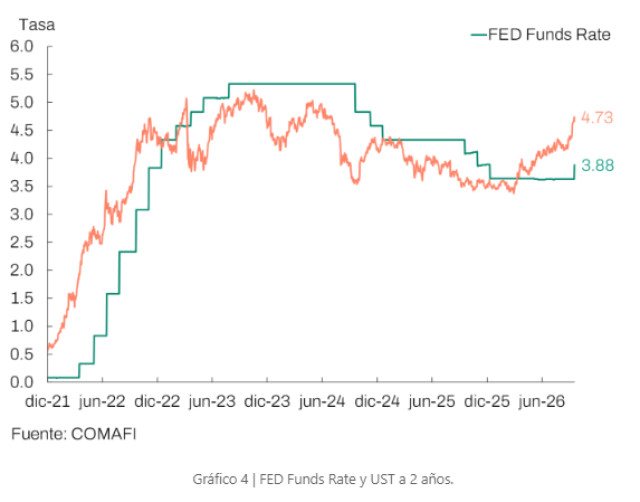
La decisión no tomó por sorpresa a los mercados. Desde fines de agosto, los agentes venían incorporando una mayor probabilidad de endurecimiento monetario (ver Gráfico 4). Por un lado, influyó el discurso de Kevin Warsh en Jackson Hole, donde enfatizó la necesidad de seguir avanzando hacia una convergencia sostenida de la inflación al objetivo del 2%. Por otro, los datos económicos conocidos durante las últimas semanas reforzaron el diagnóstico predominante dentro del FOMC: una economía robusta en materia de actividad y empleo pero una nominalidad persistente, en un contexto adicionalmente condicionado por el conflicto en Medio Oriente.
Frente laboral e inflación en EE. UU.
En el frente laboral, la creación de empleo sorprendió al alza. Las nóminas no agrícolas de agosto aumentaron en 162.000 puestos de trabajo luego de varios meses de desaceleración gradual, mientras que la combinación entre generación de empleo y una menor tasa de participación llevó la desocupación al 4,1%, un nivel consistente con una economía cercana al pleno empleo.
La dinámica inflacionaria tampoco brindó señales de moderación. El recrudecimiento del conflicto impulsó nuevamente al WTI, que regresó por encima de los USD 100 por barril. En este contexto, el CPI de agosto registró un avance mensual de 0,4%, de los cuales la Energía aportó aproximadamente 0,2 p.p. Por su parte, la inflación núcleo también se aceleró hasta 0,3% mensual, impulsada principalmente por el componente de servicios, que contribuyó con 0,2 p.p. al registro. De esta forma, el Core CPI continúa creciendo al 2,4% interanual, una trayectoria que Warsh calificó como un avance "insuficiente" hacia la meta de inflación.
La comunicación de Warsh
Con una probabilidad implícita cercana al 95% para una suba de tasas, el foco de los inversores se encontraba menos en la decisión y más en las señales respecto de la duración del potencial nuevo ciclo restrictivo. Durante la conferencia de prensa, Warsh reiteró que la fortaleza de la actividad y del mercado laboral permite a la Reserva Federal concentrarse plenamente en su objetivo de estabilidad de precios. En particular, sostuvo que el Comité necesita ganar confianza en que la inflación subyacente converge hacia el objetivo del 2% a una velocidad adecuada, condición que, según el diagnóstico del FOMC, todavía no se cumple.
Al mismo tiempo, Warsh aclaró que la Fed no tiene capacidad para influir sobre factores de oferta de precios específicos, como los del petróleo, pero enfatizó que sí puede evitar que esos movimientos se propaguen al resto de la economía mediante efectos de segunda ronda.
Fiel a la postura que ha mantenido desde su llegada a la presidencia de la Fed, volvió además a rechazar cualquier forma explícita de forward guidance, pese al tono hawkish de su discurso.
Proyecciones del dot-plot
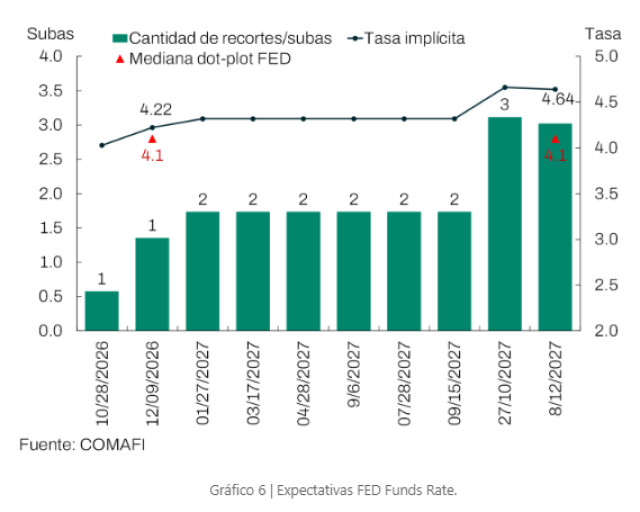
No obstante, las proyecciones del FOMC resultaron más moderadas de lo que descontaba el mercado. Si bien Warsh volvió a abstenerse de participar en el dot plot, la mayoría de los miembros del Comité proyecta una única suba adicional de tasas a lo largo de 2026 (+50 bps vs jun-26; ver Tabla 2). Ese nivel se mantendría prácticamente sin cambios durante 2027 (+75 bps vs jun-26), para recién dar paso a un ciclo de relajación monetaria en 2028. En línea con esta trayectoria, las estimaciones del FOMC muestran que el PCE Núcleo, la medida de inflación preferida por la Reserva Federal, no convergería a 2,2% hasta 2028. Las señales contrastan con las expectativas más restrictivas del mercado. Actualmente, los futuros de SOFR incorporan tres subas adicionales durante los próximos doce meses y asignan cerca de un 50% de probabilidad a que dicho proceso continúe ya desde la reunión de octubre (ver Gráfico 6).
Reacción de los mercados financieros
La combinación entre una decisión ampliamente anticipada y unas proyecciones menos agresivas de lo esperado generó una reacción favorable en los principales activos financieros. Respecto a los niveles previos al anuncio:
Tasa a 10 años: comprimió casi 10 bps
S&P500: subió 1%
Oro: avanzó 0,3%
Tramo corto de Treasuries (US2Y): +10 bps
La curva de Treasuries tendió a aplanarse, con un ajuste más significativo en el tramo corto, aunque persisten los factores fiscales que subyacen a la debilidad del tramo largo. Como resultado, la deuda Emergente acumula una recuperación del 0,6%, movimiento al cual los Globales argentinos apenas reaccionaron.
Licitación del Tesoro y liquidez local
Volviendo a la coyuntura local, en la licitación del viernes, el Tesoro adjudicó $8,4 billones, lo que implicaba a priori un retiro de liquidez por $0,3 billones, aun rechazando posturas por $5,8 B. Así, obtuvo un rollover del 103% a una duration promedio de 131 días, sin ofrecer premios respecto al mercado secundario (incluso con algunos cortes por debajo). Como esperábamos:
La Lecap a 60 días concentró 48% de lo adjudicado
Los Bontam concentraron otro 32%
Los cuatro instrumentos USD-linked sumaron USD 665 millones
Sin embargo, luego de la liquidación de la subasta, las condiciones de liquidez continuaron siendo holgadas. El stock de Repo contra BCRA ascendió a $2,5 billones y las tasas overnight permanecen prácticamente en el piso del 20% que fija el BCRA. En este contexto, tanto las tasas nominales de las Lecaps hasta ene-27 como las tasas reales de los Boncer 2026 y 2027 comprimieron 1,5 p.p. TEA promedio, consolidando la recuperación observada desde comienzos de septiembre.
Las opiniones y análisis presentados en este informe son exclusivamente del equipo de Research y no reflejan necesariamente la posición oficial del banco.
Fuente: Bco COMAFI