Ideas principales
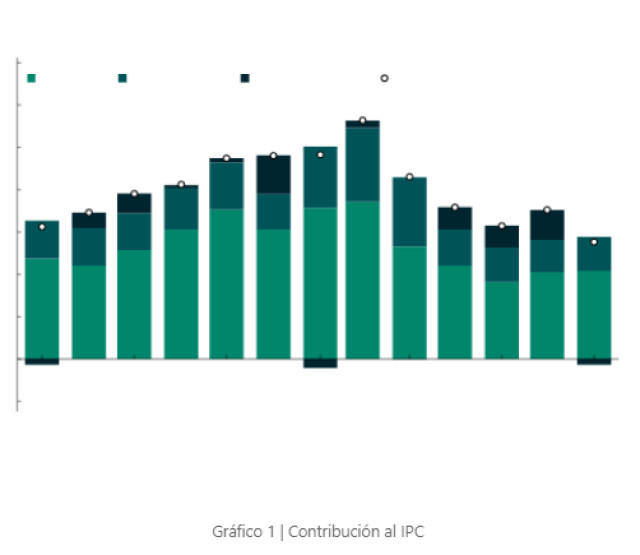
- La inflación se ubicó en 1,7% m/m. Revirtiendo factores estacionales y el letargo en carnes, proyectamos un rebote hacia el 2,0%.
- La demanda de dinero sigue deprimida y la actual expansión de los agregados monetarios convalida la inercia de precios.
- El BCRA evita subir tasas para no asfixiar más al mercado interno (industria y construcción), cuyas caídas derrumbaron las expectativas del REM para 2026.
- El Tesoro ofreció por tercera vez consecutiva un menú corto para la licitación de hoy. Mantenemos nuestra preferencia por Boncer 2027
- Nuevamente, Finanzas decidió no emitir Bonar 2029. Restan USD 724 millones para completar el programa.
Las carnes mantienen un letargo atípico
Las carnes, que representan aproximadamente el 10% de la canasta del IPC, mantienen un letargo atípico. Históricamente, este rubro exhibe un comportamiento estacional con alzas que inician en octubre y se extienden hasta fines de febrero. Al observar la dinámica de alta frecuencia en el Mercado Agroganadero de Cañuelas, el valor del ganado en pie se mantuvo estable durante septiembre en torno a los $4.500 por kilo vivo. En consecuencia, resulta razonable proyectar que el aporte de este componente al nivel general seguirá siendo marginal durante el corriente mes.
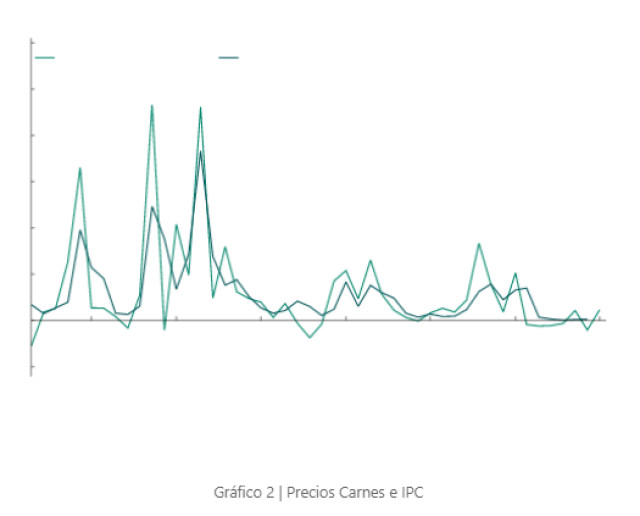
Por su parte, los bienes Estacionales registraron una contracción del 0,9% m/m (un registro prácticamente idéntico al de agosto de 2025), traccionados fundamentalmente por las liquidaciones de invierno en indumentaria (-1,1% m/m). Esta baja tiende a revertirse en septiembre con el ingreso de la nueva temporada (en 2025, el rebote fue del 2,2% m/m). Considerando que el resto de los componentes (Núcleo y Regulados) aportan de manera sistemática 1,7 p.p. al IPC, un salto estacional similar al del año pasado, incluso asumiendo una contribución nula de las carnes, empujaría el nivel general hacia la zona del 1,9% - 2,0% m/m. Si a esta dinámica le adicionamos el inminente despertar de las carnes a partir de octubre, proyectamos que la inflación oscilaría en torno al 2,0% en los próximos meses, pudiendo incluso superar este umbral por momentos.
Equilibrio monetario y demanda de dinero
Más allá del análisis idiosincrático de los componentes, la persistencia de la inflación en estos niveles responde en última instancia al equilibrio monetario. En una economía de alta nominalidad, resulta ineludible analizar la demanda de saldos reales. Al observar la sensibilidad del ratio M2 privado transaccional sobre el PIB frente a la tasa de interés, notamos que, si bien mantienen su histórica relación inversa, la reciente baja de tasas no logró estimular la demanda de dinero, la cual permanece deprimida. Esto evidencia que el proceso de remonetización, fuertemente esperado por el Gobierno, aún no se ha materializado.
El equilibrio del sistema cierra, entonces, por la vía de los precios nominales frente a la dinámica de la oferta monetaria. Actualmente,
- el M2 privado transaccional mantiene un ritmo de expansión interanual del 24,0% (equivalente a un 1,8% m/m),
- mientras que el M3 privado, que incorpora depósitos remunerados, crece al 28,0% i.a. (2,1% m/m).
El mecanismo de transmisión monetaria difiere según el régimen. En economías de baja inflación, la monetización impacta a través de un incremento en la actividad económica. En contraste, en economías de alta inflación, los agentes fijan precios mirando la inercia pasada, y es la convalidación monetaria la que permite que toda la nominalidad corra a la misma velocidad. Si el BCRA no convalidara esta dinámica, el ajuste decantaría en una caída de la actividad económica y, eventualmente, en una moderación de los precios. Para forzar una baja abrupta de la inflación, la herramienta natural exigiría una fuerte suba de tasas de interés, encareciendo el crédito y asfixiando la presión sobre los precios a costa de una mayor recesión.
En la coyuntura actual, la renuencia del BCRA a endurecer la política monetaria luce razonable frente al trade-off existente entre inflación y actividad. Datos recientes confirmaron la fragilidad de los rubros orientados al mercado interno:
- La actividad industrial registró un severo retroceso del 5,0% m/m s.e. en julio, acumulando una caída del 3,3% en lo que va del año.
- En la misma línea, la construcción profundizó su contracción (-4,6% m/m s.e.), situándose un 3,6% por debajo del cierre del año previo y operando más de un 24,0% por debajo de los niveles de noviembre de 2023.
Esta dinámica consolida la marcada heterogeneidad productiva que venimos advirtiendo: mientras los sectores transables operan en niveles récord, los rubros intensivos en mano de obra, y de alta sensibilidad electoral y social, se mantienen rezagados. En este contexto, las recientes medidas oficiales (como la flexibilización del acceso a créditos en dólares corporativos y el fuerte impulso al fondeo hipotecario) surgen como un intento del Gobierno para dinamizar a este segmento a través del canal financiero, complementando la decisión de mantener cierta laxitud monetaria.
Recorte de proyecciones del REM
El persistente estancamiento del sector no transable ya comenzó a permear en las proyecciones macroeconómicas. Según la mediana del último REM,
- Los analistas recortaron significativamente sus estimaciones de crecimiento para 2026, ajustándolas a la baja en 0,6 p.p. hasta ubicarlas en un 2,1% (considerando un arrastre estadístico del 1,2% para el año).
- Esta revisión profundiza el deterioro de las proyecciones, que ya acumulan una corrección negativa de 1,4 p.p. en el año, contrastando fuertemente con la expansión del 3,5% que el mercado descontaba en diciembre pasado.
Estrategia: Tras la publicación del IPCBA, el mercado ajustó a la baja sus expectativas de inflación y terminó incorporando un IPC nacional de 1,7% para agosto, en línea con el dato finalmente publicado. El ajuste de la inflación break-even se dio vía una ampliación cercana a 0,5 p.p. TEA en las tasas reales de los Boncer más cortos. Con el dato nacional publicado, las expectativas del mercado se alinearon en torno al 1,7% mensual hasta fin de año. Como comentábamos en la sección anterior, dicha trayectoria nos resulta algo optimista dada la incidencia de factores estacionales en agosto. En nuestro escenario base, luce difícil que la nominalidad perfore de manera sostenida el umbral del 1,8% mensual. Por este motivo, continuamos favoreciendo posiciones en Boncer 2027, manteniendo una postura más cauta sobre el tramo largo de la curva a pesar de que tanto los Boncer como los instrumentos TAMAR ofrecen actualmente rendimientos cercanos al 10%.
En ese mismo sentido, los inversores parecen reticentes a convalidar mayores compresiones en los títulos en moneda local y el apetito por duration continúa siendo limitado. Esta actitud del mercado se sostiene a pesar del relajamiento en las condiciones monetarias. La normalización en la liquidez del sistema es palpable en la convergencia de las tasas overnight al piso del 20% TNA que fija el BCRA y en el stock de Repo contra la entidad, que asciende a $2,3 billones.
Licitación: menú de corta duration
En este contexto, el Tesoro enfrenta vencimientos por $8,1 billones y cuenta con depósitos en el BCRA por aproximadamente $7,8 billones. Finanzas volvió a inclinarse por una estrategia conservadora, ofreciendo por tercera licitación consecutiva un menú concentrado en instrumentos de corta duration:
- Lecap a nov-26
- Lecer a ene-27
- Bontam a feb-27 y jul-27
- Lelinks a oct-26, nov-26, mar-27 y jul-27.
La señal más relevante, sin embargo, volvió a provenir del frente hard-dollar. Por segunda subasta consecutiva, el Gobierno decidió no ofrecer el Bonar 2029 y evitar convalidar los rendimientos actualmente exigidos por el mercado para la curva soberana. La última emisión tuvo lugar a mediados de agosto, cuando el AO29 cortó a una tasa de 8,72% TEA, aproximadamente 33 bps por encima de la obtenida en su debut.
Desde la presentación del programa financiero, el Ministerio de Economía acumuló colocaciones de Bonar 2029 por USD 1.226 millones en apenas tres ventanas, quedando aún pendientes USD 724 millones para completar el monto previsto. Bajo las condiciones actuales de mercado, parece poco probable que el Gobierno retome las emisiones en el corto plazo, salvo que la concreción del programa financiero comience a verse comprometida. Es más probable que nuevas reaperturas ocurran luego de una compresión adicional de la curva hard-dollar, decisión que, simultáneamente, limita el potencial de recuperación de los Bonares en el mercado secundario. Esta dinámica comienza a plantear interrogantes de cara a 2027, año en el que el programa oficial contempla emisiones por USD 5.000 millones.
Contexto internacional y Treasuries
A primera vista, la volatilidad reciente de la deuda argentina podría atribuirse al contexto internacional. En parte, esta explicación es válida: los Globales mantienen una correlación significativa con la renta fija global. Sin embargo, dicha relación exhibe un sesgo claramente asimétrico. Los bonos argentinos tienden a amplificar los shocks negativos provenientes del exterior, pero muestran una capacidad mucho más limitada para capturar los episodios favorables.
Durante el último mes, la atención de los mercados internacionales se concentró en la evolución de las cuentas fiscales estadounidenses. La ausencia de una corrección significativa del déficit y el creciente peso de los pagos de intereses sobre el resultado financiero impulsaron una fuerte corrección en el tramo largo de la curva de Treasuries, llevando las tasas del segmento 10Y-30Y a máximos no observados desde 2007.
Resiliencia de la deuda emergente
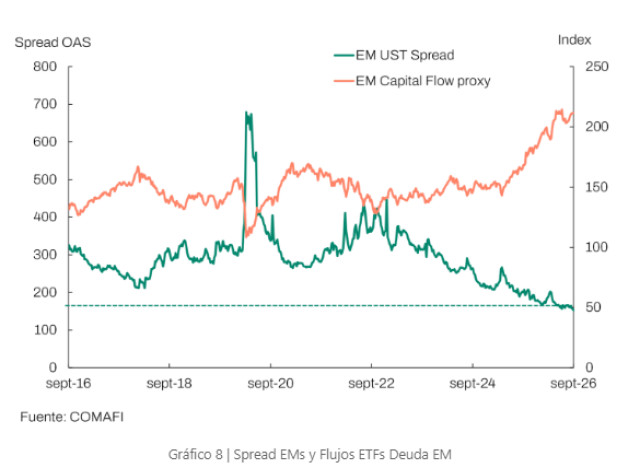
Como era esperable, este movimiento se trasladó al resto de la renta fija global, incluyendo crédito corporativo y high yield. Sin embargo, la deuda emergente mostró una resiliencia considerable, favorecida por flujos de inversión que parecen responder a una lógica de diversificación geográfica. De hecho, mientras los ingresos hacia ETF de deuda EM permanecieron relativamente estables, el diferencial de rendimientos entre deuda emergente y Treasuries continuó comprimiéndose durante agosto hasta la zona de 150 bps, mínimos de una década (-30 bps YTD; -30 bps YTD; ver Gráfico 8).
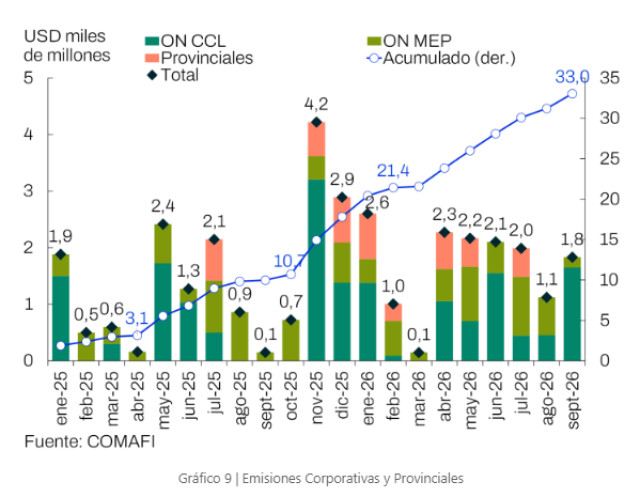
Las colocaciones recientes refuerzan este diagnóstico. La semana pasada, Pakistán logró emitir USD 3.000 millones en bonos internacionales con vencimientos en 2032 y 2036, recibiendo ofertas por casi el doble del monto colocado. De igual manera, emisores argentinos continuaron mostrando acceso fluido a los mercados internacionales (ver Gráfico 9):
- YPF colocó USD 1.200 MM a 2035 con una tasa de 7,85%, recibiendo órdenes por USD 1.850 MM pese a haber anunciado inicialmente un objetivo de apenas USD 500 MM.
- Días antes, Tecpetrol había emitido USD 450 MM de su bono internacional Clase 10 con vencimiento en 2033, superando el monto inicialmente buscado de USD 300 MM.
Postura conservadora en la curva soberana
El apetito internacional por crédito emergente y por emisores corporativos argentinos contrasta con las dificultades que enfrenta el Tesoro para completar la emisión de AO29. Esto evidencia el factor idiosincrático, posiblemente vinculado al riesgo electoral, que ha castigado las valuaciones de la deuda argentina, especialmente en ley local. Por esto, a pesar de los atractivos niveles de spread legislación en los Bonares del tramo largo, sostenemos una postura conservadora en la curva soberana, con posiciones en los Bonares más cortos como AL29 y AO28.
*Las opiniones y análisis presentados en este informe son exclusivamente del equipo de Research y no reflejan necesariamente la posición oficial del banco.