CONTEXTO INTERNACIONAL
Las elecciones estadounidenses de medio término llevadas a cabo el martes 3 de noviembre, significaron un fuerte retroceso en términos de poder político para Donald Trump y el Partido Republicano. En dichos comicios, el oficialismo perdió el control de la Cámara de Representantes y del Senado en manos de los Demócratas. Según analistas y medios norteamericanos, el resultado podría interpretarse como un voto castigo al oficialismo debido al elevado costo de vida que enfrentan los ciudadanos estadounidenses, el descontento por la conducción presidencial y la guerra contra Irán.
En ediciones anteriores del presente informe se abordó el contexto inflacionario estadounidense y se enfatizó sobre la importancia de darle seguimiento, no solo por cómo puede impactar en términos electorales para el oficialismo de turno, sino también por la relevancia que ello tiene en la política monetaria de la Reserva Federal y, por ende, en el escenario financiero global.
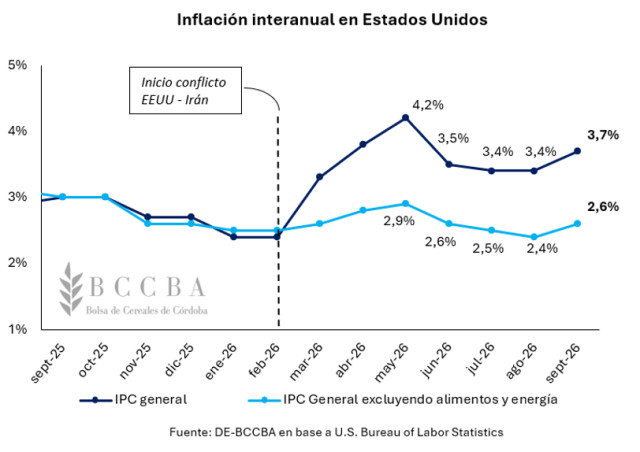
En este sentido, el dato de octubre en Estados Unidos no fue para nada alentador y la inflación interanual alcanzó el 3,7%. A su vez, la serie que excluye los precios de los alimentos y energía (la cual podría interpretarse como un proxy de la inflación núcleo) subió luego de dos meses consecutivos a la baja y alcanzó un 2,6%. Al observar la gráfica, se advierte como la dinámica inflacionaria comenzó a agudizarse luego de que comenzó el conflicto entre Estados Unidos e Irán, debido a la volatilidad que el mismo ha tenido en el precio del petróleo y por consiguiente en toda la economía norteamericana.
En línea con lo anterior, luego del revés electoral para la administración de Trump, los precios futuros del barril tanto del Brent como el WTI experimentaron caídas considerables en el orden del 11% y 14%, respectivamente. Con lo cual, podría interpretarse que el mercado estaría descontando una mayor probabilidad de salida del conflicto tras las elecciones de medio término, lo que redujo la prima de riesgo del petróleo. No obstante, aún no existe un acuerdo, con lo cual es posible que se continue observando un mercado del petróleo altamente volátil.
Este escenario, ejerce presión sobre la Reserva Federal de los Estados Unidos y el mercado se encuentra descontando nuevas subas de cara a lo que resta del año y durante el primer semestre del año próximo. En la actualidad, la tasa de fondos federales se encuentra en el rango del 3,75% – 4,00% y en diciembre el mercado encuentra probable que se de una suba adicional de 25 puntos básicos (4,00% – 4,25%). Mientras que, en marzo del 2027, algunos operadores descuentan un rango del 4,50% – 4,75%, es decir, 75 puntos básicos por encima del nivel actual.
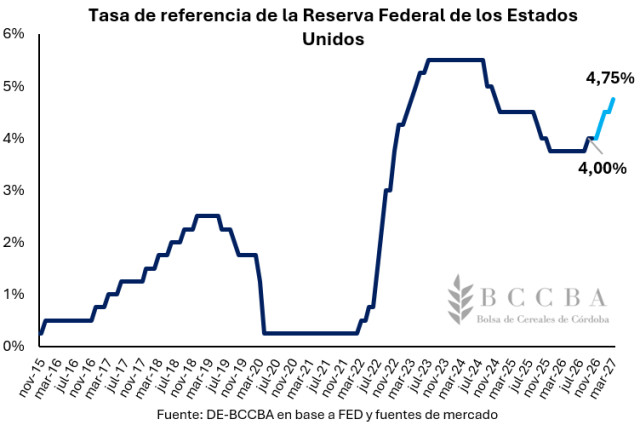
Lo que pueda ocurrir en los próximos meses sobre esta tasa de referencia es un factor importante al analizar los mercados internacionales, en especial el de commodities, debido a que es una variable que puede modificar los flujos de dinero a nivel global y, por ende, dotar de mayor o menor liquidez al mercado.
SOJA
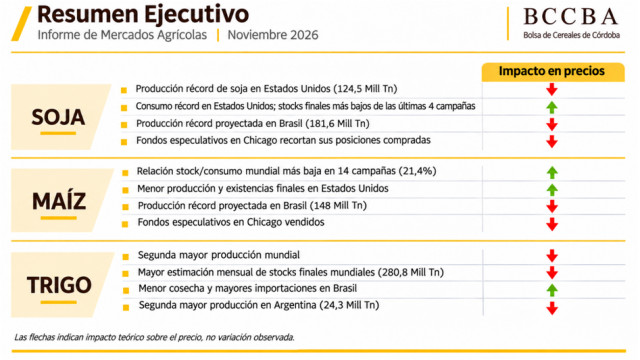
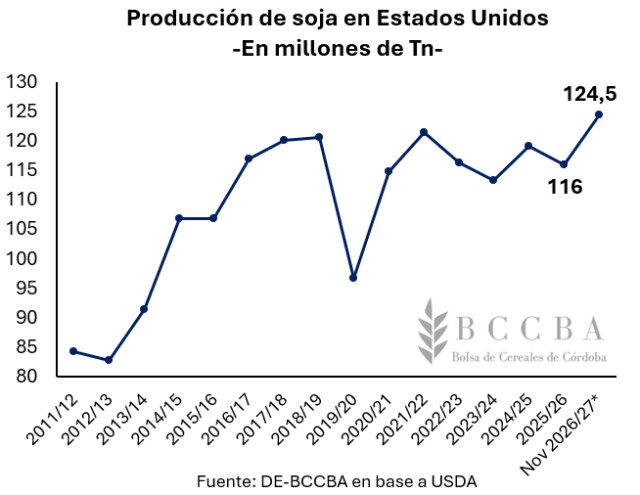
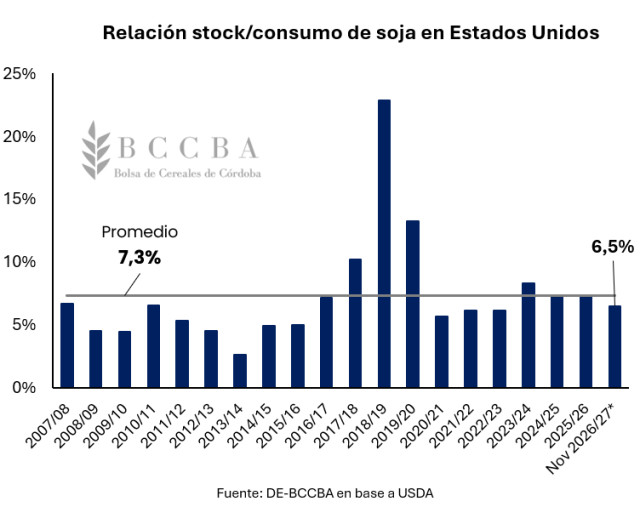
En Estados Unidos, la cosecha de soja avanza sobre el 96% del área destinada a la oleaginosa, exhibiendo un avance similar al promedio de las últimas cinco campañas (95%). En cuanto a la producción, el Departamento de Agricultura (USDA) estima una cosecha récord de 124,5 millones de toneladas, 8,5 millones de toneladas por encima de lo obtenido durante el ciclo previo.
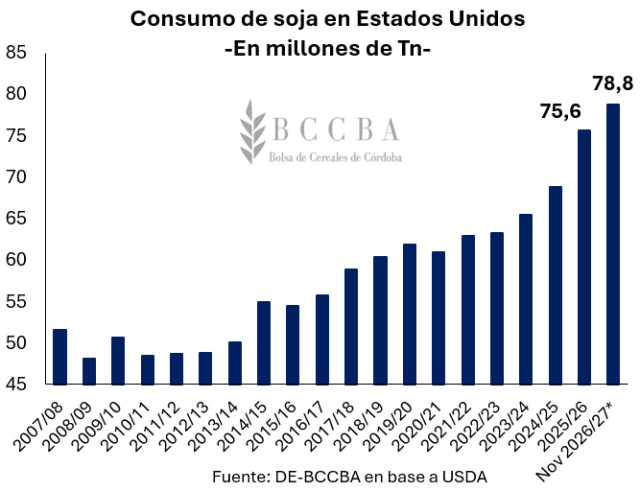
Por el lado de la demanda, el consumo de la oleaginosa en el país norteamericano alcanzaría un récord de 78,8 millones de toneladas, un 4,2% por encima a lo observado durante el ciclo previo. Mientras que, las exportaciones alcanzarían un volumen de 46,8 millones de toneladas, incrementándose un 13,5% respecto a lo observado durante la campaña 2025/26 (41,2 Mill Tn).
De esta manera, a pesar de la expectativa de una producción récord, el mayor consumo doméstico y las exportaciones generarían presión sobre los stocks finales, los cuales serían los más bajos de las últimas 4 campañas con un volumen de 8,2 millones de toneladas. Bajo esta dinámica, la relación stock/consumo se posicionaría en un 6,5%, posicionándose por debajo del promedio de las últimas 18 campañas.
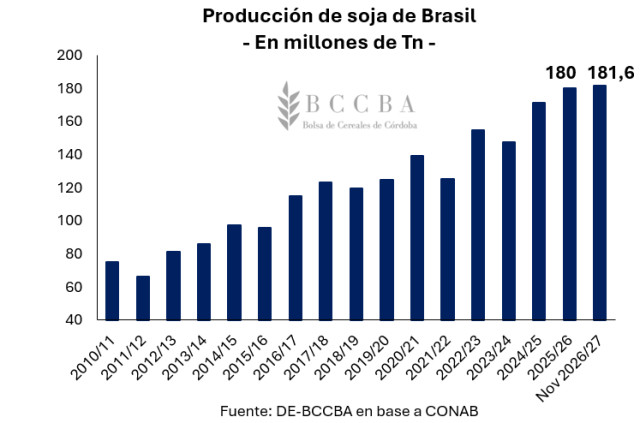
En Brasil, la Compañía Nacional de Abastecimiento (CONAB) estima un área de 49,3 millones de hectáreas destinadas a la oleaginosa, lo cual implicaría un aumento del 1,4% en comparación al ciclo 2025/26. De dicha superficie, las labores de siembra ya habrían finalizado sobre el 75% del total, dicho avance se posiciona 4 puntos porcentuales por encima de la media de los últimos cinco años (71%). En cuanto a la producción, de materializarse un rendimiento de aproximadamente 36,8 qq/ha, la cosecha de soja podría alcanzar un récord de 181,6 millones de toneladas (+0,7% intercampaña).
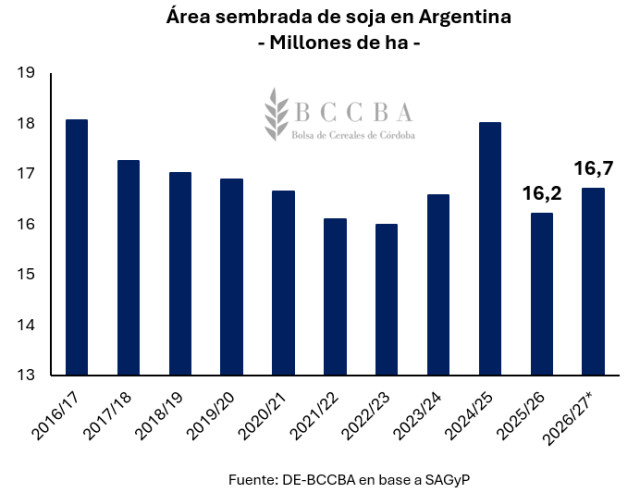
Por el lado de Argentina, la Secretaría de Agricultura, Ganadería y Pesca de la Nación (SAGyP) proyecta un área sembrada de soja que alcanzaría las 16,7 millones de hectáreas durante el ciclo 2026/27, implicando un aumento del 3,1% respecto a la campaña 2025/26 (16,2 Mill Ha). Mientras que, a la tercer semana de noviembre, las labores de siembra habrían finalizado sobre el 29% de la superficie destinada a la oleaginosa. Por su parte, la Bolsa de Comercio de Rosario coincide en su estimación de área sembrada con la del organismo nacional y, desde la entidad santafesina destacan que la producción a nivel nacional podría alcanzar los 47,8 millones de hectáreas.
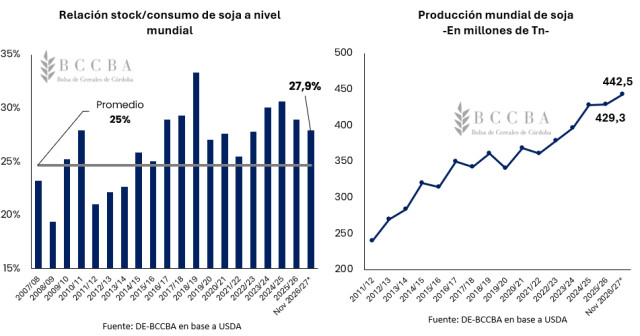
En el plano mundial, la hoja de balance estimada por el USDA ha exhibido una leve caída intermensual en la relación stock/consumo, la cual se posicionaría en 27,9% (casi 3 puntos porcentuales por encima del promedio histórico). Este ajuste, es explicado por una caída de 780.000 toneladas en los stocks finales, los cuales rondarían los 123,5 millones de toneladas. Mientras que, la producción mundial continúa estimándose en un volumen récord de 442,5 millones de toneladas.
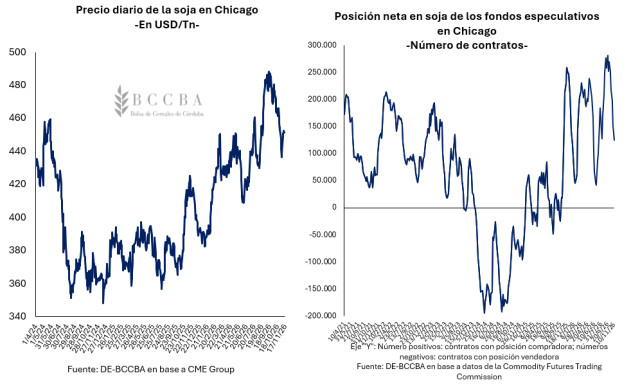
Para mediados de noviembre, la cotización de la soja en Chicago se encuentra alrededor de los USD 446,8/Tn, un 7% por encima del mismo mes del año previo (USD 415,8/Tn). A partir del informe publicado por el USDA este mes, el precio de la oleaginosa habría recibido cierto sostén a través del recorte en la proyección de las existencias finales de Estados Unidos, luego de las bajas cotizaciones que se venían presenciando desde el máximo alcanzado durante septiembre (USD 481,6/Tn). Sin embargo, el contexto internacional de tasas de interés elevadas, las perspectivas productivas favorables en Sudamérica y la incertidumbre sobre la demanda china serían factores que podrían limitar las posibilidades de una recuperación sostenida de los precios. En línea con esto, los fondos especulativos de Chicago continúan comprados, pero tal como se anticipó en los informes previos que podía ocurrir, recurrieron a la toma de ganancias aportando a las recientes correcciones de precios, habiendo recortado sus posiciones compradas un 56% respecto al máximo alcanzado durante septiembre.
MAÍZ
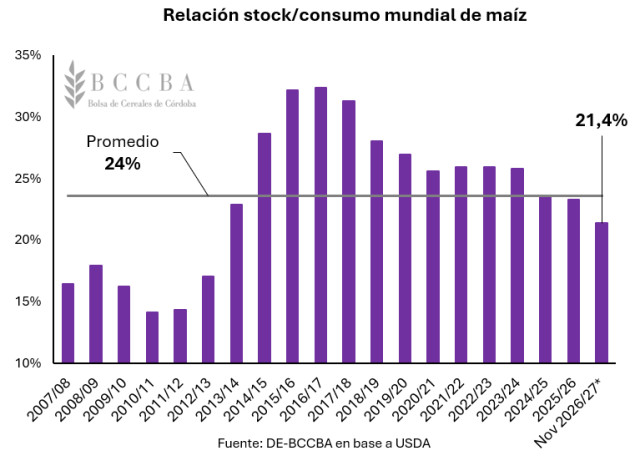
De cara al ciclo 2026/27, el USDA proyecta una cosecha de 1.291,6 millones de toneladas de maíz a nivel mundial, lo cual dejaría a la presente campaña 43,2 millones de toneladas por debajo de su antecesora (-3,2% intercampaña). En cuanto al consumo, el mismo se ubicaría levemente por debajo del volumen observado durante el ciclo previo (1320,5 Mill Tn) y alcanzaría los 1.318 millones de toneladas (-0,3 % intercampaña). Este escenario, provocaría que las existencias las existencias finales sean las más bajas de las últimas 13 campañas y exhiban una caída del 9% respecto al ciclo previo, pasando de 308,3 millones de toneladas en la campaña 2025/26 a 281,9 millones de toneladas en el presente ciclo (-26,4 Mill Tn). Lo anterior, daría como resultado una relación stock/consumo del 21,4%, posicionándose como la más baja de las últimas 14 campañas.
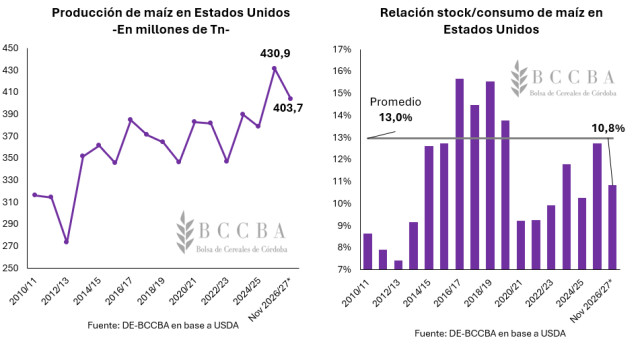
En Estados Unidos, la cosecha de maíz avanza sobre el 88% del área destinada al cereal y, en el reporte de noviembre, el USDA recortó en 3,6 millones de toneladas su estimación de producción. De esta manera, la cosecha del cereal alcanzaría los 403,7 millones de toneladas para la campaña 2026/27, aproximadamente un 6% por debajo de lo alcanzado durante el ciclo previo (430,9 Mill Tn). En cuanto a los usos del cereal, el consumo interno alcanzaría los 329,7 millones de toneladas y se mantendría en un volumen similar al del ciclo previo (330,8 Mill Tn). Mientras que, el maíz demandado para el comercio exterior rondaría los 83,2 millones de toneladas, lo cual implicaría una caída del 5% respecto a la campaña 2025/26. En este contexto, el organismo norteamericano estimó una caída de 2,3 millones de toneladas en los stocks finales, posicionándolos en 44,7 millones de toneladas. Dicho volumen, representaría una caída de 8,6 millones de toneladas (-16% intercampaña) en comparación a los observados durante la campaña pasada (53,2 Mill Tn). Como resultado, la relación stock/consumo alcanzaría el 10,8%, casi 2 puntos porcentuales por debajo del ciclo previo (12,7%).
En Brasil, de cara al ciclo 2026/27, la CONAB prevé que 23,7 millones de hectáreas serían destinadas al maíz, lo cual implicaría un aumento del 4,9% en comparación al ciclo 2025/26. Mientras que, la producción podría alcanzar los 148 millones de toneladas (+2,4% intercampaña), un récord absoluto en los registros del país. De dicho volumen, el 77% sería explicado por el maíz safrinha, cuya siembra se da al momento en el cual se cosecha la soja y cuya producción rondaría los 113,2 millones de toneladas. En la actualidad, tiene lugar la siembra del maíz de primera, la cual presenta un avance del 57% sobre las 22,6 millones de hectáreas destinadas al mismo. Esta variedad del cereal, representaría el 22% de la producción nacional y su principal destino es el mercado doméstico.
En Argentina, la Secretaría de Agricultura, Ganadería y Pesca de la Nación (SAGyP) proyecta un área sembrada de maíz que alcanzaría las 11,5 millones de hectáreas durante el ciclo 2026/27, implicando una caída del 1,5% respecto a la campaña 2025/26 (11,7 Mill Ha). A su vez, a la tercer semana de noviembre, desde la entidad nacional estiman que las labores de siembra habrían finalizado sobre el 46% de la superficie destinada al cereal. En cuanto a la producción, según estimaciones de la Bolsa de Comercio de Rosario y la Bolsa de Cereales de Buenos Aires, la cosecha podría alcanzar los 67,5 y 66 millones de toneladas, respectivamente.
En cuanto al maíz, al igual que ocurrió con la soja, las cotizaciones internacionales reaccionaron favorablemente al recorte en las estimaciones de producción y existencias finales de Estados Unidos. De esta manera, el precio promedio en Chicago se ubica en USD 175,3 por tonelada, un 2% por encima del registrado en noviembre de 2025. Sin embargo, el impulso alcista fue transitorio y perdió fuerza ante las perspectivas de una mayor oferta sudamericana y la liquidación de posiciones compradas por parte de los fondos especulativos. En el mercado local, la presión bajista internacional también se refleja en las cotizaciones del cereal, que promedian USD 177,2 por tonelada, registrando una caída interanual del 3%.
Por su parte, los fondos especulativos modificaron significativamente su posicionamiento en Chicago, pasando de una posición neta comprada a una vendida, lo que evidencia un cambio en las expectativas de los inversores respecto de la evolución futura de los precios del maíz.
TRIGO
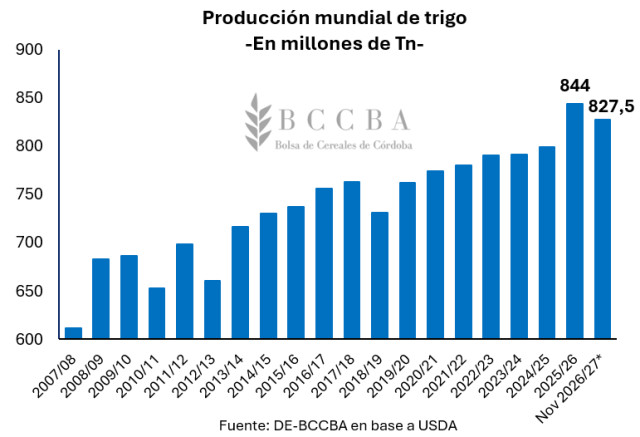
En el hemisferio norte, la cosecha del trigo prácticamente ha finalizado y el USDA estima una cosecha de 827,5 millones de toneladas a nivel mundial, 16,5 millones de toneladas por debajo del volumen que se habría alcanzado durante el ciclo 2025/26. Así mismo, la producción mundial seguiría siendo holgada posicionándose como la segunda mayor por detrás del récord alcanzado el ciclo previo.
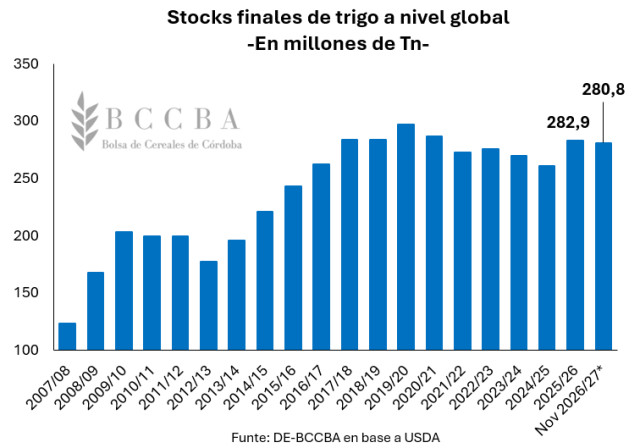
En cuanto al comercio internacional, la menor producción traería aparejado un menor volumen exportable a nivel global. Según el último reporte del USDA, las exportaciones del cereal alcanzarían los 208,7 millones de toneladas, 17,4 millones por debajo de lo observado durante el ciclo 2025/26. Mientras que, el consumo de trigo registraría un aumento de 8 millones de toneladas en comparación a la campaña pasada, rondando los 208,7 millones de toneladas. De esta manera, las menores exportaciones compensarían el aumento del consumo y a pesar de que la producción caería, los stocks finales no se verían muy presionados. De hecho, este mes el USDA incrementó su estimación de estos en 4,8 millones de toneladas respecto al valor de octubre, ubicándolos en 280,8 millones de toneladas.
En el hemisferio sur, la cosecha en Brasil avanza sobre el 78% del área destinada al cereal y en su último reporte la CONAB recortó en un 8,3% su estimación de producción respecto al valor de octubre. De esta manera, la cosecha brasileña rondaría los 5,3 millones de toneladas, un 33% por debajo de lo alcanzado durante el ciclo previo (7,9 Mill Tn) y se posicionaría como la peor cosecha de las últimas 9 campañas. En cuanto a las importaciones, el organismo brasileño las ubicaría en el orden de los 8,9 millones de toneladas, exhibiendo una suba del 46% respecto al ciclo previo (6,1 mill Tn).
Mientras que, en Argentina, la Bolsa de Comercio de Rosario estima un área sembrada de 6,95 millones de hectáreas (-2% intercampaña) y una producción de trigo que podría alcanzar los 24,3 millones de toneladas. Dicho volumen, dejaría al presente ciclo como la segunda mejor cosecha triguera a nivel nacional. En cuanto a las labores de cosecha, SAGyP estima que ya habrían finalizado sobre el 23% del área destinada al cereal y, a diferencia de la entidad santafesina, la Secretaría ubica el área sembrada de trigo en 6,92 millones de hectáreas.
En lo que va del mes, el precio promedio del trigo en Chicago se posiciona en USD 218,7/Tn, exhibiendo una suba interanual del 10%. Mientras que, en el mercado local la cotización promedio los USD 195/Tn, un 20% por encima del mismo periodo del año anterior.
A diferencia de la soja y el maíz, el mercado del trigo presenta fundamentos particulares. Por un lado, la persistencia del conflicto entre Rusia y Ucrania y sus posibles efectos sobre la logística comercial del Mar Negro continúan aportando volatilidad a las cotizaciones internacionales. Por otro lado, las perspectivas de una gran disponibilidad mundial del cereal, impulsadas por mejores estimaciones productivas en importantes países exportadores, ejercen presión bajista sobre los precios y limitan las posibilidades de una recuperación sostenida.