Hacia adelante vemos una actividad que se afirma en un nivel algo mayor y que, en el corto plazo, la baja de la inflación núcleo no enfrenta presiones mayores de demanda.
Ideas principales
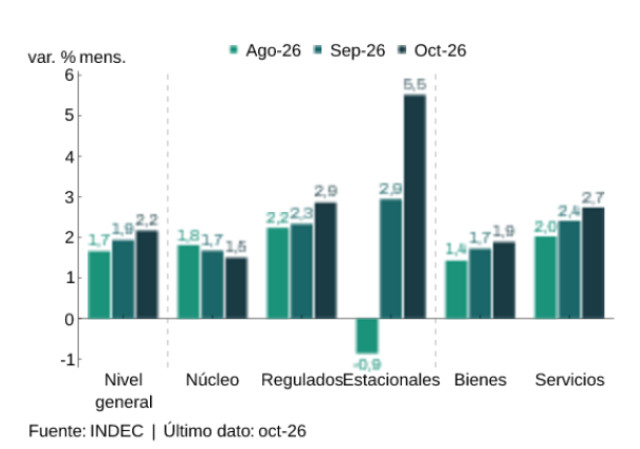
» La inflación de octubre se aceleró a 2,2% mensual, por encima del 1,8% que esperaba el REM, por el aporte de los precios estacionales y regulados.
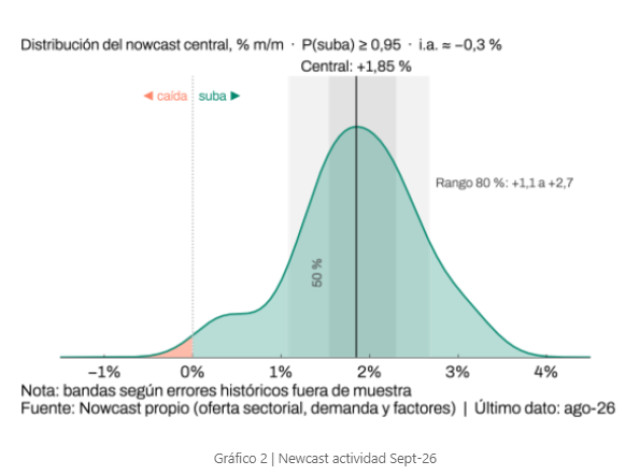
» Nuestro nowcast ubica al EMAE de septiembre en +1,85% mensual y, con una estimación todavía muy preliminar, a octubre de una variación cercana a 0,0%.
» El Tesoro recompró $1,8 billones de instrumentos post cambio de gobierno, sosteniendo rendimientos en torno al 10%. Junto al BCRA inyectaron casi $3 billones para abastecer la demanda de encajes que provocó el estrés de liquidez del pasado jueves.
» El riesgo país superó los 900 puntos y la inversión de la curva vuelve a poner el foco en las paridades de los soberanos hard-dollar.
» Bajo esa perspectiva, el tramo largo (35s, 41s y 46s) ofrece la mejor relación riesgo/retorno. Por el contrario, el tramo corto (28s, 29s y 30s) es más vulnerable a caídas en las paridades.
IPC de octubre
El IPC Nacional de octubre fue de 2,2% mensual, por encima del 1,9% de septiembre y del 1,8% que esperaba el REM.
La núcleo, en cambio, se desaceleró a 1,5%, su menor registro desde julio de 2025.
Ese resultado quedó además por debajo del 1,7% que esperaba el REM, de modo que la aceleración provino de otros componentes.
En la apertura por categorías, los estacionales treparon 5,5% y los regulados también ganaron ritmo respecto del mes previo.
La medida subyacente que sigue el BCRA, que excluye de la núcleo las carnes y los alquileres y gastos conexos, resultó algo mayor que la núcleo porque la contención de las carnes pesó más que la suba del alquiler. Aun neutralizando ambos rubros, la lectura sigue siendo de menor inflación, con un ritmo algo menos favorable que el que sugiere el INDEC.
Divisiones: alimentos y vivienda
Por divisiones, el mayor aporte provino de alimentos y bebidas no alcohólicas, seguida de vivienda que registró la suba más alta. Dentro de alimentos, las verduras subieron 10,5% y explicaron buena parte del resultado de la división, mientras que las carnes casi no se movieron. Creemos que esa contención podría ceder en los próximos meses, porque en los dos últimos años las carnes se aceleraron hacia fin de año. En vivienda, el componente de electricidad, gas y otros combustibles subió 6,5% en un contexto de modificación del régimen de Zona Fría, que restringe el alcance de la bonificación automática sobre el precio del gas. Entendemos que octubre recogió solo una parte de ese efecto y que este comportamiento se repetiría en noviembre.
Servicios y bienes: precios relativos
Por tipo de bien, los servicios subieron 2,7% y los bienes 1,9%. El cociente entre el índice de servicios y el de bienes se ubicó 10,6% por sobre el registro de un año atrás, de modo que la corrección de precios relativos entre ambos grupos continúa en curso. Interpretamos que esa corrección responde, en buena medida, a tarifas y alquileres, es decir, a precios con una dinámica propia. Con la núcleo en baja, la dinámica de precios no muestra señales de presión desde la demanda.
EMAE e indicadores sectoriales
Respecto de esta última, el EMAE desestacionalizado de agosto creció 0,1% mensual luego de caer 2,8% en julio, de modo que acumula -3,9% en lo que va del año, un resultado influido por la elevada base de comparación de diciembre de 2025. Los indicadores sectoriales publicados por el INDEC marcarían una reversión en la tendencia de los últimos meses.
El ISAC subió 7,8% mensual s.e. y quedó por encima del nivel de junio.
El IPI manufacturero avanzó 0,7% s.e., su segundo aumento consecutivo, aunque su nivel sigue por debajo del de junio.
Nowcast de actividad: septiembre y octubre
Estos datos parciales son consistentes con nuestro nowcast. Para septiembre:
el resultado central es una suba de 1,85% mensual s.e., con un rango de 80% de probabilidad entre 1,1% y 2,7%;
el nivel quedaría 0,9% por debajo de junio y 0,3% por debajo de igual mes del año previo;
nuestro índice coincidente1 anticipa una suba más acotada (0,7%) que sin embargo podría estar explicada por las diferencias con el EMAE en los meses previos (−1,1% vs. −2,8%).
Para octubre, el nowcast es todavía muy preliminar pero ya permite anticipar una variación nula en el mes.
Índice líder de actividad
Adicionalmente, nuestro índice líder describe una actividad que pierde impulso, aunque sin señales de cambio de fase. Como anticipa con meses de adelanto, esa tendencia es una advertencia para el arranque del próximo año. Este nuevo índice se construye a partir de variables financieras y reales, con el objetivo de anticipar los puntos de giros del EMAE. Según los datos históricos logra anticipar al EMAE entre 5 y 6 meses.
En septiembre, el índice cayó 0,4% mensual. Es la tercera baja consecutiva, aunque de magnitud decreciente (0,9% en julio y 0,6% en agosto).
La probabilidad de que la economía alcance un punto de giro en los próximos 5 meses es de 53% y todavía se mantiene lejos del umbral de 98% que la historia muestra que es necesario para poder detectar correctamente el punto de giro.
En el corto plazo, el nowcast apunta a una pausa en octubre, seguida de una recomposición moderada en noviembre. En síntesis, esperamos una actividad que se estabiliza por encima del piso de julio y agosto, con un riesgo de caída hacia adelante que nuestro índice líder permitirá confirmar o descartar en los próximos meses.
1 El nowcast proyecta el EMAE aún no publicado con un modelo por sector. El coincidente es un índice compuesto de series que se mueven junto con la actividad, calibrado contra el EMAE, que muestra el nivel de actividad sin proyectar sector por sector.
Mercado en pesos: intervención del Tesoro
El mercado local en pesos llegó al fin de semana extendido por la visita del Papa en un contexto de marcado estrés. En primer lugar, el Tesoro intervino activamente en el mercado secundario con el objetivo, según suponemos, de sostener los rendimientos del tramo largo de las curvas en moneda local en torno al 10%. Para ello, recompró aproximadamente $1,4 billones de Duales CER/TAMAR (TXMD8, TXMJ9, TXMD9 y TXMJ0) y otros $0,4 billones de Boncer 2028 y 2029 (TZX28, TZXS8, TZXD8 y TZXM9).
El impacto monetario de estas operaciones dependía del origen de los fondos utilizados. Si provenían de depósitos del Tesoro en el BCRA, implicaban una inyección de liquidez; si, en cambio, surgían de cuentas mantenidas en el Banco Nación, el efecto sobre el sistema era esencialmente neutro. Los datos monetarios publicados posteriormente despejaron esa incógnita: las recompras fueron financiadas con depósitos en el BCRA, lo que implicó una inyección cercana a $1,8 billones el jueves 5-nov.
Tensión de liquidez
Sin embargo, lejos de aliviar las condiciones financieras, la liquidez experimentó niveles de tensión inéditos.
La tasa de pases interbancarios saltó casi 10 p.p. hasta 32% TNA VWAP, máximo desde el 24-feb.
La caución llegó a operar a tasas de hasta 180% TNA.
A primera vista, este comportamiento parecía inconsistente tanto con la intervención del Tesoro como con la estabilidad del stock de Repo contra BCRA, que se mantuvo en torno a $1,3 billones.
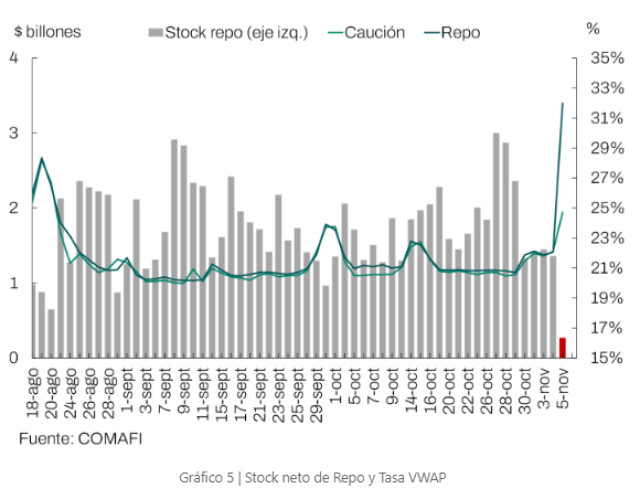
Las estadísticas monetarias permiten reconciliar ambas dinámicas. En la antesala de seis días consecutivos sin actividad bancaria, las entidades financieras incrementaron sus encajes en aproximadamente $2,7 billones para aumentar sus garantías en las cámaras y asegurar la operatoria de individuos y empresas durante el período. Este aumento extraordinario en la demanda de base monetaria fue el principal detonante de la disrupción observada en las tasas overnight. Frente a esta situación, el BCRA debió intervenir activamente para abastecer la demanda de liquidez: estimamos que el 5-nov inyectó alrededor de $1 billón adicional mediante Repo activo, lo que reduce el verdadero colchón de liquidez del sistema a apenas $0,3 billones. La autoridad monetaria también participó en otros segmentos del mercado de dinero, como Simultáneas e intradiarias REPI, contribuyendo a estabilizar las condiciones de fondeo.
Normalización y licitación del Tesoro
La liquidez del sistema comenzó a normalizarse el miércoles 11-nov, una vez finalizados los feriados y con el pago de vencimientos de TX26 y TX28 por aproximadamente $2 billones. En este particular contexto, Finanzas volvió a ofrecer un menú amplio con sólo una alternativa post elecciones: Lecap a ene-27 y Boncap a jun-27; Boncer a jun-28; Letam a abr-27 y Lelink a ene-27. Por sexta subasta consecutiva, el gobierno decidió no reabrir el Bonar 29.
El Tesoro adjudicó $8,9 billones, que representa un rollover del 84% de los vencimientos del día si incluimos a los mencionados TX26 y TX28.
La Letam a abril concentró un 40% de lo adjudicado y los títulos a tasa fija otro 43%, sobre los cuales el gobierno debió convalidar premios de entre 70 y 90 bps TNA.
La duration promedio de la subasta fue de 163 días, la más baja desde el 11-sep.
El Boncer a jun-28 se reabrió por apenas $0,4 billones al 10,5% TIREA, una señal más de la limitada disposición de los inversores a extender posiciones más allá del cambio de gobierno.
En este sentido, las recompras oficiales parecen haber tenido una efectividad acotada: la compresión de rendimientos en el tramo 2028-2030 fue marginal pese al apoyo del Tesoro.
Soberanos hard-dollar
Al estrés de los activos en pesos se sumó el persistente deterioro de la deuda soberana hard-dollar. El riesgo país alcanzó los 940 bps el 6-nov, máximos desde la victoria opositora en las elecciones legislativas de la Provincia de Buenos Aires, mientras que los Globales acumulan pérdidas superiores al 10% en los últimos tres meses. La inversión de la curva soberana resulta cada vez más evidente, un fenómeno típicamente asociado a escenarios donde el mercado comienza a priorizar consideraciones crediticias por sobre variables tradicionales de valuación. En estos contextos, el análisis se desplaza desde métricas como rendimiento o duration hacia conceptos de paridad y recovery value.
Retorno por escenarios y paridades
Bajo esta lógica, analizamos el retorno total esperado de los soberanos hard-dollar hacia oct-27 considerando tres escenarios: i) uno pesimista, donde toda la curva converge hacia una paridad plana de 50%; ii) uno optimista, donde los bonos comprimen hasta niveles comparables a los de El Salvador; y iii) un escenario intermedio que combina ambos resultados con probabilidades de 60% y 40%, respectivamente.
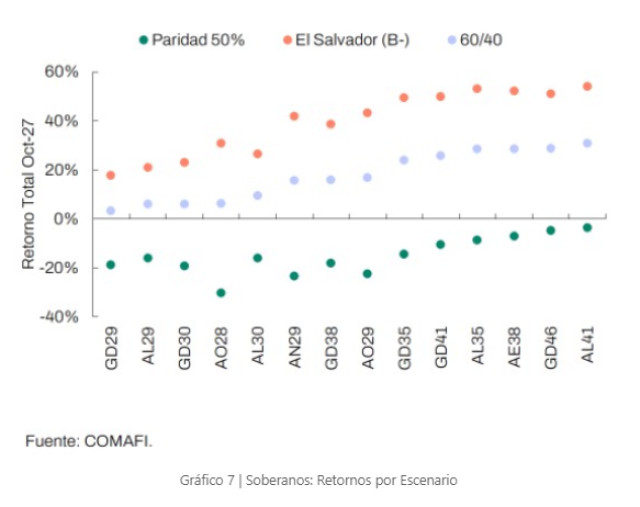
Las conclusiones son consistentes con lo observado en otros procesos de estrés: los instrumentos que hoy operan a las paridades más bajas son los que ofrecen la mejor asimetría entre riesgo y retorno. Si la curva continúa operando principalmente por paridades, los bonos más atractivos pasan a ser los 41s, 46s y 35s, mientras que los menores retornos ajustados por riesgo corresponden al tramo corto de 28s, 29s y 30s. Una conclusión similar surge al calcular las paridades break-even a oct-27. Los bonos largos exhiben umbrales de indiferencia considerablemente más bajos que los del tramo corto, otorgando un margen de protección más amplio ante escenarios adversos.
Proceso preelectoral y perfiles
No obstante, octubre parece haber sido apenas el comienzo de un proceso preelectoral que probablemente se extienda por varios meses y esté caracterizado por una elevada volatilidad y una fuerte sensibilidad a las noticias locales e internacionales. Para perfiles agresivos, esta dinámica podría abrir oportunidades de entrada más atractivas en adelante. Sin embargo, para inversores conservadores sigue siendo razonable priorizar estrategias defensivas, privilegiando títulos con vencimiento dentro de la actual administración o créditos corporativos y provinciales de alta calidad crediticia que permitan aislarse parcialmente del riesgo soberano y electoral.
Fuente: COMAFI