La primer semana de noviembre va llegando a su fin con un riesgo país en torno a los 925 puntos básicos (pbs), 320 pbs por encima del nivel de fines de septiembre. No solo se trata del máximo valor del año, sino que es el más alto desde la previa de las elecciones legislativas de octubre del año pasado.
La suba no se explica solo por el último mes. Tras tocar los 400 pbs a comienzos de julio, su mínimo en ocho años, el indicador revirtió a partir de agosto la baja que se dio durante el segundo trimestre y acumuló un alza de 520 pbs en cuatro meses. Más de 60% del ascenso ocurrió en apenas cinco semanas. Este sendero responde en parte al contexto internacional (unos 100 pbs podrían atribuirse a factores externos), pero también a cuestionamientos propias sobre la economía argentina.
Evolución del Riesgo País de Argentina
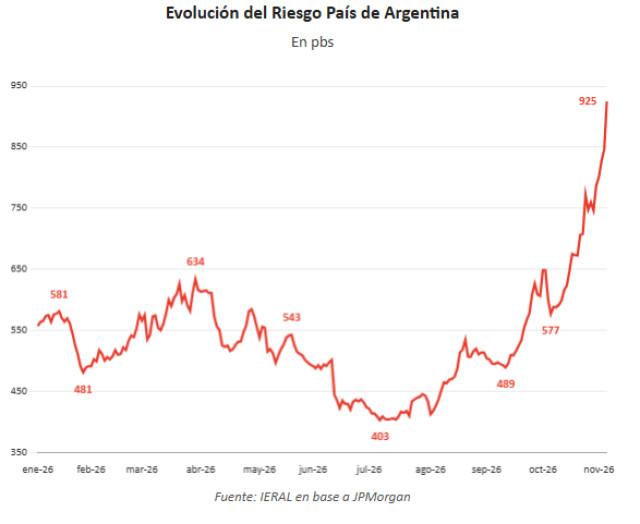
Fuente: IERAL en base a JPMorgan
El rendimiento de los bonos en dólares constituye la otra cara de la moneda. Los títulos de mayor plazo pasaron de rendir 8,2% a comienzos de julio a 14,1% a este jueves. El mensaje es claro: quien le presta dólares a la Argentina exige una tasa cada vez mayor.
Mismo contexto externo adverso para todos, impacto muy distinto: Argentina se despega de la región
El escenario global para los mercados emergentes se mantuvo complejo a lo largo del año. La volatilidad del petróleo y las tensiones geopolíticas ya estaban presentes antes de que el riesgo país argentino se despegara del de sus pares regionales en el último trimestre, por lo que no alcanzan para explicar el deterioro reciente. De modo que los catalizadores del reciente deterioro externo parecieran responder a los siguientes determinantes: el repunte en los rendimientos de los bonos del Tesoro estadounidense y el impacto del desenlace electoral en Brasil y USA.
Brasil. El resultado electoral confirmó que el mercado ajusta con rapidez ante las sorpresas. La victoria de Lula en el balotaje fue contraria al consenso previo de encuestas y apuestas. Hasta las primeras ruedas de noviembre, el real se depreció 9,8% frente al dólar y 7,7% frente al peso argentino. Un real más débil aprecia el tipo de cambio real argentino y suma presión sobre el peso. Además, el Bovespa acumuló una caída del 25% en dólares en las siete ruedas posteriores a los comicios. El impacto cruzó la frontera y llevó al Merval en dólares a una contracción del 15% hasta ayer.
Estados Unidos. Desde nuestra óptica, esta era la otra elección clave dada la mayor “dependencia” de Argentina respecto de USA, en comparación con otros países de la región. La “ola azul” le dio a los demócratas una contundente victoria en las elecciones de mitad de mandato: lograron el control de ambas cámaras del Congreso y ganaron además las gobernaciones.
En principio, esto implica menor incertidumbre política, menos riesgo de medidas comerciales agresivas y, a priori, un mayor control del déficit fiscal americano. Esto último dependerá en parte de cómo Trump use su poder de veto para frenar proyectos demócratas. En consecuencia, cabría esperar tasas largas algo más bajas y un dólar más débil, lo que sería positivo para los emergentes. Al menos al inicio, el mercado reaccionó en esa dirección, aunque con prudencia: subieron las acciones, bajó la tasa del Treasury a 10 años y el dólar se debilitó.
Respecto del ESF (Exchange Stabilization Fund), su uso no requiere aprobación del Congreso, por lo que Trump conserva la capacidad de asistir a la Argentina. Aun así, cuando se ejecutó el año pasado recibió críticas de algunos miembros del Congreso, de modo que es probable que enfrente más escrutinio y mayores costos políticos eventualmente. Si bien es cierto que, a inicios de octubre, el secretario del Tesoro, Bessent, reiteró el apoyo de USA con el swap por USD 20.000 millones, serían clave nuevas declaraciones de respaldo contundente para despejar cualquier interrogante al respecto. También habrá que seguir atentos a cualquier novedad en torno a la figura de Bessent para determinar cómo sale parado luego de las elecciones
Tasas en USA. A pesar del recorte marginal posterior a las elecciones, el rendimiento del bono a 10 años pasó de 4,5% anual a inicios de julio a 4,8%. En el tramo corto (2 años) subió de 4,15% a 4,5%. Aunque en su última reunión la Reserva Federal mantuvo su tasa de referencia en el rango de 3,75% – 4,00%, la combinación de un PIB creciendo al 3,4% anualizado en el tercer trimestre y una inflación persistente por encima del 2% llevó al mercado a recalibrar sus expectativas: la probabilidad asignada a una suba en diciembre se encuentra cerca del 70%, consolidando el escenario de “tasas altas por más tiempo”.
El siguiente gráfico muestra la evolución del riesgo país de varios países de LATAM a lo largo del año y refuerza la idea antes expuesta. Todos vieron subir su prima de riesgo, pero con movimientos mucho más moderados. En los últimos cuatro meses, Brasil y Chile subieron 20 pbs, Perú apenas 12 pbs, y Uruguay y México alrededor de 23 pbs. Los mayores aumentos, después de Argentina, fueron los de Ecuador (casi 173 pbs) y Bolivia (62 pbs). Estos guarismos muestran que el resto de la región se vio mucho menos afectado que Argentina.
Evolución del Riesgo País en LATAM
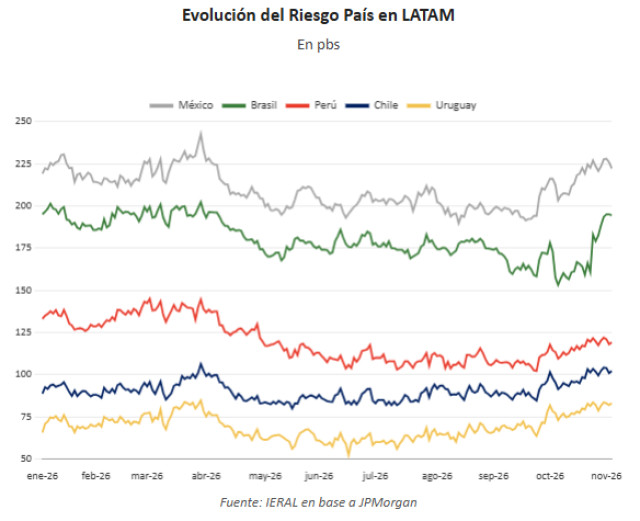
Fuente: IERAL en base a JPMorgan
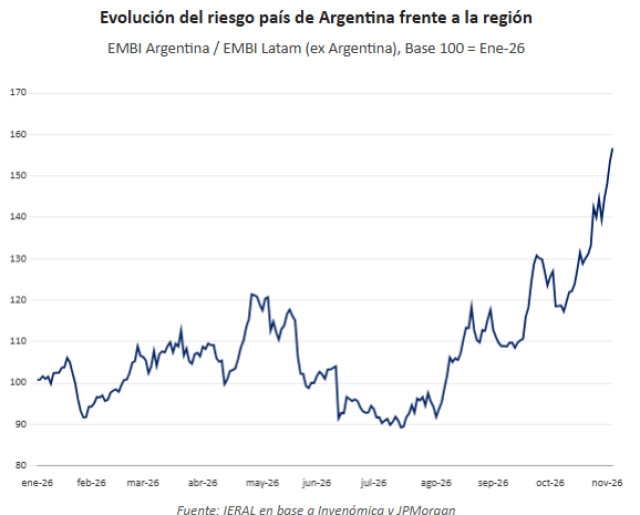
Las primas de riesgo subieron para todos, pero la diferencia de comportamiento hizo que el riesgo país argentino, medido contra el promedio regional, pasara de 2,2 veces a inicios de julio a 3,9 veces en la actualidad. Es decir, en términos relativos el mercado le exige hoy a Argentina una prima 70% mayor que en julio, comparado con el resto de los países latinoamericanos. Esto confirma que el deterioro no responde solo a factores externos, sino también a factores propios del país.
Evolución del riesgo país de Argentina frente a la región
Fuente: IERAL en base a Invenómica y JPMorgan
Los fundamentals de la economía son clave y, en general, muestran buenos resultados: se mantiene el equilibrio fiscal, en lo que va del año se compraron USD 16.000 millones de reservas, las exportaciones están en niveles récord y la deuda pública con el sector privado es baja como porcentaje del PIB. Sin embargo, no lo son todo. Persisten aspectos coyunturales que generan interrogantes y, además, “nuestra historia nos condena”: los numerosos defaults y reestructuraciones pesan en la memoria de los inversores. Por eso, recuperar la credibilidad lleva tiempo y exige demostrar que los avances serán duraderos.
Es difícil enumerar de forma exhaustiva los factores internos que podrían explican la suba del riesgo país en los últimos meses, porque el indicador depende de numerosas variables. Aun así, sumados a los riesgos externos mencionados, creemos que estos cuatro elementos son clave:
- La incertidumbre electoral del próximo año alimenta el temor a un cambio en la orientación de la política económica ante un eventual regreso del populismo
- La confirmación de una economía estancada con el paso de los meses. No solo per se sino porque la falta de crecimiento golpea la recaudación y, con ella, el equilibrio fiscal. Esta dinámica reduce la probabilidad percibida de reelección de Milei
- La suspensión de la emisión de bonos en dólares en las licitaciones, obligaría al Tesoro a recurrir a las reservas del Central, especialmente con el vencimiento de los Globales y Bonares en enero próximo, en caso que no aparezca otra alternativa (¿repo?, ¿swap?)
- Dudas sobre algunas fuentes de financiamiento del programa financiero 2027. Por caso, las compras estimadas al Central por USD 4.500 millones y la colocación de USD 5.000 millones en títulos en dólares, si bien las autoridades mencionaron recientemente que podrían recurrir al swap con China ante eventuales dificultades. A pesar que el Gobierno lo presentó como una opción para caso de necesidad, el acceso a los mercados internacionales se volvió prohibitivo ya que la suba de la tasa externa y del riesgo país encareció el financiamiento (la tasa en USD ronda el 14%)
¿Qué implica esta coyuntura para el dólar?
Tanto la suba de la tasa internacional como la del riesgo país implican condiciones financieras más exigentes para los mercados emergentes en general y para Argentina en particular: encarecen el financiamiento externo y reducen el apetito por activos de mayor riesgo. En el mercado cambiario, además, presionan al alza el tipo de cambio, porque incentivan la salida de capitales de los mercados emergentes.
Un factor adicional de presión, a pesar de la corrección reciente, es la dinámica global del dólar. El Dollar Index (DXY) mostró una trayectoria alcista de fondo durante 2026, aunque con una marcada volatilidad. Tras corregir entre agosto y principios de septiembre, retomó impulso y marcó en octubre su máximo del año. A comienzos de noviembre acumula una suba de alrededor de 2,7 puntos respecto de comienzos de septiembre, lo que refleja un dólar más fuerte a nivel global. La depreciación de las monedas de los socios comerciales puede erosionar la competitividad cambiaria si el peso no la acompaña. Lo mismo vale para el real brasileño tras la inesperada victoria de Lula.
La fortaleza del dólar desde septiembre tiene además un efecto por el lado de las commodities. Un dólar global fuerte suele presionar a la baja los precios de las materias primas, lo que reduce el ingreso de divisas por exportaciones. El Índice de Precios de las Materias Primas del Banco Central, que mide la evolución de los precios internacionales de los productos que representan cerca del 50% de las exportaciones argentinas, cae alrededor de 5% desde comienzos de septiembre.
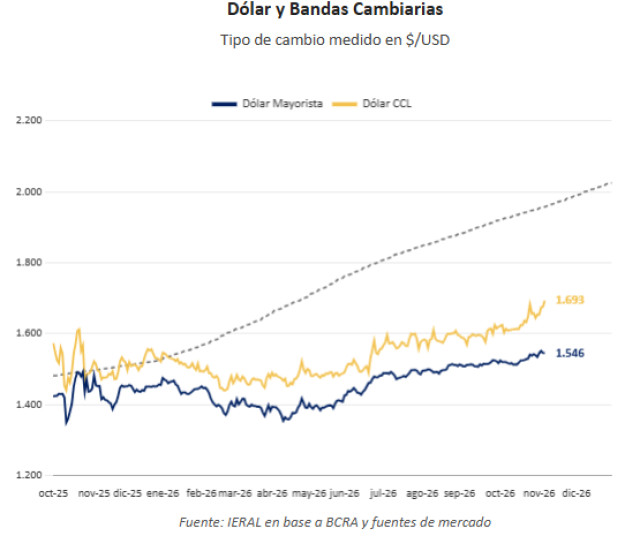
A pesar de que varios determinantes del tipo de cambio juegan en contra, no vimos una trayectoria decididamente alcista, algo que era habitual en el pasado cuando un shock externo nos “pegaba”. El dólar mayorista se ubica cerca de los $1.550 a inicios de noviembre, con una suba de $29 (+1,9%) en poco más de un mes. La distancia respecto del techo de la banda (fijado en $1.958) se mantiene cerca de sus máximos históricos, en 21%. En los últimos cuatro meses, el dólar acumula un alza de 4,3%, equivalente a una tasa mensual promedio de 1,1%.
Dólar y Bandas Cambiarias
Fuente: IERAL en base a BCRA y fuentes de mercado
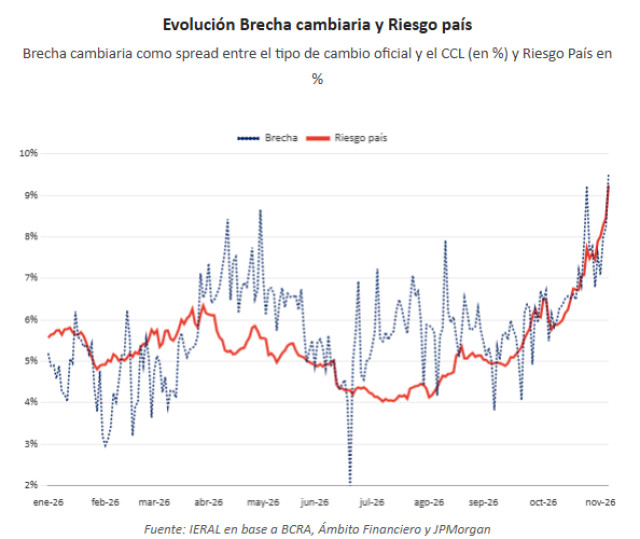
Por su parte, el dólar CCL mostró una dinámica un poco más alcista y aumentó 7,6% desde que el riesgo país argentino comenzó a acelerarse en julio (1,9% mensual promedio) y 4,6% en las últimas semanas. La brecha cambiaria, medida como el spread entre el tipo de cambio oficial y el CCL, fue volátil a lo largo del año, como muestra el siguiente gráfico. Sin embargo, desde mediados de septiembre empezó a subir y a moverse a la par del riesgo país hasta alcanzar un máximo de 9,5% este jueves. Este patrón sugiere que la brecha reacciona con rapidez a los episodios de tensión, como los de las últimas semanas.
Evolución Brecha cambiaria y Riesgo país
Fuente: IERAL en base a BCRA, Ámbito Financiero y JPMorgan
Este contexto también se trasladó a las expectativas de depreciación implícitas en los contratos de futuros de dólar de ROFEX. Estas se habían mantenido relativamente estables, entre 23% y 24% anual, pero desde comienzos de octubre aumentaron tanto en nivel como en volatilidad. En octubre la tasa promedio fue de 26,2%, con máximos cercanos a 30% anual, y en lo que va de noviembre promedia 28,6%.
Mismo shock, otra reacción: por qué el dólar no se disparó
Si bien las estadísticas del Banco Central confirman intervenciones del Tesoro el 26/10 y el 27/10, con ventas por USD 95 millones y compras por USD 44 millones respectivamente, los volúmenes fueron bajos y muy puntuales. La dinámica reciente del tipo de cambio parece estar más asociada al mecanismo que eligió el Banco Central para acumular reservas, que a la luz de los datos terminó priorizando el ritmo de desinflación o, si quiere en términos más generales, minimizar los riesgos nominales futuros.
¿Por qué? El Enfoque Monetario de la Balanza de Pagos (EMBP) establece que, para que la autoridad monetaria compre dólares, debe existir escasez de pesos en la economía (un exceso de demanda de dinero). Es decir, que la demanda de pesos crezca más que el crédito interno (los factores de emisión), o que el crédito interno caiga más que la demanda de pesos.
El EMBP parte de una identidad contable, lo que lo vuelve irrefutable, pero si se quiere también insuficiente. Para entender la dinámica macro hay que mirar los mecanismos que operan detrás de esa identidad.
A diferencia de 2024, cuando la compra de reservas estuvo asociada a un aumento de la demanda de pesos, como muestra el gráfico, hoy las compras responden sobre todo a una fuerte contracción de la cantidad de pesos en la economía. Los factores de explicación de la base monetaria indican que esa contracción del crédito interno neto (CIN) se debe a las operaciones del Banco Central en el mercado secundario de títulos de deuda pública y al efecto contractivo de las operaciones con el Tesoro, en especial las licitaciones quincenales en pesos.
En otras palabras, el exceso de demanda de dinero para poder acumular reservas surgió de una contracción del crédito interno: los canales distintos de la compra de divisas fueron quitando pesos de la economía. A esto se suma que los niveles de encajes y la integración diaria limitan el funcionamiento del canal de crédito, que además se ve limitado por el aumento de la mora. El resultado fueron condiciones monetarias particularmente rígidas. Con menos pesos en circulación, se redujo el excedente potencial que los agentes podrían destinar a dólares o a transacciones vinculadas con la absorción de transables. Así, la presión sobre el mercado cambiario se atenúa y la depreciación resultante es menor. No obstante, la presión no desaparece y en su lugar se acrecientan las expectativas de depreciación y se amplía la brecha cambiaria.