El trigo y el maíz comenzaron la sesión con nuevos retrocesos en Chicago, pero lograron recuperar terreno y finalizar prácticamente sin cambios en el trigo y con una leve suba en el maíz. La corrección acumulada llevó a ambos cultivos a probar niveles de soporte técnico que no se observaban desde principios de julio, favoreciendo el ingreso de algunos compradores.
El contrato diciembre de 2026 del trigo cerró en 5,985 dólares por bushel, por debajo de los 6 dólares, mientras que el maíz terminó en 4,4425 dólares, luego de alcanzar un mínimo intradiario de 4,385 dólares por bushel. La posibilidad de una mejora en la situación del Mar Negro continúa condicionando las cotizaciones, aunque los menores precios y la reciente debilidad del dólar comienzan a favorecer algunas compras de oportunidad.
En Brasil, las estimaciones privadas proyectan exportaciones de maíz por 38 millones de toneladas para 2026/27, frente a 36 millones de la campaña anterior. La producción se ubicaría en 141 millones de toneladas, levemente por encima de los 140 millones del ciclo previo. Según Conab, la siembra del maíz de verano alcanza el 44% del área prevista, frente al 42% registrado a igual fecha del año pasado.
En Estados Unidos, la producción semanal de etanol alcanzó 1,142 millones de barriles diarios, con un incremento de 25.000 barriles respecto de la semana anterior. Las existencias se redujeron en aproximadamente 200.000 toneladas, hasta totalizar 24,4 millones de barriles. La evolución de la demanda del sector energético continúa siendo un factor relevante para el consumo interno de maíz.
Soja: la caída del petróleo y del aceite presiona las cotizaciones en Chicago
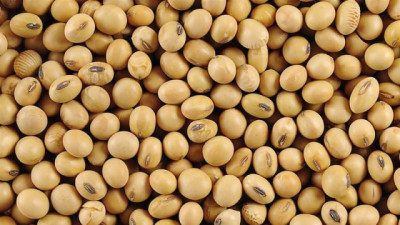
El complejo soja enfrenta una nueva rueda de presión, principalmente por el retroceso de los precios del petróleo y su impacto sobre el mercado de aceites vegetales. Los resultados de las elecciones de mitad de mandato en Estados Unidos alimentaron expectativas de una eventual desescalada de algunos conflictos internacionales. Aunque este escenario todavía deberá confirmarse, las expectativas contribuyeron a profundizar la corrección del petróleo, que comenzó la semana con fuertes pérdidas en los mercados internacionales.
En este contexto, el aceite de soja en Chicago volvió a ubicarse en sus niveles más bajos de casi seis meses. El contrato enero de 2027 cayó por debajo de los 64 centavos por libra, reflejando la influencia de la debilidad del petróleo sobre el mercado de biocombustibles y aceites vegetales. La presión también alcanzó al poroto, cuyo contrato enero de 2027 comenzó a probar la referencia de los 12 dólares por bushel, el nivel más bajo desde mediados de agosto.
En Sudamérica, las estimaciones privadas redujeron las proyecciones de exportación de soja de Brasil para 2026/27 a 113 millones de toneladas, frente a los 114 millones de la campaña anterior. La producción se estima en 178 millones de toneladas, por debajo de los 182 millones del ciclo previo. Según Conab, la siembra alcanza el 54% del área prevista, frente al 47% registrado a igual fecha del año pasado.
Por el lado de la demanda, India registró importaciones récord de aceite de soja durante octubre, con 653.000 toneladas, un incremento mensual del 6%. En paralelo, las exportaciones ucranianas de aceites vegetales alcanzaron 358.000 toneladas, frente a 323.000 toneladas de septiembre. Estos datos muestran una demanda activa para el aceite de soja, aunque por el momento no alcanzan para compensar la presión proveniente del mercado energético y la debilidad general del complejo.
Trigo: la oferta internacional continúa presionando los precios
El trigo mantiene un escenario comercial desafiante, con cotizaciones internacionales en descenso y una competencia sostenida entre los principales países exportadores. La posibilidad de una mejora en la situación del Mar Negro agrega presión sobre los precios, al reducir las preocupaciones sobre eventuales interrupciones en los flujos comerciales de la región.
En materia de oferta, el trigo ruso en el mar Báltico se negocia alrededor de 260 dólares por tonelada. En Argentina, el trigo de exportación se ofrece cerca de 228 dólares por tonelada FOB, con una caída de 14 dólares en los últimos diez días. Por su parte, el trigo estadounidense de calidad panadera ofrecido en Brasil se ubica alrededor de 249 dólares por tonelada.
La combinación de una oferta exportable competitiva, la expectativa de mejores condiciones comerciales en el Mar Negro y la presión de los precios internacionales mantiene limitado el potencial de recuperación. No obstante, los valores alcanzados en Chicago comienzan a acercarse a referencias técnicas relevantes, lo que podría favorecer operaciones de cobertura y compras puntuales.
Por Esteban Moscariello