Introducción
Los modelos representan granjas de 500 madres y se valorizan a precios de mercado, relevados a partir de fuentes secundarias y consultas a actores del sector. Para captar la heterogeneidad existente entre establecimientos, se consideran distintas combinaciones de conversión alimenticia y productividad por madre. El análisis se concentra en tres casos:
- Eficiencia baja: conversión alimenticia de 3,1 kilos de alimento por kilo de capón y una productividad de 2.563 kilos por madre al año.
- Eficiencia media: conversión de 2,8 y una productividad de 3.536 kilos por madre al año.
- Eficiencia alta: conversión de 2,5 y una productividad de 4.116 kilos por madre al año.
El informe se organiza en tres bloques. En primer lugar, analiza la evolución reciente de la producción y la faena, el comercio exterior y el consumo aparente de carne porcina, con el propósito de caracterizar la disponibilidad interna de carne y su incidencia sobre el precio del capón. En segundo término, examina la dinámica de los ingresos, los costos y el margen neto de una granja de eficiencia media ubicada en el sur de Córdoba, a unos 450 kilómetros de los puertos de Rosario, que constituye el caso base del análisis. Finalmente, evalúa cómo cambian los resultados económicos ante distintos niveles de eficiencia, localizaciones alternativas y desvíos en los precios de los granos respecto de sus valores de paridad.
El contexto sectorial
Durante los primeros nueve meses de 2026, la actividad porcina profundizó su expansión. Entre enero y septiembre se produjeron 670,2 mil toneladas equivalentes res, un 12% más que en igual período de 2025 y un 31% por encima del promedio de los mismos meses de 2017-2025. La faena acompañó esta dinámica: alcanzó 6,94 millones de cabezas, con un incremento interanual del 11% y un nivel 26,2% superior al promedio histórico. El crecimiento algo mayor de la producción que de la cantidad de animales procesados indica que el aumento de la oferta también estuvo acompañado por un mayor peso medio de faena.
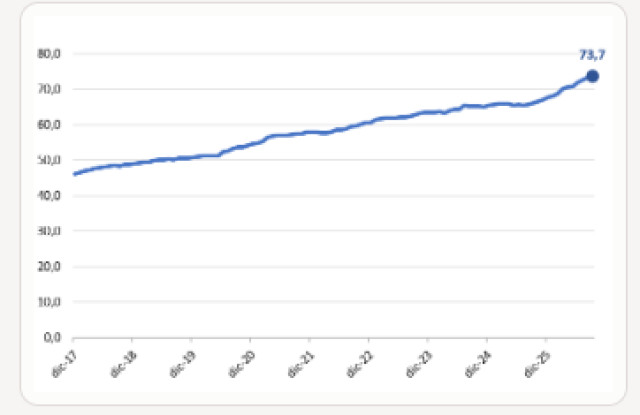
Vista en perspectiva, la tendencia de la expansión productiva se mantuvo firme y se aceleró durante los últimos meses. En septiembre, la producción medida como promedio móvil de doce meses alcanzó 73,7 mil toneladas equivalentes res mensuales, un 11,4% más que un año atrás y el mayor registro de la serie analizada (gráfico 1.a).
El mercado interno absorbió una parte importante de la mayor disponibilidad de carne. Entre enero y septiembre, el consumo aparente ascendió a 729,7 mil toneladas equivalentes res, un 12% por encima del registro de 2025 y un 36,5% superior al promedio de iguales períodos de 2017-2025. En términos per cápita, el consumo promedió el equivalente a 21 kilos por habitante por año, frente a 18,7 kilos en 2025 y 15,7 kilos como promedio histórico.
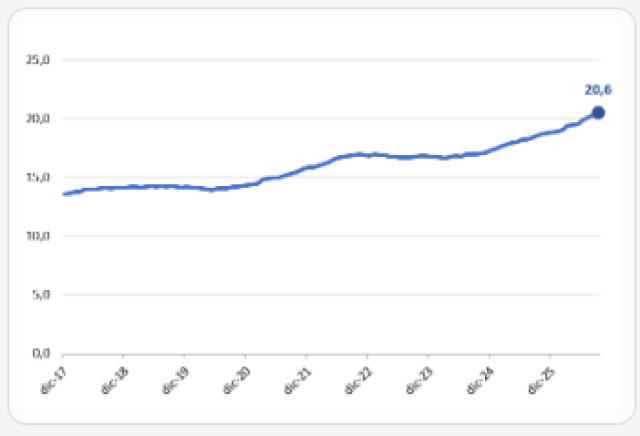
La tendencia de los últimos doce meses confirma que el consumo se encuentra en niveles récord. En septiembre, el consumo aparente promedió 79,7 mil toneladas mensuales, un 11% más que un año atrás, mientras que el consumo per cápita alcanzó 20,6 kilos por habitante por año, con una suba interanual también del 11% (gráfico 1.b).
1.a) Producción – miles de toneladas equivalentes res
1.b) Consumo per cápita – kilos por habitante año
Fuente: IERAL de Fundación Mediterránea en base a SAGyP.
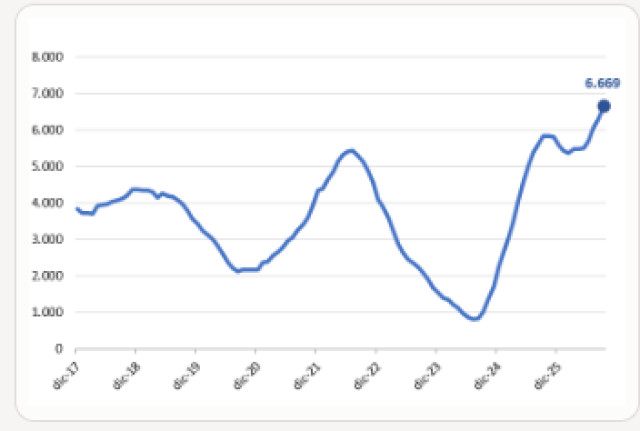
En el frente externo, las importaciones volvieron a tomar impulso. Entre enero y septiembre ingresaron 66,6 mil toneladas equivalentes res, un 24% más que en igual período del año anterior. La media móvil de doce meses, que hasta el mes de mayo se había estabilizado, escaló durante el tercer trimestre: en septiembre, el promedio móvil de las importaciones se ubicó en 6,7 mil toneladas mensuales (oct-25 – sep-26), un 15% más que un año atrás (gráfico 2.a).
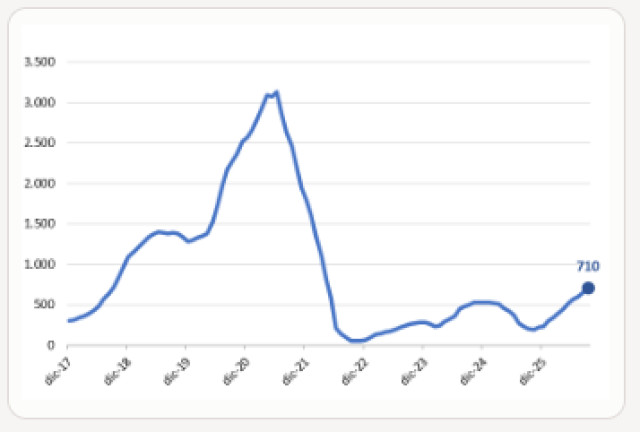
Las exportaciones, por su parte, mostraron una recuperación significativa. En los primeros nueve meses del año, los envíos al exterior alcanzaron 7,1 mil toneladas equivalentes res y quintuplicaron a los de igual período de 2025 (1,4 mil tn eq res). La mejora también se observa en la tendencia (gráfico 2.b): en septiembre, las exportaciones medidas como promedio móvil de doce meses alcanzaron las 710 toneladas mensuales, más de tres veces el registro de un año atrás (201 tn).
Más allá de esta dinámica reciente, el comercio exterior continúa representando una proporción relativamente baja de la producción porcina. Durante el período 2017–2025, considerando los primeros nueve meses de cada año, las importaciones representaron en promedio el 6% de la producción y las exportaciones el 1,7%. En 2026, la participación de las importaciones se ubicó algo por encima de esa referencia (10%), mientras que la de las exportaciones levemente por debajo (1,1%).
2.a) Importaciones – toneladas equivalentes res
2.b) Exportaciones – toneladas equivalentes res
Fuente: IERAL de Fundación Mediterránea en base a SAGyP.
A modo de síntesis, el escenario sectorial se caracteriza por una producción que continúa creciendo a tasas elevadas y un consumo interno que también se encuentra en máximos. A la abundante producción local se suma la dinámica del comercio exterior: pese a la fuerte recuperación de las exportaciones, el aumento de las importaciones fue mayor en términos absolutos y, en consecuencia, el saldo del comercio exterior contribuyó a incrementar la disponibilidad de carne porcina en el mercado interno. Esta elevada oferta ayuda a explicar el desempeño todavía débil del precio del capón en lo que va del año, tema que será tratado en la sección siguiente.
Los ingresos
Los ingresos de las granjas dependen principalmente de la venta de los kilos de capón producidos y, en mucha menor medida, de la comercialización de animales de refugo. Sobre el nivel de ingresos inciden dos factores: la productividad por madre (kilos totales de animal vivo producido por año) y los precios finales de venta. En relación con estos últimos, se asume que el capón se comercializa al precio máximo promedio mensual del capón tipificado, informado periódicamente por la Secretaría de Agricultura, Ganadería y Pesca de la Nación.1
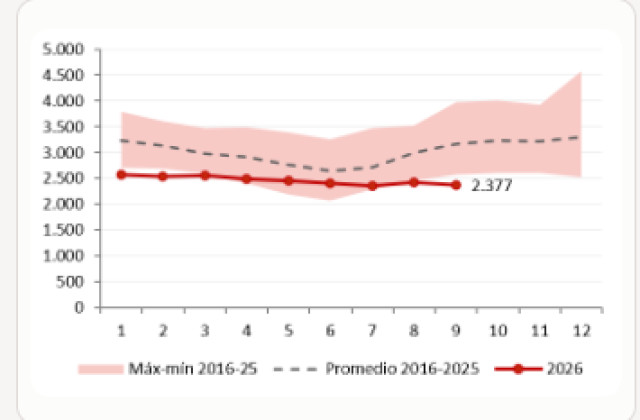
El precio del capón arrastra dos años consecutivos de desempeño débil y la tendencia continúa en 2026. Medido en pesos constantes, el precio promedio del tercer trimestre 2026 fue de $2.386 por kilo, un 7,1% inferior al del mismo trimestre 2025 y 19,3% inferior al promedio de todos los terceros trimestres de la última década ($2.956 por kilo). En la dinámica “mes a mes” (gráfico 3.a), el capón estuvo en mínimos de la última década hasta el mes de marzo, se mantuvo algo por encima de los mínimos en abril-julio y en agosto-septiembre volvió a perforar los pisos históricos de estos meses.
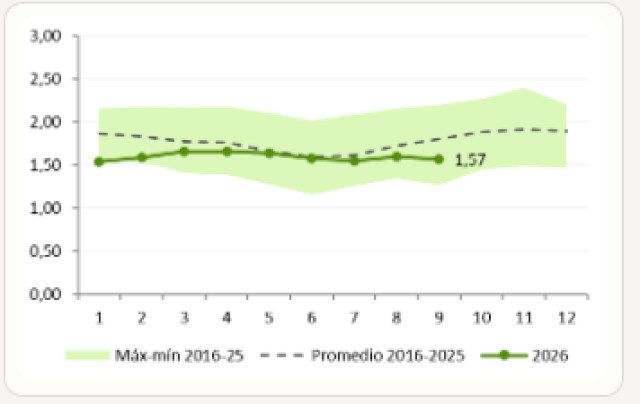
Medido en dólares reales, el precio del tercer trimestre 2026 fue de USD 1,57 por kilo, un 6,3% superior al del mismo trimestre 2025, pero 8,3% inferior al promedio de todos los terceros trimestres de la última década (USD 1,71 por kilo). A diferencia de lo observado en pesos constantes, la dinámica “mes a mes” en dólares no fue uniformemente negativa (gráfico 3.b): si bien enero marcó mínimos históricos, el precio mejoró entre febrero y abril y en mayo-julio estuvo prácticamente empatado con los promedios de la última década. Como puede apreciarse, en agosto y septiembre, pasó a ubicarse nuevamente por debajo del promedio, aunque sin perforar los mínimos históricos para estos meses.
Dado que la venta de madres y padrillos de refugo aporta una fracción acotada de los ingresos (en torno al 2%), la dinámica del precio del capón explica prácticamente en su totalidad la evolución de los ingresos de los establecimientos relevados en este informe. En línea con lo descripto, en el tercer trimestre de 2026 los ingresos de una granja de eficiencia media mostraron una realidad dispar según la moneda en que se midan: cayeron en pesos (-7% real i.a.) y aumentaron en dólares (+6,3% real i.a.). Sin embargo, en ambas monedas se ubican por debajo del promedio de la última década.
3.a) En pesos constantes de sep-26
3.b) En USD constantes de sep-26 (tipo de cambio oficial)
Fuente: IERAL de Fundación Mediterránea en base a SAGyP e INDEC.
Los costos
En este apartado se analiza la otra variable clave de la ecuación económica de las granjas, los costos de producción, para el caso base de una granja con eficiencia media.
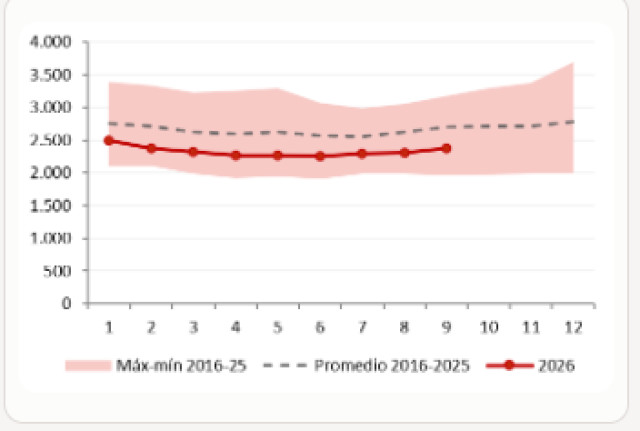
Medidos en moneda constante, los costos totales promediaron $2.327 por kilo producido en el tercer trimestre de 2026: un 3% inferiores a los del mismo trimestre 2025 ($2.395/kg) y 11% inferiores al promedio de todos los terceros trimestres de la última década ($2.625/kg). Como puede apreciarse en el gráfico 4.a, la dinámica mensual viene sin grandes sobresaltos: costos relativamente constantes e inferiores al promedio histórico de cada mes desde principios de año (línea roja 2026 por debajo de la línea negra discontinua).
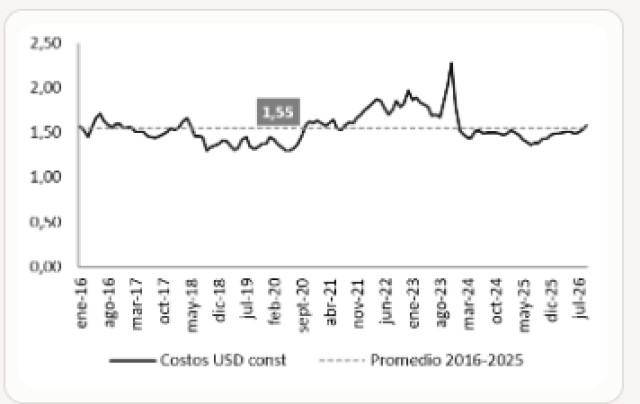
Medidos en dólares reales (gráfico 4.b), los costos de una granja de eficiencia media promediaron USD 1,53 por kilo producido en el tercer trimestre, un 11,3% superiores a los del mismo trimestre 2025 (USD 1,38) y 1,2% superiores al promedio de la última década (USD 1,51). En el mes a mes, los costos en dólares vienen aumentando desde mediados de 2025: retornaron a valores medios históricos en abril-mayo (≈ USD 1,55) y se mantuvieron levemente por debajo de esa referencia hasta agosto, pero en septiembre ya la superaron levemente (USD 1,57).
4.a) En pesos constantes de sep-26
4.b) En USD constantes de sep-26 (tipo de cambio oficial)
Fuente: IERAL de Fundación Mediterránea.
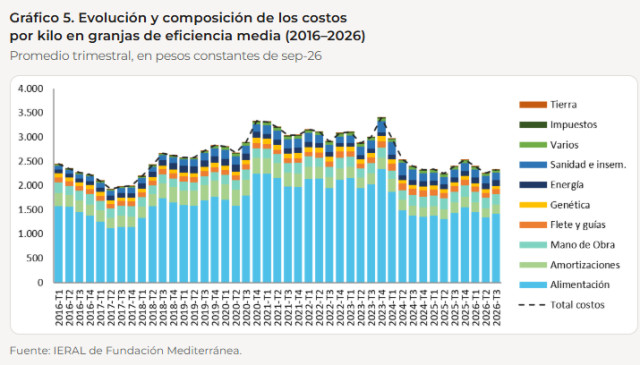
En el gráfico 5 se presenta la evolución y la composición trimestral de los costos de las granjas de eficiencia media en el período 2016–2026, expresados en pesos constantes por kilo producido (ajustados por inflación al último mes). El costo de alimentación (barras celestes) explica la mayor parte del costo total (CT, línea negra punteada), lo que ayuda a entender la evolución paralela de ambas series.
En la dinámica intertrimestral, el costo de alimentación venía abaratándose desde el cuarto trimestre de 2023, comenzó a aumentar a partir del tercer trimestre de 2025 y volvió a caer en el primer y segundo trimestre del 2026. En este marco, con un aumento del 3% en términos reales respecto al trimestre anterior, los datos del tercer trimestre 2026 cortan la racha de dos trimestres consecutivos de costos en baja.
Sin embargo, como ya se mencionase anteriormente, en la comparación interanual los costos totales cayeron 3% en términos reales (3T-2026 vs 3T-2025). Este descenso fue proporcionalmente mayor al del gasto en alimentación (-1%), lo que indica que también disminuyeron otros componentes de la estructura de costos, entre ellos: flete y guías (-19%), genética (-7%) y sanidad (-9%). La mano de obra, otro ítem importante dentro de la estructura, se mantiene prácticamente al mismo nivel en esta comparación.
Vistos en perspectiva, y medidos a moneda constante, los costos del último trimestre lucen bajos para la mayoría de los ítems. La alimentación, por caso, que explica alrededor del 60% de los costos totales, se ubicó un 14% por debajo del promedio de los terceros trimestres de la última década. Los fletes y la genética también comparan favorablemente respecto al pasado (-8% y -20%); en tanto que la mano de obra y la energía se ubicaron 7% y 13% por encima de su costo promedio en los terceros trimestres de la última década, respectivamente.
Fuente: IERAL de Fundación Mediterránea.
Los resultados económicos
En este apartado se presentan estimaciones de los resultados económicos de granjas de producción intensiva de cerdos con distintos niveles de eficiencia, asumiendo que todas se ubican en un mismo sitio geográfico (sur de Córdoba, a 400–500 km del puerto de Rosario). El indicador base es el margen neto por kilo vendido, definido como los ingresos por la venta de capones y animales de refugo menos todos los costos, los impuestos (excepto Ganancias) y el costo de oportunidad de la tierra ocupada por las instalaciones.2
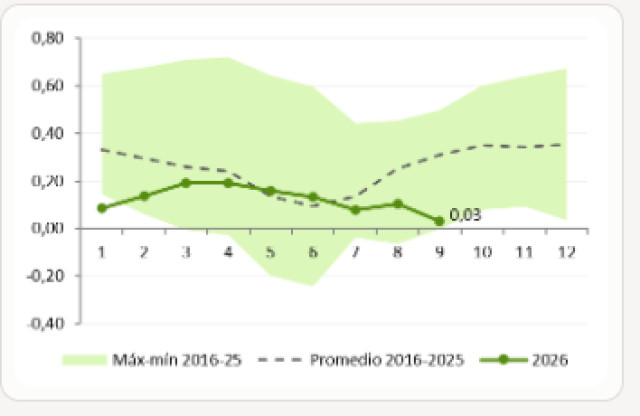
El gráfico 6 muestra la evolución de los márgenes netos por kilo vendido de una granja de eficiencia media en 2026, en relación con los valores de referencia del período 2016–2025, tanto en pesos constantes (gráfico 6.a) como en dólares constantes (gráfico 6.b).
Medido en pesos constantes, el margen neto promedio del tercer trimestre 2026 fue de $107 por kilo, unos $119 por kilo menos que en el mismo trimestre del año anterior ($226/kg) y unos $284 por kilo menos que el promedio de todos los terceros trimestres de la última década ($391/kg). Como puede apreciarse en el gráfico, en el último mes del trimestre, el indicador se ubicó en apenas $48/kilo (promedio sep-26), muy cerca de perforar el mínimo histórico en este mes.
Medido en dólares constantes, el panorama no cambia demasiado. El margen neto promedio del tercer trimestre 2026 fue de USD 0,07 por kilo, también inferior al del mismo trimestre 2025 (USD 0,13/kg) y al promedio de los mismos trimestres de la última década (USD 0,23/kg). Al igual que la dinámica en pesos, en el último mes del trimestre el margen terminó prácticamente en mínimos históricos del período.
6.a) En pesos constantes de sep-26
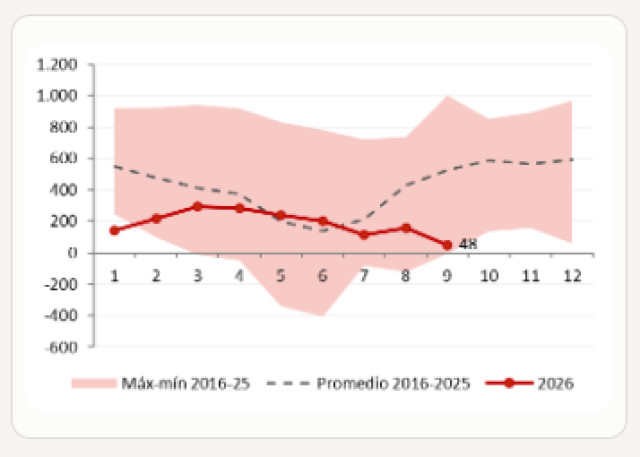
6.b) En USD constantes de sep-26 (tipo de cambio oficial)
Fuente: IERAL de Fundación Mediterránea.
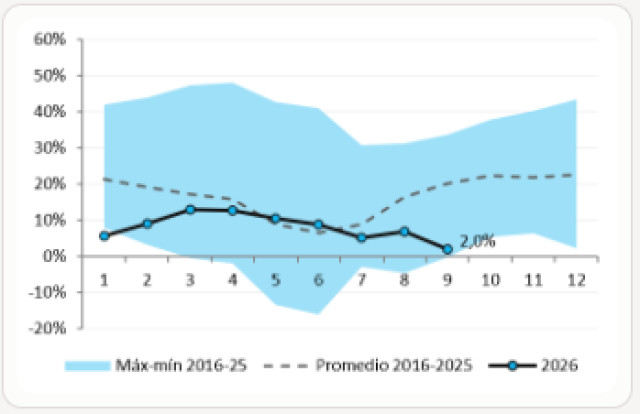
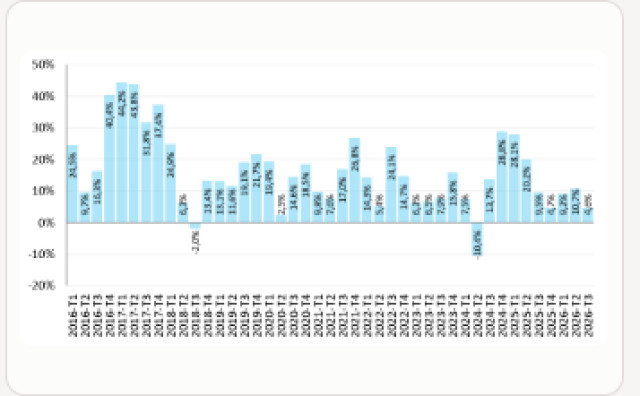
En el gráfico 7 se presenta un indicador complementario para analizar la rentabilidad de las granjas, que responde a una pregunta simple: ¿qué porcentaje de los costos totales representa el margen neto del establecimiento?
Su interpretación es intuitiva. Si el margen neto es positivo, la empresa cubrió el 100% de sus costos y generó un excedente: el indicador mide el cociente entre ese excedente y los costos ya cubiertos, es decir, la ganancia porcentual por encima de los gastos (o, equivalentemente, en qué proporción los ingresos superaron a los costos). Si, en cambio, el margen neto es negativo, el establecimiento tuvo pérdidas, y el indicador refleja qué proporción de los costos no fue cubierta por los ingresos.
En el tercer trimestre de 2026, las granjas de eficiencia media registraron una rentabilidad equivalente al 4,6% de sus costos, empeorando tanto con respecto al dato del trimestre previo (10,7%) como al del mismo trimestre del año anterior (9,5%). En perspectiva, el registro del 3T-2026 se ubica 10,6 puntos porcentuales por debajo del promedio de todos los terceros trimestres de la última década (15,2%). En la dinámica mensual, se pasó de valores prácticamente empatados con los promedios históricos en mayo-junio, a valores por debajo del promedio en julio-agosto y prácticamente a mínimos históricos en septiembre. En este último mes, como se puede apreciar, la rentabilidad de las granjas equivalió a solo el 2% de sus costos.
7.a) Evolución mensual
7.b) Evolución trimestral
Fuente: IERAL de Fundación Mediterránea.
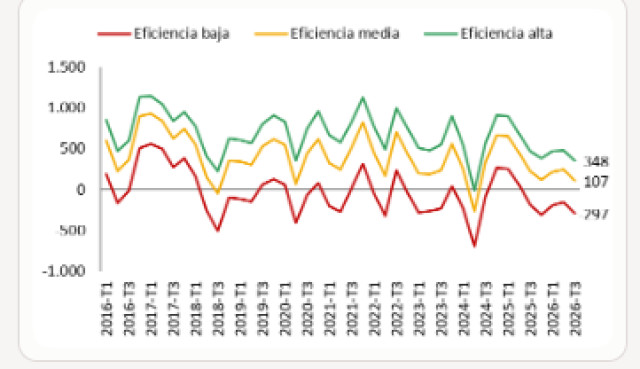
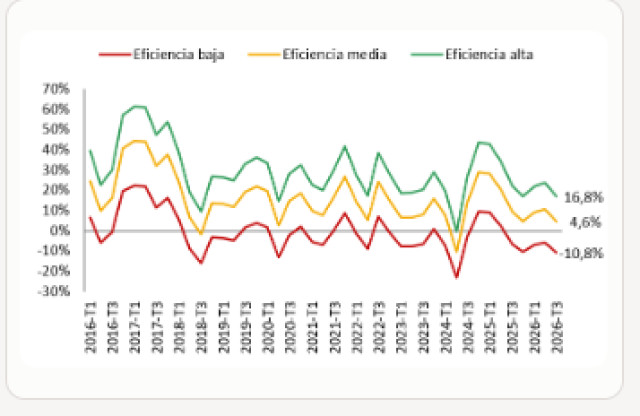
Hasta el momento sólo se presentó el caso de una granja que combina parámetros intermedios en el nivel de conversión y eficiencia. Llegado este punto cabe preguntarse qué ocurrió con los márgenes de las granjas con distinto nivel de eficiencia. Con ese objetivo, el gráfico 8 replica los indicadores de rentabilidad ya analizados e incorpora dos casos adicionales: una granja que combina el menor nivel de conversión y eficiencia (“eficiencia baja”) y otra que combina el mayor nivel de conversión y eficiencia (“eficiencia alta”).
En el gráfico 8.a se observa que, medidos en pesos constantes del último mes, los márgenes de las granjas de eficiencia alta y baja replican en términos generales la misma tendencia que los de eficiencia media, aunque lógicamente sobre un nivel distinto. A modo de referencia, en el tercer trimestre de 2026 el margen neto promedió $107/kg en las granjas de eficiencia media; en las más eficientes alcanzó $348/kg ($241/kg más) y en las menos eficientes se ubicó en -$297/kg ($404/kg menos).
En el gráfico 8.b se muestra la misma comparación, pero en términos relativos al costo: en el tercer trimestre de 2026 las granjas de eficiencia alta obtuvieron una rentabilidad equivalente al 16,8% de sus costos (12,1 pp por encima de las de eficiencia media), mientras que las de eficiencia baja tuvieron una pérdida equivalente al 10,8% de sus costos (15,4 pp por debajo).
8.a) Promedio trimestral, en pesos constantes de sep-26
8.b) Promedio trimestral, en % del costo total
Fuente: IERAL de Fundación Mediterránea.
Costos y márgenes según localización de la granja
Focalizando en granjas de eficiencia media, en esta sección se indaga en las posibles implicancias de la ubicación geográfica del establecimiento sobre los costos y los márgenes. Se entiende que la localización influirá en el precio que la granja deberá pagar para acceder a dos componentes claves en la dieta alimenticia de los animales: maíz y harina / expeller de soja.
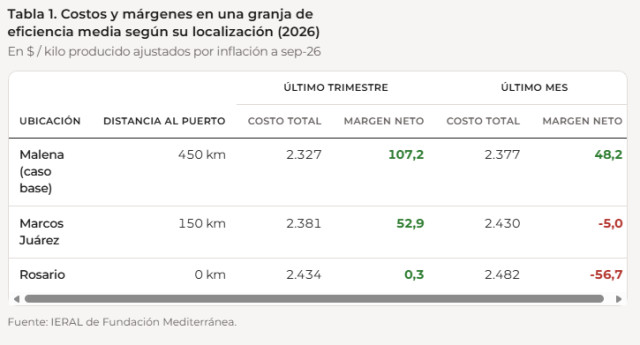
En el documento se trabaja con el supuesto de que, en zonas de fuerte producción agrícola (Córdoba, Santa Fe, Buenos Aires), una mayor distancia entre la granja y los puertos de Rosario reduce el costo de acceso a las materias primas en una magnitud equivalente al costo de traslado de los productos entre esos puntos.4 Para determinar dichas variaciones, se toman como referencia las siguientes locaciones y supuestos: a) Rosario, emplazamiento que no incluye descuento de flete para las materias primas respecto de sus precios FAS Rosario; b) Malena, incluye un descuento equivalente a un flete de 450 km; c) Marcos Juárez, incluye un descuento equivalente a un flete de 150 km.
En la tabla 1 puede notarse que, al ser la de mayor distancia a los puertos de Rosario, la granja emplazada en Malena resultó la de menor costo entre las sensibilizaciones realizadas. Trabajando a pesos constantes del último mes, su costo total promedió $2.327 por kilo en el tercer trimestre 2026. En Marcos Juárez y Rosario el costo ascendió a unos $2.381 y $2.434 por kilo, unos $54-$107 más por kilo que en Malena, respectivamente. Se desprende que, para misma eficiencia productiva y demás costos de inversión y funcionamiento, hay una diferencia del 5% por kilo producido entre el costo de una granja que paga por las materias primas precios Rosario “descontados” por tarifas de fletes de una distancia de entre 400-500 km (sur o norte de Córdoba) y otra que paga precios “llenos” (Rosario).
En la tabla 1 también puede notarse que las diferencias de márgenes entre las granjas de Malena y las de otras localidades (en $/kg) responden por completo a sus diferencias de costos. Esto se debe a dos supuestos implícitos en el análisis: (1) que todas las granjas tienen la misma eficiencia (producen y venden la misma cantidad de kilos) y (2) que todas venden al mismo precio; ergo, todas generan el mismo flujo de ingresos.
En relación con esto último, cabe aclarar que los precios “tranquera” que se logran en la venta de los animales podrían diferir en función de la capacidad de pago de frigoríficos regionales y/o de las condiciones generales de oferta y demanda en la que operan los submercados al interior del país. Alguna granja en determinada localización podría estar recibiendo precios mayores / inferiores a los que se utilizan de referencia en este trabajo y, por tanto, las diferencias entre localizaciones podrían venir, en la práctica, también por la vía de los ingresos.
Pero se intenta destacar aquí que —ceteris paribus— una localización más ventajosa en términos del costo de las materias primas puede generar diferencias bastante importantes en el margen neto por kilo producido. Por caso, nótese que en el tercer trimestre 2026 las granjas más alejadas del puerto, con mayor descuento implícito en el flete de los granos, promediaron márgenes de $107 y $53 por kilo producido, mientras que en aquellas emplazadas en Rosario (sin descuento implícito por flete) el margen fue prácticamente nulo.
La tabla también permite identificar algo que ya se había advertido anteriormente: que el margen neto promedio del trimestre es relativamente más alto que el del último mes (sep-26). Y agrega, además, que para granjas con un mismo nivel de eficiencia, pero con menor descuento implícito por flete, el margen ya perforó el terreno negativo.
Fuente: IERAL de Fundación Mediterránea.
¿Cómo cambian los márgenes si los granos se pagan por encima de la paridad Rosario?
En el apartado anterior se simularon distintos emplazamientos de las granjas con el objetivo de incorporar posibles diferencias en los costos de aprovisionamiento de materias primas, bajo el supuesto de un funcionamiento “normal” del mercado de granos: formación de precios consistente con los valores internacionales, impuestos y demás condiciones comerciales, y precios pagados en el interior acordes a precios de paridad.
En esta sección se presenta una simulación alternativa vinculada a los precios de los granos, en la que —independientemente de la localización— se asume que las granjas debieron pagar precios distintos a los valores de paridad habituales para sus zonas.
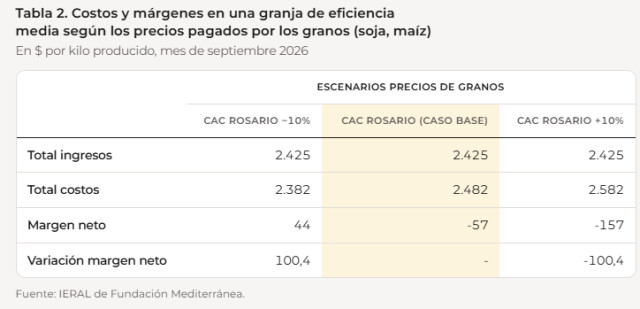
En septiembre de 2026, los precios promedio de maíz y soja en la Bolsa de Comercio de Rosario fueron de $294 mil y $559 mil por tonelada, respectivamente. Estos valores se utilizaron en las estimaciones realizadas hasta aquí y luego se trasladaron al interior productivo ajustando por costos de transporte. Sobre esa base, se simula a continuación cómo varían los costos medios y los márgenes en granjas de eficiencia media que, independientemente de su localización, enfrentaron precios de paridad Rosario o precios de paridad Rosario +/-10% para los granos consumidos.
De acuerdo con la tabla 2, una granja de eficiencia media que pagó en septiembre de 2026 precios CAC Rosario tuvo un costo medio de $2.482/kg y un margen neto de -$57/kg. Con granos 10% más caros, el costo sube a $2.582/kg y el margen cae a -$157/kg; con granos 10% más baratos, el costo baja a $2.382/kg y el margen sube a $44/kg.
Fuente: IERAL de Fundación Mediterránea.
-
De acuerdo con comentarios recabados en el mercado, puede suceder que algunas granjas no logren cobrar el precio máximo del capón tipificado; de ser este el caso, sería más representativo usar el precio promedio del capón tipificado, el que también es publicado semanalmente por la SAGyP y que, como puede inferirse, se ubica por debajo del precio máximo.↩︎
-
Se incluyen el impuesto inmobiliario provincial y el impuesto a los débitos y créditos bancarios. No se incluye el IVA al suponerse traslado pleno al consumidor final. De todos modos, debe advertirse que el IVA en ciertas circunstancias y para algunos establecimientos, puede estar generando saldos que no se están recuperando o cuya recuperación se demora mucho en el tiempo (en particular el IVA inversión), lo cual agrega un costo económico adicional a las granjas.↩︎
-
La localización también debe influir en el precio efectivo (“a salida de granja”) que reciben las granjas por los animales que comercializan, considerando diferentes distancias a principales frigoríficos y una determinada capacidad de pago de los establecimientos industriales por los animales que ingresan a procesamiento. Lamentablemente no se dispone de suficiente información para incorporar posibles divergencias en estos precios efectivos, incorporándose en todos los casos precios de venta y tarifas de fletes “similares” (distancia 500 km) para todos los establecimientos, independientemente de su localización.↩︎
-
Esta regla aplica claramente en la mayoría de las regiones productoras de zona núcleo, mientras que pierde intensidad en zonas productivas en las que el consumo de granos se encuentra muy nivelado con la producción (ejemplo, San Luis, Entre Ríos) o en años en los que, por problemas climáticos, la abundancia relativa de granos en el entorno local se ve muy reducida.↩︎
-
Se han seleccionado dichas localidades como mera referencia de una determinada distancia a Rosario.↩︎
-
Para descontar los precios FAS Rosario de las materias primas se utilizan tarifas de referencia (FECOTAC, FADEEAC) ajustadas en un 50% a los efectos de corregir por posibles diferencias entre las tarifas sugeridas y sus valores de mercado y/o dar lugar a situaciones donde los precios de las materias primas en proximidad de consumos locales se encuentran levemente por encima de sus valores de paridad teóricos.↩︎
-
Nótese que una localización “ventajosa” en términos de precios de materias primas sería aquella que se encuentra más alejada de los puertos de exportación y a su vez produce excedentes importantes de estas materias primas respecto de los consumos locales. Las dos condiciones son importantes: nótese que una localización alejada de los puertos, pero con alta demanda de consumo local (en exceso a la producción) podría tener precios de materias primas más elevados que una localización más próxima a los puertos, pero que dispone de excedentes productivos.↩︎
Fuente: IERAL