Ideas principales
- ¿Cómo impacta el contexto internacional en la macro local? En el agregado, consideramos
- Lula ganó sorpresivamente las elecciones en Brasil y el real se depreció 8% al día siguiente.
- De corto plazo, el flujo financiero (liquidación de ONs) y la cooperación Tesoro-BCRA permiten la estabilidad cambiaria.
- El batacazo de Lula reinició el sell-off en los activos argentinos: Globales cayeron hasta 2,5% y el Merval se derrumbó 6% en USD.
- Ante la ausencia de drivers positivos, la deuda argentina luce especialmente vulnerable a los shocks externos. Por este motivo, nos sentimos cómodos en posiciones cortas, con pagos considerables en la actual gestión.
Tres ejes del análisis
En esta edición, centramos nuestro análisis en tres aristas. Primero, nos concentraremos en la elección de Brasil y su posible impacto en Argentina. Segundo, analizaremos como los shocks globales impactan en la economía doméstica a través de tres mecanismos de transmisión: términos de intercambio, tasa de interés internacional y demanda externa. Tercero, explicamos por qué el tipo de cambio nominal argentino se mantiene relativamente estable a pesar de los shocks que lo afectan, y cómo ese desacople se traduce en menor actividad y en salarios reales que no recuperan.
El ballotage en Brasil
El fin de semana pasado se realizó el ballotage en Brasil y el mercado anticipaba una victoria de Bolsonaro. Los argumentos parecían sobrar. Por un lado, hasta ese momento, siempre había ganado la segunda vuelta aquel candidato que lideró en la primera ronda. Por otro, las terceras fuerzas estaban alineadas con la centro-derecha, lo que anticipaba un caudal de casi 5 p.p. para Bolsonaro. Esto dejaba las esperanzas de Lula sólo en un aumento de participación, poco probable dada la historia reciente, para dar vuelta el resultado.
Al cierre de los comicios, el recuento arrojó una ganancia de más de 10 millones de votos para Lula, que le permitió dar el batacazo electoral. El aporte de nuevos votantes y la captación de los votos en blanco representó sólo la mitad de ese crecimiento. El principal (y sorprendente) detonante de la victoria fueron los votos de las terceras fuerzas que, en lugar de volcarse enteramente por Bolsonaro, se repartieron casi 60/40 a favor de éste.
Frente fiscal de Lula
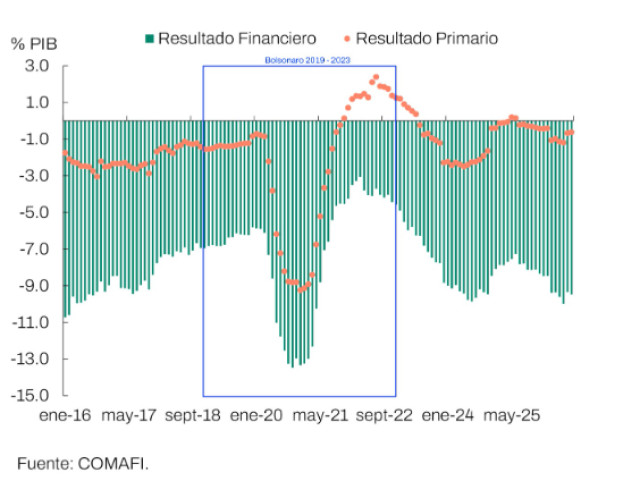
Hacia adelante y para entender el impacto que tendrá esto sobre la economía argentina es necesario analizar que hará el gobierno de Lula con el frente fiscal. El déficit financiero ronda 9,5% del PIB, casi todo explicado por intereses (ver Gráfico 1), y la deuda bruta pasó de cerca de 72% a 83% del producto. Con ese cuadro, cualquier gobierno deberá encarar un ajuste, sea por gasto o por impuestos. Ese ajuste reduce la absorción doméstica y requiere una depreciación real de la moneda brasileña. Para Argentina, el efecto llega por dos vías: por un lado, una depreciación real del real brasileño que implica una pérdida de competitividad relativa. En tanto, un menor crecimiento de Brasil reduce la demanda por exportaciones argentinas. Ambos mecanismos refuerzan la presión hacia un tipo de cambio real más depreciado en Argentina.
Shocks globales y términos de intercambio
Por el lado de los shocks globales, la guerra entre Estados Unidos e Irán, junto con el conflicto entre Rusia y Ucrania, mantiene elevados los precios del petróleo. Para Argentina, exportador neto de petróleo, eso mejora el ingreso externo, aunque el petróleo también encarece los fertilizantes y, con ellos, el costo de la campaña. El clima va en la misma dirección: un Niño que se espera de intensidad fuerte a muy fuerte trae excesos hídricos en algunas regiones y sequías en otras, y esa combinación sostiene los precios globales de los granos. Aun si el volumen local resultara algo menor, el efecto neto es positivo. Por eso los términos de intercambio se ubican en el tramo alto de los últimos veinte años, y por eso este canal empuja hacia la apreciación del TCR.
Tasa internacional y demanda externa
Los otros dos canales juegan en contra. El primero es la tasa de interés internacional. La Reserva Federal da más peso a la inflación que a la actividad: el 28/10 mantuvo su rango de tasa en 3,75%-4,00%, aunque con dos votos a favor de subirla. A la vez, las tasas largas incorporan las dudas sobre la sostenibilidad fiscal de Estados Unidos y la competencia de los hyperscalers, que buscan fondeo largo frente al Tesoro. Para Argentina el efecto es doble. Por un lado, los capitales se dirigen hacia economías avanzadas, en un movimiento de flight to quality. Por otro, sube la tasa libre de riesgo y se premia el ahorro presente por sobre el consumo. Ambos movimientos presionan hacia la depreciación real. El segundo es la demanda externa, que pierde fuerza: Brasil desacelera de 2,0% en 2026 a 1,7% en 2027, Europa enfrenta incertidumbre política y fiscal y Estados Unidos crece con una composición menos favorable para nuestras exportaciones. Menos demanda implica menos ingreso de dólares y el mismo sesgo hacia la depreciación.
Tipo de cambio real y flujos
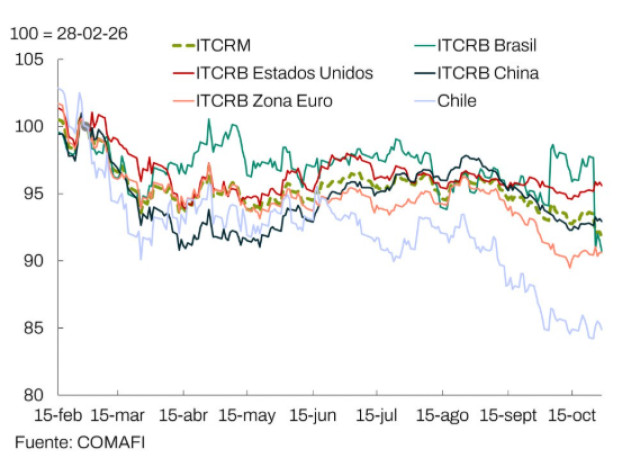
En neto, consideramos pesan más los canales que empujan hacia la depreciación que el que empuja hacia la apreciación. En efecto, los socios con tipo de cambio flotante ya lo reflejan en los últimos meses. Desde fines de agosto, el peso se apreció en términos reales 6,6% frente a Chile y 4,8% frente a Brasil, porque sus monedas se depreciaron más (ver Gráfico 4). En Chile el movimiento se aceleró en septiembre y en Brasil se concentró en octubre, con el balotaje. Argentina, en cambio, no sigue ese camino, y la explicación está en los flujos. Las empresas aprovechan una ventana para colocar deuda y liquidan los fondos en el mercado, mientras el BCRA desacelera sus compras de divisas para que el tipo de cambio no suba. La propia entidad estima que "el endeudamiento externo neto de las firmas habría sido la principal fuente de divisas" en el tercer trimestre (IPOM). Creemos que parte de esas emisiones se adelanta a la volatilidad que traerán las elecciones presidenciales de octubre de 2027. Así, el dólar mayorista acumula una suba de 5,4% desde el cierre de 2025 mientras los precios subieron 23,6% hasta septiembre.
Actividad y salarios reales
Cuando el precio relativo no se corrige, el ajuste se traslada a las cantidades, y la señal más clara está en la actividad. Cayó 2,8% mensual en julio y en agosto se mantuvo prácticamente estable, sin recuperar esa caída, de modo que el EMAE se ubica 1,7% por debajo de un año atrás y acumula una caída de 2,4% en el año sin agro ni minería. No se trata de un episodio aislado. Más allá de los picos que generaron las cosechas récord, la serie lleva años sin un motor que la sostenga, y las importaciones en cantidades, un buen proxy de la actividad, caen 9,7% en lo que va del año. La composición sectorial lo confirma: la minería lidera, con un crecimiento de 11,1% interanual, mientras la industria, la construcción y el comercio, que concentran el empleo, caen entre 2,5% y 3,5%. Con este panorama, estimamos un crecimiento cercano a 0,5% para el año próximo.
Esa composición es justamente la que define el salario real. Los sectores que más empleo concentran son los que peor rinden y, sin una depreciación que mejore la rentabilidad de los transables intensivos en mano de obra, las empresas ajustan por empleo antes que por salario. De hecho, el empleo asalariado registrado cayó y creció el cuentapropismo, sobre todo informal. En ese contexto, los salarios registrados privados crecen 30,4% interanual contra una inflación de 33,5%. Esperamos entonces un salario real que lateralice con un leve sesgo a la baja, lo que limita el consumo, la pieza que más falta en la demanda agregada.
Estrategia: el shock del ballotage
Estrategia: Así como la primera vuelta electoral brasileña disparó un cambio abrupto en las expectativas del mercado, el ballotage repitió la historia en dirección opuesta. En la previa, las encuestas vaticinaban una victoria de Flavio Bolsonaro por 2 p.p. y los mercados de predicciones asignaban 80% de probabilidad a dicho resultado.
- El shock en los activos brasileños fue acorde a la magnitud de la sorpresa:
- El Bovespa abrió con pérdidas del 30%
- El real con una depreciación del 10%
Los bonos hard-dollar marcaron pérdidas de hasta 2% Con el correr del lunes, dichas caídas se moderaron en torno al 20%, 8% y 1,5%, respectivamente.
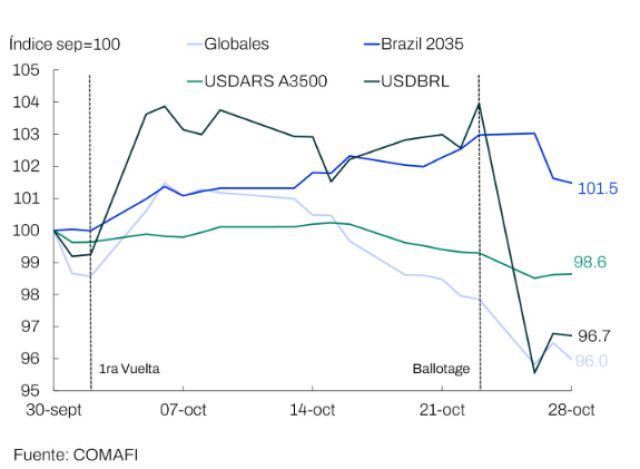
En el Weekly 106 destacábamos el breve rebote de los activos argentinos tras la sorpresiva victoria de Bolsonaro del 4-oct. Ante el nuevo evento electoral, el impacto fue claramente en la otra dirección: los Globales acumularon caídas de hasta 2,5% (incluso más que sus pares brasileños), llevando al riesgo país a la zona de 760 puntos, nuevos máximos desde las elecciones de medio término. En el mismo sentido, el Merval se desplomó 6% en USD, a pesar de sus ya acotadas valuaciones.
Esfuerzos para contener el FX
El acople claramente no se notó en el tipo de cambio, que apenas avanzó 0,8% a un nuevo nivel de $1.540. Durante la semana, se notaron esfuerzos de las autoridades para contener el FX en dicho nivel:
- El BCRA pausó por tres días las compras en el MLC, la racha más larga en lo que va del año
- El interés abierto de futuros saltó casi 500 millones en la semana, principalmente explicado por los contratos de octubre y noviembre.
- Se negociaron VN USD 100 millones promedio diario de la Lelink D30N6, la principal tenencia de la entidad monetaria
- La prensa reportó que el Tesoro habría vendido USD 100 millones por el MLC el lunes, recomprando unos USD 44 millones el martes.
Licitación y vencimientos del Tesoro
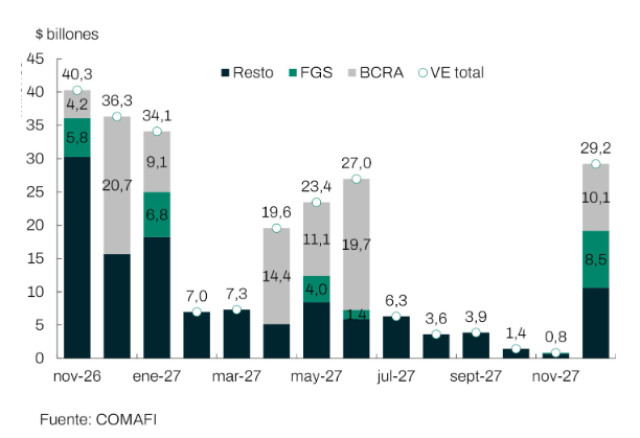
En estas condiciones, el gobierno enfrentaba $10,8 billones de vencimientos ($10,9 si inlcuimos al TO26) con un menú variado y sólo una alternativa post-2028: Lecap a feb-27, Boncer a mar-27 y oct-27, Bontam a ago-27 y Dual CER/Tamar a dic-28. La liquidez del sistema llegó holgada a la subasta y el stock de Repo contra BCRA ascendió a $3 billones, saltando más de $1 billón el día previo. Adicionalmente, estimábamos que al FGS le vencían $2,4 billones de TZXO6, que posiblemente serían colocados en la alternativa más larga disponible.
Finalmente, Finanzas obtuvo un rollover del 107%, que implica un retiro de liquidez por $0,7 billones.
- La Lecap a febrero sólo representó 18% de lo adjudicado, con ofertas rechazadas por $1,7 billones
- El Dual CER/Tamar explicó 31% de la subasta
- Es destacable que se emitieron USD 1.666 MM de Lelink a enero (contra los USD 1.451 MM que vencían), el monto más alto de este tipo de ajuste desde la subasta del 29-jul. De esta manera, el gobierno consiguió una duration promedio de 355 días, ofreciendo algo de premio en los títulos desde ago-27.
Hacia adelante, es probable que en licitaciones con vencimientos abultados de tenedores intra- sector público, el gobierno reabra títulos más allá del cambio de gobierno. Por ejemplo, estimamos que:
- El FGS cuenta con alrededor de $5 billones en VE de la Lecer al 30-nov.
- Más de la mitad de los vencimientos de diciembre se explican por la tenencia del BCRA de casi $20 billones de TZXD6 y $1 billón de TTD26, que posiblemente sean canjeados en las próximas semanas. Por los motivos mencionados, creemos que aún no hay un apetito genuino del mercado por instrumentos post elecciones. Seguimos priorizando instrumentos cortos bajo la premisa de que la necesidad de rollover del Tesoro y potenciales tensiones en las tasas en pesos podrían generar mejores puntos de entrada.
Hard-dollar: sensibilidad de Argentina
En el universo hard-dollar, más allá del impacto mencionado tras las elecciones de Brasil, Argentina viene mostrando un alto grado de sensibilidad que excede incluso a la dinámica internacional. A lo largo del mes se observó:
- Una suba de 35 bps en el riesgo EM HY
- Una suba de 23 bps en el caso de Latam
- En Ecuador el movimiento fue cercano a los 50 bps y en esa misma ventana la suba para nuestro país fue cercana a los 140 bps, e incluso se observó por momentos una inversión de la curva soberana. Tanto las forwards, como el spread legislación y el canje siguen reflejando un escenario que nos mantiene cautos en la selección de activos. Mantenemos una preferencia por instrumentos de duration corta, con pagos dentro de esta gestión.
*Las opiniones y análisis presentados en este informe son exclusivamente del equipo de Research y no reflejan necesariamente la posición oficial del banco.
Fuente: COMAFI