El escenario macroeconómico internacional atraviesa un fenómeno singular de revaluación simultánea en las dos mayores economías globales. Desde el 1 de enero de 2025, el Yuan chino (CNY) ha registrado una apreciación del 9% frente al dólar estadounidense, pasando de un pico de 7,32 CNY/USD al nivel de 6,67 CNY/USD en un lapso de 22 meses. En paralelo, el Dólar Index, tras caer de 108 a un piso de 96 en junio de 2025, recuperó terreno hasta ubicarse en 101,45.
Esta apreciación del renminbi altera directamente los fundamentos del comercio exterior agroalimentario. En el esquema de formación de precios chino, los equilibrios entre oferta y demanda impactan en primera instancia sobre la cotización en moneda local (CNY), mientras que los valores expresados en dólares estadounidenses actúan como una variable dependiente del tipo de cambio.
Radiografía del Comercio Exterior Chino: Enero - Septiembre (2025 vs. 2026)
El análisis comparativo de las importaciones acumuladas entre enero y septiembre de 2025 y 2026 revela una expansión estructural en la demanda de alimentos orientados al consumo humano directo, impulsada por la reorientación del modelo económico chino hacia el mercado interno.
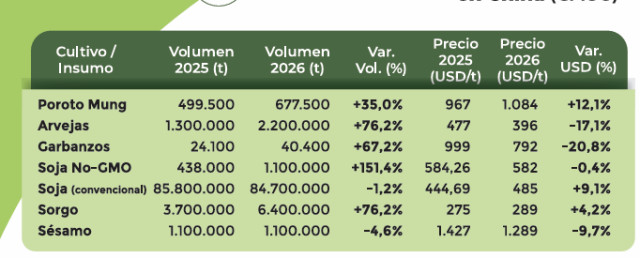
Cuadro Comparativo de Importaciones Agroalimentarias en China (GACC)
Fuente: Elaboración propia en base a datos de la General Administration of Customs of China (GACC).
Análisis Sectorial y Claves de Mercado
1. Especialidades y Proteína Vegetal (Poroto Mung y Garbanzo):
- El poroto mung destaca como el producto de mayor fortaleza relativa, registrando un incremento del 35,0% en volumen (alcanzando 677.500 toneladas) y un alza simultánea en sus cotizaciones del +7,5% en CNY (7.465 CNY/t) y del +12,1% en USD (1.084 USD/t).
- El garbanzo experimentó un salto del +67,2% en volumen importado (40.400 toneladas), aunque condicionado por un reajuste bajista en precios del -20,8% en USD (792 USD/t).
2. Divergencia en Arvejas y Canal Forrajero:
Si bien la arveja mostró un incremento volumétrico del +76,2% (llegando a 2.200.000 toneladas), la dinámica de precios descendió un -17,1% en USD (396 USD/t). Esta expansión está estrechamente ligada al volumen proveniente de Rusia ingresado vía transporte ferroviario por el norte del país, canalizado mayoritariamente hacia el consumo forrajero e industrial alimenticio.
3. Soja No-GMO vs. Soja Convencional:
La soja no genéticamente modificada (No-GMO) registró una expansión exponencial del +151,4% en volumen (alcanzando 1.100.000 toneladas), manteniendo precios estables en USD (582 USD/t, -0,4%). En contraste, la soja convencional redujo levemente su volumen en -1,2% (84.700.000 toneladas), pero con un incremento de valor en USD del +9,1% (485 USD/t).
Conclusiones Estratégicas y Perspectivas
Si el gobierno chino consolida la transición de su matriz de desarrollo -migrando de un modelo exportador de bajo margen a un esquema traccionado por el consumo doméstico y el bienestar poblacional-, el mercado demandará volúmenes crecientes de proteína vegetal con precios de origen altamente competitivos.
Monitorear la evolución de la relación CNY/USD y los estándares de acceso fitosanitario será determinante para capturar las primas de precio en los próximos ciclos comerciales.
Por Adrián Poletti & Asociados
polettiyasociados.com