Síntesis
La reelección de Luis Ignacio Lula da Silva provocó una liquidación extraordinaria de activos brasileños y contagió a la Argentina. La corrección combinó el desarme de posiciones que apostaban por un triunfo opositor, interrogantes fiscales y una mayor percepción de riesgo institucional. No hay evidencia suficiente para asignar un porcentaje de la caída a cada causaConsultar atlas
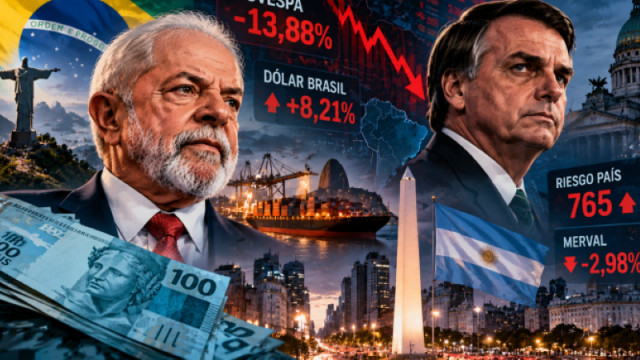
El Ibovespa cerró con una baja del 13,88% y el dólar comercial a R$ 5,4027, con una suba del 8,21%. La Argentina sufrió una caída del 2,98% en su índice accionario y una ampliación del riesgo país hasta la referencia de 765 puntos básicos. Los extremos registrados durante la rueda fueron más severos que varios de estos cierres; no deben confundirse ambas mediciones.Consultar atlas
La actualización a hoy incorpora dos novedades diplomáticas: las felicitaciones de Irán y Hamás y las declaraciones de Donald Trump, quien cuestionó la elección sin aportar pruebas y, simultáneamente, manifestó mantener una buena relación con Lula. Ninguna de esas intervenciones demuestra por sí misma una nueva alianza brasileña o una ruptura de relaciones con Washington.
También incorpora la prohibición judicial de salida del país y la orden de entrega de pasaportes de Flávio Bolsonaro. Las versiones sobre una presunta salida hacia Estados Unidos son objeto de investigación y fueron negadas por un coordinador de su campaña, pero luego se confirmo su salida a EE.UU.
Para la Argentina, el riesgo central es la persistencia: un real debilitado, tasas brasileñas elevadas y menor demanda de importaciones pueden combinar presión competitiva con financiamiento regional más caro. El mismo movimiento puede abaratar insumos y equipos importados. El efecto agregado depende de precios relativos, exposición sectorial, demanda y respuesta de política económica.
1. Elección, controversia y gobernabilidad
El Tribunal Superior Electoral informó la reelección de Lula con 64.256.232 votos, equivalentes al 51,79% de los votos válidos. Flávio Bolsonaro obtuvo 59.826.041 votos, el 48,21%. La ventaja fue de 3,58 puntos porcentuales. El resultado oficial constituye el punto de partida institucional del análisisLa extensión del horario de votación fue uno de los centros de la controversia. El documento de base recoge una aclaración del TSE según la cual la continuidad se refería a lugares donde la votación no había concluido. Esa descripción no equivale a una reapertura general de todas las mesas. El episodio puede discutirse jurídica y políticamente.Análisis electoral
Flávio Bolsonaro anunció inicialmente que buscaría cuestionar el resultado. Reuters informó posteriormente que el presidente del Partido Liberal, Valdemar Costa Neto, reconoció el desenlace electoral, aunque pidió aclaraciones sobre los cuestionamientos. La posición del partido no debe confundirse con cada declaración personal del candidato o con la decisión que pueda adoptar un tribunal.
Conviene separar cuatro dimensiones: proclamación electoral, recursos judiciales, reconocimiento político interno y posiciones diplomáticas externas. Una felicitación de otro gobierno no audita el escrutinio; una acusación presidencial extranjera tampoco invalida una elección. Una baja de los mercados expresa una revisión de expectativas y primas de riesgo, no un dictamen sobre la legalidad de los votos.Seguir política
Trump: del silencio inicial al cuestionamiento público
El lunes 26 de octubre, Trump afirmó que la elección brasileña parecía amañada, sin aportar pruebas en esa intervención. También cuestionó la extensión de la votación.]
Su mensaje tuvo, sin embargo, un segundo componente: dijo que le gusta Lula y que mantiene una buena relación con él. En esas declaraciones no anunció sanciones ni una decisión formal de desconocer el resultado. La combinación sugiere que la crítica política y la preservación del vínculo bilateral pueden coexistir; no prueba que las diferencias estén resueltas.Seguir política
La repercusión económica dependerá de si la controversia se traduce en medidas concretas: obstáculos comerciales, sanciones, tensiones regulatorias o deterioro de la cooperación. Sin esos hechos, sólo corresponde analizar escenarios. Tampoco debe atribuirse retrospectivamente toda la venta de activos a declaraciones cuya incidencia exige reconstruir horarios y secuencia de los acontecimientos.
2. Mercados: cierres, extremos y comparaciones correctas
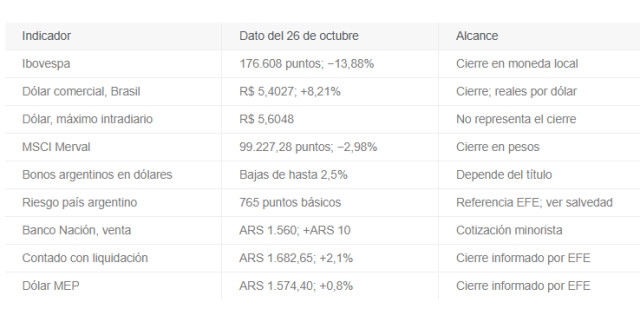
Fuentes: G1 para el cierre brasileño; EFE para cotizaciones argentinas. El máximo intradiario brasileño procede de la actualización previa revisada. Debe conservarse separado del cierre y no utilizarse como base de comparación diaria. [4, 5, 15]
Las referencias preliminares a una caída de alrededor del 26% del ETF (fondo cotizado en bolsa) EWZ (ppal. fondo utilizado por inversores para Brasil) y a desplomes bancarios fuera del horario regular describen instrumentos y momentos distintos del Ibovespa al contado. La menor liquidez puede amplificar esas variaciones; no deben transformarse en pérdidas definitivas de la bolsa brasileña.
El dólar y el real: porcentajes asimétricos
Si el dólar sube 8,21% expresado en reales, el valor del real en dólares disminuye aproximadamente 7,59%: 1 / (1 + 0,0821) − 1. La diferencia surge del denominador. No es correcto afirmar que el real cayó 8,21% a partir de esa misma cotización ni trasladar al cierre porcentajes de los extremos intradiarios.
La caracterización más defendible es la de una caída bursátil extraordinaria, informada como la mayor desde marzo de 2020. No equivale al peor desempeño de toda la historia. Asimismo, las interrupciones de futuros por límites de oscilación y el circuit breaker (suspensión momentánea de cotización) del mercado accionario son mecanismos diferentes.
Respecto al riesgo país RA, hay discrepancias entre publicaciones y proveedores. En particular, Reuters difundió 755 puntos de riesgo país a las 20:00 GMT, mientras EFE informó 765. Se conserva la referencia de 765 sin presentar ambas cifras como una observación sincronizada. El cambio frente a 707 equivale a 58 puntos básicos, aproximadamente 8,2%, pero la precisión exige mantener instrumento, proveedor y horario.
3. Por qué cayeron los activos y cómo se transmitió el shock
El primer componente fue el desarme de posiciones. La cobertura de Reuters describe inversores que esperaban una victoria opositora. El Cronista, en su reproducción del Financial Times, recoge tanto el posicionamiento favorable a un cambio político como las advertencias sobre deuda, gasto y tasas. Una sorpresa electoral puede provocar ventas aceleradas sin que todos los fundamentos económicos hayan cambiado esa misma mañana.Seguir política
El segundo componente es fiscal. La continuidad del Gobierno obliga a revisar expectativas de resultado primario, gasto y estabilización de deuda, Déficit total Brasil: Al incorporar el costo financiero de la deuda pública, el déficit alcanza aproximadamente el 9,4%. El tercero es monetario: una depreciación persistente puede elevar precios transables y complicar la reducción de tasas. El cuarto es institucional: las disputas sobre el resultado y la gobernabilidad pueden elevar la prima exigida por mantener exposición al país. No tenemos hasta aquí una estimación que permita repartir cuantitativamente la caída entre esas causas.
El Cronista agrega un condicionante relevante: el nuevo mandato enfrenta un Congreso con fuerte presencia conservadora. Esto puede dificultar acuerdos y reformas, pero no determina de antemano un bloqueo completo. La relación entre Ejecutivo y Legislativo será importante para evaluar si los anuncios fiscales se convierten en legislación y ejecución presupuestaria.
Argentina: contagio, no equivalencia
El Merval cerró con una baja del 2,98%, sensiblemente inferior a la del Ibovespa. La comparación es ilustrativa, no homogénea: ambos índices tienen distinta composición y están expresados en monedas diferentes. Para comparar rendimientos internacionales conviene convertir a una moneda común y conservar la misma ventana temporal. Los bonos soberanos argentinos en dólares retrocedieron hasta 2,5%.Consultar atlas
El riesgo país alcanzó la referencia de 765 puntos. El Cronista ubica el cierre previo en 707 y recuerda que la tensión argentina ya había aumentado antes del balotaje. Por lo tanto, Brasil pudo amplificar una vulnerabilidad existente, pero no corresponde atribuirle el origen de todo el deterioro.
Un fondo regional puede vender activos argentinos para reducir exposición latinoamericana, responder a rescates o compensar pérdidas en Brasil. Ese canal de cartera no requiere que los fundamentos argentinos cambien de inmediato. La ampliación del spread encarece el acceso marginal al financiamiento, pero no modifica automáticamente el cupón contractual de los bonos ya emitidos.Consultar atlas
La agenda global también importa. El Cronista incluye entre los factores de la semana a la Reserva Federal, los balances empresariales, el petróleo y los vencimientos argentinos de 2027. Aislar el efecto brasileño exige considerar esos determinantes y la situación doméstica. Una correlación entre mercados no demuestra causalidad exclusiva.
Las subas de rendimientos y las caídas de precios de bonos deben distinguirse: un aumento de veinte puntos básicos en una tasa no es una caída del veinte por ciento en el título. Tampoco una mayor tasa futura equivale a un cambio ya decidido de la tasa de política monetaria.
4. Economía real argentina: ganadores, riesgos y amortiguadores
El canal comercial suele operar más lentamente que el financiero. Una depreciación persistente del real puede abaratar los bienes brasileños frente a los argentinos, siempre que precios, salarios y otros costos no compensen el movimiento. La magnitud relevante es el tipo de cambio real bilateral, no solamente la cotización nominal del dólar. El documento original identifica correctamente esta distinción.Consultar atlas
Industria y cadenas regionales
Automotrices, autopartistas y otros sectores integrados pueden enfrentar una doble presión: más competencia de importaciones y una demanda brasileña menor si las tasas altas y la incertidumbre debilitan el gasto. Sin embargo, el efecto depende de contratos, productividad, contenido importado, logística y exposición de cada empresa. No se cuantifican pérdidas de ventas, empleo o exportaciones sin datos sectoriales y elasticidades actualizadas.
La contracara es el posible abaratamiento de maquinaria, componentes e insumos procedentes de Brasil. Para consumidores y empresas compradoras, ese cambio puede reducir costos; para productores que compiten con esas importaciones, puede comprimir márgenes. El traslado a precios depende de competencia, contratos, financiamiento y política comercial. El mismo shock no tiene un signo uniforme para toda la economía.Seguir política
Turismo, inflación y divisas
Un Brasil relativamente más barato puede incentivar viajes de argentinos y dificultar la captación de visitantes brasileños. Eso no prueba una salida adicional de divisas: ingresos, tarifas, alojamiento y disponibilidad de transporte también intervienen. La discusión turística debe mantenerse junto al análisis industrial y financiero, no sustituirlo.
Una depreciación brasileña puede abaratar ciertos bienes importados por la Argentina y moderar costos específicos. Al mismo tiempo, un dólar financiero argentino más alto y el encarecimiento del crédito pueden actuar en sentido contrario. No es razonable deducir un efecto inflacionario neto sin ponderaciones y sin poder especificar el horizonte.Consultar atlas
Política económica: evitar automatismos
En Argentina una devaluación defensiva del peso puede mejorar algunos precios relativos en el corto plazo, pero su seguro traslado a precios incrementará la inflación (no se estima que ocurra). No existe una respuesta óptima deducible exclusivamente del real. Deben evaluarse reservas, liquidez, demanda de dinero, consistencia fiscal y capacidad de absorber movimientos cambiarios.
La agenda estructural mantiene vigencia: tributación menos distorsiva, logística, infraestructura, competencia y reglas estables. Estas medidas pueden mejorar competitividad, pero no son una respuesta instantánea a una liquidación financiera ni sustituyen la gestión de liquidez durante la volatilidad.
5. Irán, Hamás y el margen geopolítico argentino
El presidente iraní, Masoud Pezeshkian, felicitó a Lula el lunes 26 y expresó su deseo de ampliar las relaciones y la cooperación bilateral. El mensaje aparece en la Presidencia iraní y fue recogido por Europa Press. Se trata una felicitación estatal documentada.
El Palestinian Information Center difundió una felicitación de Hamás a Lula y al pueblo brasileño, con elogios a sus posiciones favorables a los derechos palestinos y críticas a las políticas israelíes.
Irán es un Estado; Hamás es una organización política y armada. Sus mensajes no tienen el mismo estatus diplomático. Tampoco una declaración de Hamás representa automáticamente a toda la representación palestina. Una inferencia / deducción prudente es que esos actores esperan continuidad en posiciones que consideran favorables; no que Brasil haya adquirido nuevas obligaciones con ellos.Seguir política
El reconocimiento internacional no se limitó a esos actores. La cobertura recoge felicitaciones de dirigentes europeos y de potencias como China y Rusia. Esa diversidad impide reducir la aceptación del resultado a un único bloque ideológico.
Flávio Bolsonaro: restricciones confirmadas, salida no corroborada
La información de público conocimiento es que el lunes, Flávio Bolsonaro fue intimado a entregar sus pasaportes y quedó impedido de abandonar el país por una decisión del ministro Alexandre de Moraes. La cobertura sitúa la medida en investigaciones judiciales. No debe describirse automáticamente como una sanción por haber perdido las elecciones ni como equivalente a una orden de encarcelamiento. Flávio denunció intimidación y dijo que se defendería.
Durante la mañana del martes circularon versiones sobre una supuesta salida por la Argentina con destino a Estados Unidos. Folha informó que la Policía Federal verificaba puntos fronterizos; un coordinador de campaña negó la salida y las comprobaciones citadas no habían identificado un cruce oficial por la frontera regular argentina. La ausencia de ese registro no demuestra por sí misma todos los movimientos del senador, pero tampoco confirma una fuga.Consultar atlas
Interés nacional argentino
Buenos Aires puede mantener posiciones propias sobre democracia, seguridad y política internacional sin deteriorar innecesariamente las relaciones comerciales con Brasil. El costo económico depende de medidas concretas, no de afinidades personales.
6. Escenarios y prioridades de seguimiento
Normalización
Menor volatilidad, señales fiscales creíbles y controversias encauzadas por las instituciones podrían permitir una recuperación parcial de activos. Para la Argentina, el contagio financiero sería parcialmente reversible, sin garantizar una vuelta inmediata a las condiciones previas.Consultar atlas
Deterioro persistente
Un real débil, tasas elevadas y menor demanda brasileña mantendrían presión sobre exportadores, productores que compiten con importaciones y financiamiento regional. La magnitud depende de cuánto duren esas condiciones y de la respuesta argentina.
Escalada institucional o diplomática
Una disputa prolongada que afecte gobernabilidad, actividad o relaciones exteriores podría ampliar la aversión al riesgo. Este es un escenario condicional.
No se asignan probabilidades porque la información disponible no permite estimarlas de manera defendible. La utilidad de estos escenarios consiste en ordenar señales y decisiones, no en prometer una trayectoria económica y o institucional.
El tablero de seguimiento debería incluir: dólar al contado y futuros brasileños; tasas y spreads comparables; tipo de cambio real bilateral; importaciones industriales brasileñas; exposición argentina por sector; reservas y flujos cambiarios; decisiones judiciales oficiales; y medidas diplomáticas efectivamente anunciadas. Cada comparación debería conservar moneda, instrumento, proveedor y horario.
Las prioridades argentinas son sostener consistencia fiscal y financiera, preservar liquidez, evitar promesas cambiarias inflexibles, atender costos estructurales, continuar con las reformas estructurales y mantener canales técnicos con Brasil. La llegada de inversiones no puede darse por garantizada como simple consecuencia de la volatilidad del vecino: una crisis regional también puede reducir el capital total disponible.
Conclusión
El shock brasileño empeora el entorno argentino, pero no determina por sí solo una crisis local. El cierre muestra un castigo accionario mucho mayor en Brasil y un deterioro significativo del riesgo soberano argentino. La combinación decisiva será la trayectoria fiscal brasileña, la duración de la depreciación del real y la capacidad institucional para encauzar el conflicto.Consultar atlas
Fuente: Total Newsagency