» Proyectamos una inflación superior al 2% para septiembre, superando lo que anticipa el mercado.
» El optimismo sobre una desinflación rápida luce exagerado frente a una inflación subyacente rígida en el 2,0%. La estacionalidad de carnes y alquileres sumarán mayor presión al índice.
» Si bien la economía transita una recesión técnica, prevemos una recuperación para el cuarto trimestre que acotará su impacto. Durante agosto ya se observaron los primeros rebotes mensuales en la industria y la construcción.
» La victoria inesperada de Bolsonaro impulsó una recuperación de casi 3% en los Globales, pausando el sell-off del último mes.
» Los títulos en moneda local post 2027 se acoplaron al rebote hard-dollar, con ganancias promedio del 1,5% ¿Los volverá a ofrecer el Tesoro?
El IPCBA de septiembre
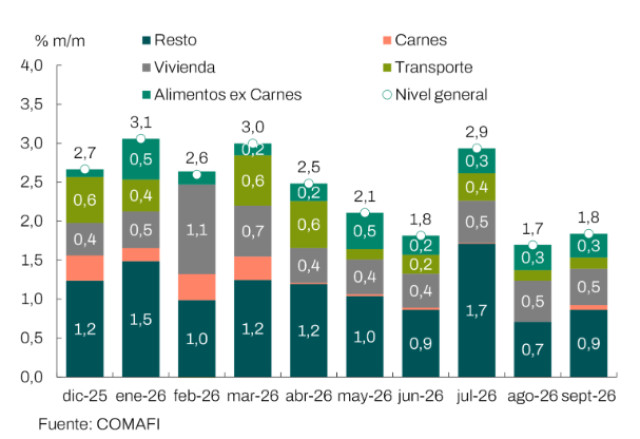
El IPCBA aumentó 1,8% m/m, marcando una leve aceleración frente al 1,7% previo. Esta dinámica estuvo impulsada por:
- Un rebote de los estacionales (+2,3% m/m, tras la deflación de agosto).
- Una aceleración de los precios regulados (+2,1% m/m).
El dato más constructivo provino de la inflación núcleo, que se ubicó en 1,7% m/m, alcanzando su registro más bajo desde enero de 2018 (excluyendo el período de pandemia). Sin embargo, hay que seguir monitoreando esa variable para ver si el menor nivel es transitorio o si llegó para quedarse. Destacamos que las carnes, un componente más que relevante de la inflación núcleo, continúan presentando variaciones acotadas (1,3% m/m), lo que nos lleva a pensar que la baja es transitoria.
Recálculo con las ponderaciones del IPC
Al recalcular el IPCBA con las ponderaciones del IPC (bienes y servicios), el dato indicaría una inflación en torno a 1,7% mensual a nivel nacional. A pesar de que este recálculo sugiere una nominalidad por debajo del umbral del 2,0%, identificamos factores que nos llevan a considerar que el ejercicio estaría subrepresentado la dinámica de precios a nivel nacional.
En primer lugar, en nuestro relevamiento de precios, que captura información a nivel país, observamos una aceleración en los alimentos (excluyendo carnes y derivados) por encima del 2,2% m/m que mostró la Ciudad de Buenos Aires. Entre los alimentos que mostraron una suba mayor podemos destacar los estacionales:
- Una suba cercana al 15,0% m/m para el caso de las verduras (vs. 11,0% en CABA).
- Un incremento del 2,5% en frutas (vs. una deflación del 2,3% en la medición porteña).
En segundo lugar, el rubro Equipamiento y mantenimiento del hogar en CABA exhibió una variación prácticamente nula (0,3% m/m), luego de encadenar siete meses avanzando cómodamente por encima del 2,5% mensual. Consideramos que este recorte agresivo tenderá a observarse de forma más suavizada en el IPC nacional, dado que en dicha medición mantuvieron un nivel de variación un poco más acotado, pero con un comportamiento más estable. De convalidar un avance del 2,0%, solo esta agrupación añadiría 0,1 p.p. de incidencia directa sobre el nivel general.
Con base en estas divergencias y en nuestras mediciones de alta frecuencia, proyectamos que el IPC nacional de septiembre se ubicará en torno al 2,1% m/m. Esta proyección contrasta con el optimismo reflejado en la mediana del último Relevamiento de Expectativas de Mercado (REM), que anticipa un 1,9% m/m (tanto en su media general como en la del TOP 10) para el dato de la próxima semana y descuenta una rápida compresión hacia el rango del 1,7%-1,9% para los meses subsiguientes.
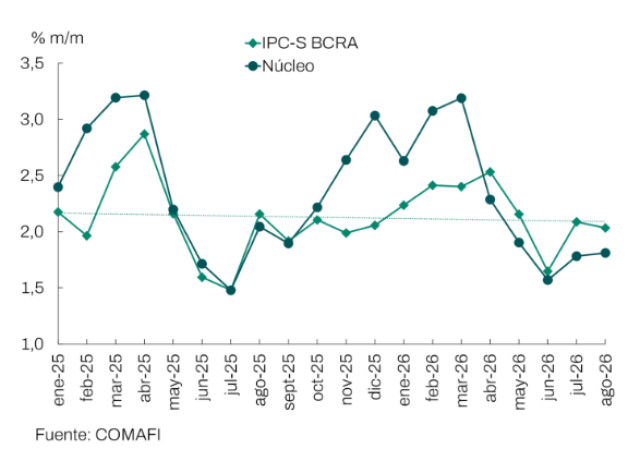
A diferencia del consenso de los analistas, prevemos un escenario de mayor nominalidad. Con una inflación subyacente (métrica que excluye carnes y alquileres) operando en la zona del 2,0%-2,2% desde principios de año, vemos una baja probabilidad de que el nivel general logre perforar sostenidamente el piso del 2,0% sin la ayuda transitoria de factores estacionales. Como ya comentáramos en una edición previa de este informe, destacamos una demanda de saldos reales que no logra recuperar, al tiempo que la nominalidad de la economía sigue corriendo a un ritmo cercano al 30% i.a.
Hacia adelante, los precios que contribuyeron a mantener la inflación con variaciones más acotadas podrían comenzar a presentar mayor dinamismo. Puntualmente, estamos ingresando en los meses de mayor incidencia alcista para Carnes y derivados, a lo que se sumará el fuerte impacto de Alquileres en diciembre. A modo de referencia, entre fines de 2025 y comienzos de 2026, la carne aportó en promedio 0,7 p.p. mensuales a la variación del nivel general. Incluso asumiendo que el traslado a precios en este ciclo sea la mitad del observado el año pasado (0,35 p.p.), el impacto sobre una inflación subyacente del 2,0% empujaría el nivel general al alza.
Sendero de inflación
En este contexto, la reducción de la inflación que descuentan el mercado nos luce optimista. Consideramos que esta inercia se mantendrá difícil de quebrar en un esquema donde la política monetaria carece de un sesgo marcadamente restrictivo —con tasas de corto plazo en torno al 20% frente a una inflación anualizada cercana al 30%—, una laxitud obligada para no asfixiar a una economía que, tras la publicación del EMAE de julio que mostró una caída mensual de 2,9% m/m s.e. (mayor caída desde la pandemia), llevó al REM a recortar drásticamente sus expectativas de crecimiento a apenas un 1,5% para 2026 y se encamina hacia una recesión técnica (dos trimestres consecutivos de caída). Sin embargo, prevemos cierta recuperación para el cuarto trimestre del año, por lo que la recesión sería muy acotada. Hacia adelante, no identificamos un driver claro de crecimiento, por lo que esperamos un cierto estancamiento/desaceleración del crecimiento.
- En efecto, en agosto se observó una expansión de 1,9 m/m s.e. de la industria manufacturera.
- Esta no logró compensar el desplome del 5,1% m/m s.e. de julio.
- Se mantiene una contracción interanual del 3,2%.
Por su parte, la dinámica de la construcción resultó aún más débil:
- Cayó un 4,4% m/m s.e. el mes previo.
- Exhibió un rebote marginal de apenas 0,4% m/m s.e.
- Se sitúa un 4,4% por debajo de los niveles del año pasado.
Elecciones presidenciales en Brasil
Las elecciones presidenciales celebradas el domingo en Brasil arrojaron un resultado sorpresivo para el mercado: Flavio Bolsonaro obtuvo el 47% de los votos frente al 45% de Lula da Silva, cuando las encuestas previas todavía mostraban una leve ventaja para el candidato del PT y anticipaban un escenario mucho más abierto de cara a una eventual segunda vuelta. El cambio en las expectativas fue significativo si se lo compara con la situación de mediados de año, cuando Lula llegó a liderar los sondeos por casi 20 p.p. Esta reevaluación del escenario político ya había impulsado al Bovespa a avanzar 5% durante septiembre y, tras la elección, las acciones brasileñas profundizaron el rally con una suba cercana al 18% en apenas dos ruedas.
De cara al ballotage del 25 de octubre, el mercado asigna una elevada probabilidad a una victoria de Flavio Bolsonaro. Parte de esa lectura surge de la composición del voto obtenido por los restantes candidatos: Augusto Cury, Renan Santos y Ronaldo Caiado, todos identificados con posiciones de centroderecha o derecha, concentraron más del 7% de los sufragios, porcentaje suficiente para inclinar la balanza en favor de Bolsonaro.
Repercusión en los activos locales
La noticia tuvo una rápida repercusión de este lado de la frontera. Ya sea por la potencial alineación política de Brasil con el oficialismo argentino de cara al ciclo electoral de 2027 o por el antecedente de una victoria inesperada de fuerzas de derecha en la región, los activos locales acompañaron el impulso observado en Brasil.
- Los Globales acumulan una suba cercana al 3% en la semana.
- Los Bonares avanzan alrededor de 3,5%.
En la misma línea, el Merval rebotó cerca de 4% desde los mínimos de octubre, aunque esa recuperación todavía luce modesta frente a la corrección cercana al 25% acumulada desde los máximos de junio.
La mejor performance relativa de los Bonares se reflejó en una compresión del spread legislación, particularmente en 29s y 30s, que convergieron nuevamente hacia los niveles promedio observados durante el primer semestre. Sin embargo, en el tramo medio y largo de la curva el diferencial continúa ubicándose en niveles comparables a los registrados durante las elecciones de medio término.
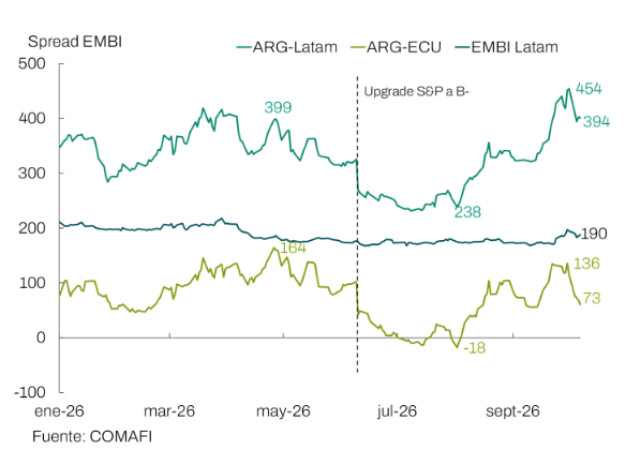
Luego de este rebote, la pregunta relevante es cuánto espacio adicional queda para una recuperación de los soberanos argentinos. Por sí sola, la elección brasileña difícilmente constituya un catalizador suficiente para extender la compresión de spreads. El diferencial de EMBI entre Argentina y Ecuador, que llegó a superar los 150 bps hace apenas algunas semanas, se redujo a alrededor de 70 bps tras la caída del riesgo país argentino por debajo de los 600 puntos (ver Gráfico 6). En este contexto, parece difícil imaginar una convergencia sostenida hacia niveles inferiores a 550 bps sin una mejora adicional del contexto internacional o, alternativamente, sin señales económicas o políticas que sean percibidas como una mejora en las perspectivas electorales del oficialismo.
En el plano local, las condiciones de liquidez permanecen equilibradas, aunque lejos de ser holgadas. La tasa de pases interbancarios parece haber encontrado un nuevo equilibrio en torno a 21% TNA promedio ponderado, mientras que el stock de Repo contra el BCRA se ubica en $1,3 billones.
Los activos en pesos también mostraron una semana constructiva, impulsados por un renovado apetito por duration. Los Boncer 2028 y los Duales CER/TAMAR registraron ganancias promedio cercanas al 1,5%, reabriendo el interrogante sobre una eventual reapertura de instrumentos post-2027 en las próximas licitaciones del Tesoro. En este sentido, el Gobierno enfrentará vencimientos por $4,9 billones en la subasta del próximo miércoles. La reciente recuperación del tramo largo mejoró parcialmente el costo de fondeo más allá del cambio de gobierno:
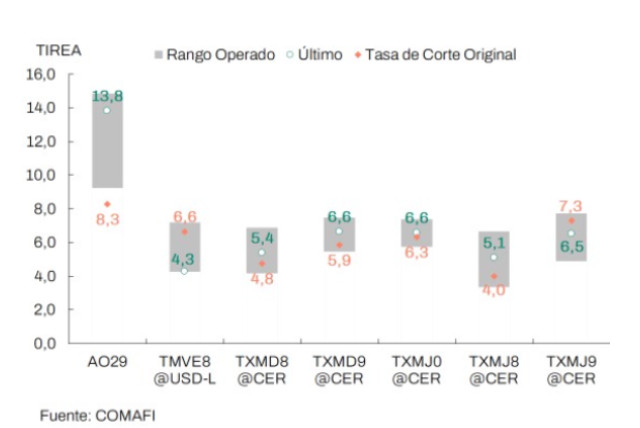
- El Dual USD-linked/Tamar ya opera más de 2 p.p. TEA por debajo de su tasa original de corte.
- Los Duales CER/Tamar, con la excepción del TXMJ9, cotizan entre 0,2 y 1 p.p. TEA por encima de sus rendimientos de emisión.
Parece mucho más evidente que Finanzas seguirá sin emitir AO29, que hoy rinde casi 14% TEA al CCL, muy lejos de su tasa de corte original (ver Gráfico 7).
Por último, tras la publicación del IPCBA, la inflación implícita resultante del arbitraje entre la curva CER y la curva de tasa fija se ubica en torno al 1,9% mensual para los próximos seis meses. Considerando que nuestro escenario base contempla una trayectoria algo más elevada para la nominalidad, continuamos favoreciendo posiciones en Boncer 2027 para estrategias de posicionamiento de corto plazo en moneda local.
Fuente: COMAFI