TRIGO
Durante la última quincena (28/12/12-11/0113), las cotizaciones del cereal en Chicago y en Kansas para el contrato más cercano marzo-2012, mostraron bajas en la primer semana (4%) y una leve alza en la última (1%), especialmente sobre el cierre, arrojando una merma neta de casi el 3%.
La caída de las cotizaciones del cereal fue notable en el último mes. Desde el 10/12 al 10/01/13 el piso de los 310 y 330 u$s/t en Chicago y Kansas, cayo a 275 y 295 u$s/t, respectivamente. Las mermas netas rondaron los 35 u$s/t, sin evidencias de una resistencia. Como fue señalado, hubo un rebote diario, sobre el cierre, por causa del informe mensual del USDA.
Para la plaza de Chicago, la merma neta de la quincena fue de 11 dólares al cerrar a 277,3 u$s/t (286,2 quincena y 294,3 mes anterior). Para Kansas, la merma fue de 8 al cerrar a 296,5 u$s/t (303,5 quincena y 313,2 mes anterior). En esta quincena el trigo fue el grano que más cayó en sus cotizaciones.
Según el análisis técnico, para las plazas de Chicago y de Kansas y para el contrato de cosecha marzo-13, la tendencia se profundizó bajista y puede continuar en esa condición. Dado que los precios quedaron en ambas plazas mas de 10 dólares debajo de la media móvil de los últimos 20 días, en torno a los 275 y 305 u$s/t, respectivamente.
Con respecto al cultivo del trigo de invierno en los EEUU es oportuno recordar que la condición buena a excelente fue de solo 34%, antes de ser cubierta por la nieve una de las más bajas históricas. Los reportes mas recientes alertaron sobre una continuidad de la sequía en dicho país.
Según el reporte WAP del USDA de enero-13, no mostró cambios para los EEUU. La producción 2012/13 se mantuvo en 61,8 Mt (54,4 año anterior), producto de un área cosechada de 19,8 Mha (18,5 año 2011) y un rinde de 3.11 t/ha (2,94 año 2011).
De acuerdo al reporte de oferta y demanda para dicho país y el ciclo 2012/13, el uso total se prevé en 36,4 Mt (32,2 año 2011), se mantuvo las exportaciones en 28,6 Mt (28,6 año 2011), resultando el balance de trigo, con un stock final de 20,5 Mt (20,5 mes y 20,2 año 2011). La relación stock/uso seria de 56,3% (56,3% mes y 62,9% año 2011).
Para el nivel mundial, los reportes del USDA indicaron para 2012/13 una merma de la producción a 654,3 Mt (696,4 año 2011). La exportación cayó a 140,5 Mt (153,3 año 2011), el empleo total mermó a 673,4 Mt (698,4 año 2011). Así, el balance mundial de trigo 2012/13 cerraría con un stock rebajado a 176,6 Mt (176,9 mes y 195,8 año 2011). La relación stock/uso seria de 26,2% (26,3% mes y 28,0% año 2011).
Cuadro 1.
Como vemos, Los indicadores fundamentales, bajaron pero dentro de un contexto que sigue siendo holgado. No obstante, se reportaron problemas para el ciclo nuevo 2013/14 en EEUU, en países del Mar Negro, cuyo problema esta centrado en un invierno extremo y con poca humedad.
Sin embargo, el mercado mundial de trigo está muy atomizado, con varios países productores y exportadores. Esto tiende a mantener el status quo de debilidad. Para que ocurra un shock de oferta y puedan detonar los precios, deben darse un problema conjunto en varias naciones, lo que usualmente es poco probable.
Durante la última semana, las exportaciones desde los EEUU fueron consideradas bajistas para los precios del trigo. Según el USDA y para la semana concluida el 3/01/13 se reportaron ventas de 233,7 mil toneladas (402,4 semana anterior), abajo del rango esperado por el mercado, de 325 a 425 mil toneladas. El saldo acumulado en la temporada sigue atrasado, alcanzó a 68% contra el 69% del año anterior. Los principales destinos fueron a Tailandia, Filipinas y Nigeria.
Se puede concluir que el mercado mundial de trigo siguió declinando sus precios, esto se prolongó desde el reporte de diciembre-12, y con el de enero-13, hubo una recuperación diaria de casi 4 dólares. No obstante, no cambio el contexto global de holgadas existencias finales. En el futuro, la primavera boreal 2013 será determinante, en lo productivo mundial. Eventuales mermas, tienen que ser relevantes para cambiar las tendencias declinantes en los precios del cereal.
Mercado local
Durante la última quincena en las principales plazas el mercado el trigo local tuvo fuertes alzas pese al avance de cosecha y al contrario al contexto bajista externo.
Las limitaciones a las exportaciones y la demanda de exportadores y de los molinos fueron determinantes.
Esto provoco en los mercados futuros locales alzas para enero-13 que superaron a los 220 u$s/t, y sobre el final, el cierre llego a tocar nuevos récordes de 250 u$s/t.
En el mercado disponible local los exportadores ofrecieron 220 u$s/t en Bahía Blanca. Los molinos, por su parte, lanzaron ofertas entre 1150 y 1500 $/t, según calidad, procedencia y forma de pago.
Las razones alcistas están remanentes en la magra cosecha, estimada en 9,8 Mt por la Bolsa de Cereales de Buenos Aires. A Esto se sumó un deterioro de la calidad, por fusarium en buena parte de los trigos del norte del país.
En las jornadas de la última semana los compradores pasaron de 1100 a 1200 $/t por cereal entrega enero-13 sobre puertos de zona Rosario. La demanda de los molinos tuvo una participación más reducida pero ofreció hasta 1180 $/t por mercadería condición cámara y entrega en enero. Para trigo Art. 12; 1180 $/t y 1195 con 24% de gluten.
Según los precios del disponible reportados por la Bolsa de Cereales de Buenos Aires los consumos pagaron en récord de 1200 $/t según calidad y procedencia de la mercadería.
Con relación a la Cebada Forrajera por condición Cámara y PH 62 con descarga inmediata se negoció a 210 u$s/t. Los rangos de variación declinaron por PH hasta 55 se pagaron a 190 u$s/t.
Los precios de la exportación del trigo en el Golfo de México siguieron a las bajas de Chicago, igualmente se recuperaron en el cierre 4 dólares en promedio. Pese a ello, el cereal de este origen cayó 2,8% a 310,8 u$s/t (319,2 quincena y 328,5 mes anterior). Para el trigo origen Kansas, las bajas fueron de 1,5% y cerró a 344,4 u$s/t (349,4 quincena y 359,8 mes anterior).
En el mercado de exportación Puertos Argentinos, mostró pocos cambios en el valor FOB, para las ventas de trigo y las posiciones enero -13, y cerró a 360 u$s/t (360 quincena y 348 mes anterior).
Utilizando un precio FOB de exportación de 360 u$s/t, con retenciones del 23% y el dólar comprador Banco Nación a 4,9 y los gastos habituales daría un FAS teórico de 1305 u$s/t, en línea con el FAS teórico informado por el MAGyP de 1306 $/t.
Durante la última quincena en el mercado de futuro local (MATBA) el precio del cereal disponible aumentó 32 a 251 u$s/t (219 quincena y 228,9 mes anterior). El contrato más cercano enero-13, subió igual cerrando a un nuevo récord de 251 u$s/t (219 quincena y 219,5 mes anterior). Para marzo a septiembre-13 las alzas fueron de 5% a 3% y cerraron entre 243 y 261 u$s/t. La posición de la nueva cosecha enero-14 cerro con alzas marginales a 211 u$s/t (210,5 quincena y 212 mes anterior). Para febrero-14 cerró a 212 u$s/t.
Como vemos, los valores locales del trigo detonaron en la última semana tanto para el cereal entrega inmediata y futuro enero-13. Aumentaron para la entre zafra más leve y mantuvieron las posiciones de la cosecha enero-14 en adelante.
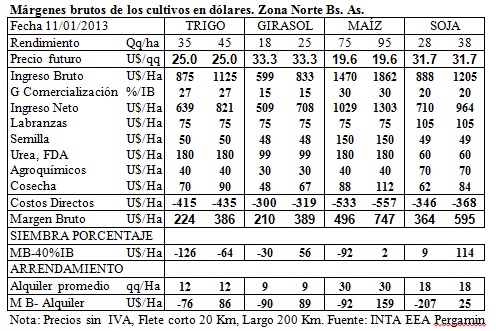
La rentabilidad proyectada para la cosecha futura 2012/13 aumentó fuertemente. Según el precio de 251 u$s/t para enero-13 y los rendimientos de 35 y 45 qq/ha daría márgenes brutos entre 224 y 386 u$s/t
(ver Cuadro).
Con respecto a la sostenibilidad del precio, es evidente que los rebotes actuales fueron por ajustes ante los cortes para exportar y los compromisos efectivos ya realizados. La falta de mercadería potenció las alzas, y la calidad también tonifico las demandas del sector molinero.
El saldo para exportar rondaría solo 4 Mt. El volumen ya comprado por los exportadores está en torno de dicho nivel. Para meses futuros, sin urgencias de demanda, la brecha entre el precio externo y el doméstico puede retornar. Ese fenómeno fue muy claro por largos meses del ciclo pasado.
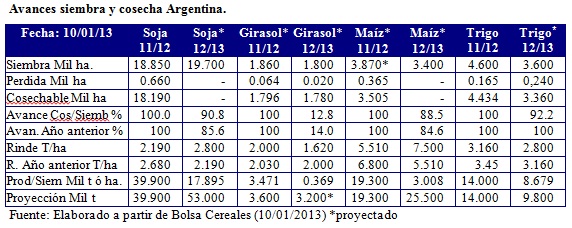
Según la Bolsa de Cereales de Buenos Aires, al 10/01/13, se avanzó la cosecha a un 92,2% (con un retraso interanual de 7,8%) de la superficie apta a nivel nacional de 3,36 Mha. Se estimó un área perdida de 240 mil hectáreas y el total sembrado fue de 3,6 Mha. El rinde promedio resulto de 28 qq/ha, y el volumen ya logrado fue de 8,679 millones de toneladas. La cosecha transita en la recta final y con el rinde logrado permite afirmar la proyección de la producción de 9,8 Mt.
Las labores de trilla culminaron en el Oeste de Buenos Aires y Norte de La Pampa, con un rendimiento promedio de 28,5 qq/ha (+26% que el ciclo previo). La Cuenca del Salado finalizó con una productividad 17% por debajo de la campaña 2011/12.
La recolección se concentra en el Centro y Sur de la provincia de Buenos Aires y Sur de La Pampa. Si el clima se mantiene seco, finalizaría en una semana más dado que solo resta un 7, % del área. De ese total faltante un 75% está en el Sudeste de Buenos Aires, y un 25% en el Sudoeste de Buenos Aires y Sur pampeano y el 5% restante se ubica en el Centro bonaerense.
En el sudeste bonaerense, los rendimientos fueron buenos y permiten sostener producción proyectada. En Necochea, Lobería y Balcarce promediaron 45-50 qq/Ha, hacia el oeste, San Cayetano, Tres Arroyos y G. Chaves los se ubicaron entre 35 a 45 qq/Ha. En Tandil y B. Juárez entre los 42 y los 53 qq/Ha.
Cabe destacar que las últimas lluvias con fuertes vientos provocaron vuelco y lavado de grano en numerosos lotes próximos a cosecha.
Con respecto a la cebada cervecera al 10/01/13, se dio por finalizada la cosecha a nivel nacional. Aún restan lotes aislados, pero de un área no significativa.
Se recolectaron 1.45 Mha a nivel nacional, con un rinde medio de 34,4 qq/ha alcanzando 5 Mt, la mayor producción de la historia del cultivo en el país:
El incremento se atribuyó a la superficie sembrada que, comparado al ciclo previo, fue de +33,1% al pasar de 1,18 a 1.57 Mha.
El ciclo del cultivo tuvo excesos de humedad, enfermedades fúngicas, elevadas temperaturas en el mes de noviembre y baja radiación durante el ciclo. Todo esto hizo que los rendimientos fueran por debajo de lo esperado. El rinde medio nacional (34,4 qq/ha) fue el más bajo de los últimos cinco años, un 17% por debajo del promedio de las últimas tres campañas.
Los factores adversos también afectaron a la calidad de los granos, lo que fue más notorio de la Ruta Nº 5 hacia el norte.
El clima jugó un papel preponderante. A principios, todo apuntaba a que las reiteradas lluvias mantendrían una excelente condición del cultivo y esto llevaría a rindes elevados. Finalmente, las lluvias fueron excesivas, con fuertes tormentas y vientos que resultaron negativas, perjudicando a la productividad y a la calidad del cereal.
Según el informe WAP de Enero-2013, la producción Argentina de trigo 2012/13 se proyectó a 11 Mt (11,5 mes y 15,5 año anterior), producto de un área de 3,7 Mha (3,8 mes y 5,17 año anterior), y un rinde de 2,97 ton/ha (3,03 mes y 3 año anterior). La exportación seria de 5 Mt (5,5 mes y 12,9 año anterior).
MAÍZ
Durante la última quincena (28/12/12-11/0113), las cotizaciones del cereal en Chicago para el contrato más cercano marzo-2012, mostraron bajas de 2% y alzas en las última semanas 4,2% incluida la ganancia del cierre, llevando a ganancias netas quincenales de 2,2%.
Las cotizaciones del cereal cayeron desde los 300 a 270 u$s/t, en forma ininterrumpida desde fines de noviembre al 7/01/13. Durante la última semana hubo un rebote hasta finalizar el día del cierre con una recuperación de cuatro dólares a 279 u$s/t.
Para la plaza de Chicago, el alza neta de la quincena fue de 5 dólares al cerrar a 279,0 u$s/t (273,2 quincena y 282,9 mes anterior). Para el contrato mayo 2013 cerró a 278,2 y para septiembre 2013 (nueva cosecha) cerró a 237 u$s/t.
Según el análisis técnico y para el contrato más cercano, la tendencia fue bajista pero podría revertirse a lateral o alcista, dado que el cierre quedó 5 dólares arriba de la media de los últimos 20 días, en torno de 275 u$s/t.
Como vemos, en el mercado hubo un predominio bajista por cinco semanas y una de recuperación de solo una semana. Esto con una escasez remanente del maíz en los EEUU y en el mundo.
De hecho, la fortaleza del precio del cereal está justificada por las existencias masa bajas del cereal cuya condición no cambiaría hasta la nueva zafra 2013/14. Falta más de un año hacia delante que se deberá subsistir con los remanentes mundiales más bajos de los últimos cuarenta años.
Queda muy claro que solo los indicadores del balance de oferta y demanda no alcanzaron para influir decididamente en los precios.
Por su parte las variables financieras fueron neutras en la última quincena, pese a un debilitamiento del dólar frente al euro y del alza del petróleo.
Según el reporte WAP del USDA de enero-13, para los EEUU la producción de maíz y para el ciclo 2012/13, se estimó en 273,8 Mt (272,4 mes y 313,9 año anterior), producto de un área cosechada de 35,5 Mha (33,9 año 2011) y un rinde de 7,67 t/ha (9,24 año 2011). Una vez más, no se recortó el área, como se esperaba.
De acuerdo al reporte de oferta y demanda (Wasde) para dicho país y ciclo 2012/13, se corrigió fuerte el uso forrajero que elevo el uso total a 262,1 Mt (254,4 mes y 278,9 año 2011), se bajó las exportaciones a 24,1 Mt (29,2 mes y 39,2 año 2011), y el balance de maíz, fue un stock final rebajado a 15,3 Mt (16,4 mes y 25,1 año 2011). La relación stock/uso seria de 5,84% (6,45% mes y 9% año 2011). Este resultado no era esperado por el mercado, y tuvo efectos alcitas para los precios del cereal. La caída de oferta exportable fue muy fuerte con la baja más fuerte de los EEUU (desde 1974)...
Para el nivel mundial, el reporte del USDA de enero-13, mostró un área cosechada de 174,2 Mha (174,6 mes y 169,7 año 2011), un rinde de 4,9 t/ha (4,9 mes y 5,2 año 2011) y una producción aumentada a 852,3 Mt (849,1 mes y 883,5 año 2011). Por su parte este mes, la exportación quedo en 96,9 Mt (97 mes y 103,4 año 2011), el empleo total aumentó a 868,1 Mt (862,5 mes y 879,2 año 2011). Así, el balance mundial de maíz 2012/13, cerraría con un stock de 116 Mt (117,6 mes y 131,8 año 2011). La relación stock/uso seria de 13,4% (13,6% mes y 15% año 2011).
Cuadro 2.
Los indicadores fundamentales pese a ser tan estrechos resultaron conocidas y esperados por el mercado, y por lo tanto, no modificaron el cuadro de los precios.
Se puede concluir que los datos del USDA no modificaron el balance mundial, cuya oferta fue muy ajustada para las necesidades de la demanda.
Se deduce que los precios deberán ser altos en el corto y el mediano plazo para racionar el consumo y promover la siembra de la próxima campaña. Sin embargo, esto no se está verificando co las siembras de Sudamérica. Es probable que los precios puedan aumentar sobre la siembra del H. Norte, a partir de marzo-13. Por ahora persistieron bajas generalizadas o fuero dominadas por variables financieras más fuertes.
Según el USDA y para la semana concluida el 3/01/13 las exportaciones semanales de maíz fueron consideradas bajistas. Se reportaron como vendidas 1 mil toneladas (49,1 semana anterior) debajo del rango esperado por el mercado de 100 a 200 mil toneladas. Las exportaciones de la nueva temporada acumuladas alcanzaron a 44% versus 63% del ciclo anterior Las ventas externas de maíz fueron el volumen más bajo desde mediados de septiembre de 2012. Los principales compradores fueron Guatemala, Jamaica y Taiwán.
Cabe destacar la oferta exportable de maíz de los EEUU fue corregida a 24,2 Mt, la más baja desde 2003/04. Esto genera una mayor demanda de los demás granos forrajeros, incluido el trigo. Lo mismo ocurrió en 2011, cuando se relevaron exportaciones históricas de avena, cebada, sorgo, y de trigo forrajero.
Dado que el mercado mundial de maíz se apoya en la producción y las exportaciones de EEUU, es más que relevante conocer qué pasará con el maíz en la temporada 2013/14. Por ahora se anunciaron estimaciones privadas (INFORMA Economics), de un millón de hectáreas más de soja y 0,5 adicionales de maíz. Parece difícil de lograr, dado el récord plantado en la última temporada, pero ya se constituye en un elemento bajista fuerte. Esto se corrobora con los precios esperados para el mes de esa cosecha norteamericano, que fueron de 40 a 45 u$s/t menores a los de marzo-13.
Mercado local
Durante la última quincena, el precio local del maíz siguió a la pauta bajista y alcista externa y las dudas sobre los permisos para la exportación.
En el mercado local los compradores se retiraron y fueron reduciendo el volumen negociado, el precio se mantuvo entre 970 a 950 $/t.
Los exportadores en Bahía Blanca y en el cierre aumentaron sus ofertas a 200 u$s/t para entrega en febrero y para descarga entre abril y julio a 205 u$s/t, Para la zona de Rosario, los compradores sostuvieron ofertas por 195 u$s/t para entrega de la nueva cosecha.
Por su parte las compras de los consumos fueron más acotadas. Según la BCBA se entre 960 y 970 $/t para entrega en enero en Baradero. Para el cereal con descarga en marzo de oferto 190 u$s/t. En Chacabuco, se oferto 185 u$s/t por entrega en marzo/abril.
Según los precios del disponible de la Bolsa de Cereales de Buenos Aires, por maíz con entrega cercana se pagó entre 955 $/t (955 quincena y 990 mes anterior).
Para el sorgo, de la cosecha vieja hubo pocos participantes. Para el cereal condición cámara y entregas abril/junio, se oferto 175 a 180 u$s/t.
Durante la última quincena, el precio del maíz para el contrato más cercano en el Golfo de México, mostró bajas y subas de 2,5% cerrando a 303,8 u$s/t (302,7 quincena y 315,2 mes anterior).
En los puertos Argentinos, el precio del cereal para mes de cosecha abril cayo y subió en las semanas y cerró a 274,4 u$s/t (270,4 quincena y 282,9 mes anterior).
Adoptando el precio FOB de referencia de 270 u$s/t para embarques cercanos en los puertos locales, con un dólar de 4,9 $/u$s, las retenciones de 20% y los gastos habituales de la exportación cercano a 10 dólares, darían una capacidad de pago de 1008 $/t, abajo del FAS teórico publicado por el Minagri de 1042 $/t.
En el mercado de futuros local (MATBA), durante la última quincena el precio del maíz disponible reflejo las bajas y alzas externas y cerró a 190,5 u$s/t (189 quincena y 199 mes anterior). El contrato más cercano, enero-13 cerró a 190,5 u$s/t. El contrato para la nueva cosecha, abril-13 ganó 1% a 195,7 u$s/t (194 quincena y 203 mes anterior). Para mayo a septiembre-13 hubo ligeras alzas del orden de 1% y cerraron entre 196,5 y 199 u$s/t, respectivamente. Para abril-14, se negociaron sin cambios contratos a 194 u$s/t (194 quincena y 194 mes anterior).
Como vemos, los precios locales del maíz para los meses cercanos como los de nueva cosecha rebotaron en torno de 2%, luego del valor más bajo del 4/01/13. Además, vale más el cereal futuro que el disponible, lo cual está asociado a la demanda exportadora.
La rentabilidad del cultivo para la cosecha actual y la futura, en base al precio del contrato abril 2013 de 196 u$s/t y para los rendimientos de 75 y 95 qq/ha proyectó márgenes brutos entre 496 y 747 u$s/ha. Los mismos resultaron superiores a los de la soja. Estos siguen entre los más altos de la temporada.
(Ver Cuadro).
La alternativa maíz sigue como una de las más rentable en la campaña actual. Con los precios actuales a cosecha, los márgenes brutos son similares a los de la soja para los rindes más bajos. Para los rindes más altos son aventajados por el maíz (ver tabla).
Respecto a la firmeza del precio del maíz, existen dudas por el divorcio de los precios locales con el mercado internacional, como ya ocurrió en el año pasado. Si bien fueron autorizadas 15 Mt, una vez acabados los saldos exportables la posibilidad de repetir el “divorcio” de mercados parece muy alta.
Según la Bolsa de Cereales de Buenos Aires al 10/01/2013 se sembró un 88,5% de las 3,4 Mha estimadas para la campaña 2012/13. Hubo un fuerte avance, y el retraso interanual pasó a un adelanto de 3,9% Esta recuperación y rápido avance, se debe a que, a esta altura del año pasado, las siembras estaban frenadas por la severa sequía en gran parte del área agrícola nacional. La siembra pendiente corresponde a las provincias norteñas en NOA y NEA.
Para las zonas del Centro-Norte y Sur de Córdoba, núcleos Norte y Sur y el Centro-Este de Entre Ríos, están próximos a dar por finalizadas las coberturas.
Solo en los últimos quince días, el clima permitió las tareas de siembra programadas. En las zonas del Centro-Norte de Córdoba, partes del Núcleo Norte y Sur y Centro-Este de Entre Ríos, los lotes tempranos están en floración avanzada, cuaje o llenado de granos, Serían necesarios nuevos pulsos hídricos para alcanzar rendimientos elevados.
Para el Centro-Norte santafecino, los maíces de siembras tempranas están en buena condición, y en pleno llenado de grano. Las perspectivas apuntan a rendimientos por encima de los promedios históricos.
En el Norte de La Pampa-Oeste de Buenos Aires, los lotes sembrados en fecha óptima están en floración; el resto, aún en fases vegetativas.
El común denominador de los lotes más avanzados fue la presencia de roya y las manchas foliares. En cuanto a los insectos hay monitoreo de orugas para realizar las aplicaciones preventivas contra esa plaga.
Si bien no hay pronósticos locales de volumen, sobre una superficie proyectada de 3,4 Mha (3,87 año anterior), y con un rinde proyectado de 75 qq/ha, la producción rondaría 25,5 Mt. Cabe destacar que las fuentes internacionales, reiteraron a la misma, por arriba de dicho volumen.
De acuerdo al USDA y al informe WAP de Enero -2013, la proyección de la producción Argentina de maíz 2012/13 fue de 28 Mt (27,5 mes y 21 año anterior), producto de un área de 3,5 Mha (3,7 mes y 3,6 año 2011), y un rinde de 8 ton/ha (7,43 mes y 5,83 año 2011). Las exportaciones se proyectaron en 19,5 Mt (18,5 mes y 17,5 año 2011). Según esta proyección, la Argentina continuaría como segundo proveedor mundial detrás de los EEUU (24,1 Mt). Esta fuente no corrobora las noticias sobre Brasil como segundo lugar, cuyas exportaciones se estimaron en 17,5 Mt. Por su parte se ubicarían en tercer lugar, a los principales ex repúblicas soviéticas con 15,2 Mt.
SOJA
Durante la última quincena (28/12/12-11/01/13), las cotizaciones de la soja grano en Chicago y para el contrato más cercano enero-2013, mostraron bajas y alzas en las semanas de 2,5% con variaciones netas no significativas. Sin embargo, para todas las posiciones desde marzo en adelante, hubo bajas y el balance fue negativo. Esto fue más acentuado para las posiciones de septiembre a noviembre, de la nueva cosecha en los EEUU, que tocaron los valores más bajos desde febrero de 2011.
El mercado siguió con una tendencia lateralizada pero con variaciones en alza y baja que se prolongan entre dos a cuatro semanas. Así, el mercado paso desde un mínimo de mediados de noviembre (510 u$s/t), a un máximo a mediados de diciembre (550 u$s/t), y a una nueva caída el 4/01 a 510 u$s/t. durante la última semana recuperó cinco dólares.
El mercado busca un equilibrio, con oscilaciones en períodos más cortos y con cambios menos abruptos. El rango de variación más reciente osciló entre un piso de 510 y un techo de 550 u$s/t.
La variación neta de la quincena para el contrato más cercano enero-13, fue marginal al cerrar a 523,5 u$s/t (523,2 quincena y 549,7 mes anterior). Como fue destacado, las bajas más fuertes se extendieron al contrato para mayo y septiembre 2013 que cerraron a 501,2 (517,9 quincena y 540,7 mes anterior) y 475,7 u$s/t (494,0 quincena y 501,7 mes anterior), respectivamente.
Según el análisis técnico, para el poroto soja y para el contrato más cercano enero-13, la tendencia fue leve bajista y debería cambiar a lateral o alcista. Esto dado que dado que los valores del cierre, quedaron casi coincidentes con la media de los últimos 20 días, en torno de 525 u$s/t.
El precio de la harina de soja, mostró bajas mayores al poroto, en torno de un 5,5% y cerró a 444,3 u$s/t (471,5 quincena y 504,5 mes anterior). Por su parte, el precio del aceite de soja en igual período, se mostró sin cambios y cerró a 1077,8 u$s/t (1079,1 quincena y 1094,3 mes anterior).
Como vemos, los precios de la soja poroto, y el aceite se sostuvieron, la harina declinó un poco más. Sin embargo, para meses de cosecha de Sudamérica y de los EEUU las bajas fueron más significativas.
Con respecto al mercado financiero, fue alcista para las commodities al devaluarse el dólar y al aumentar el precio petróleo. Sin embargo, y como quedó demostrado, la soja y su complejo no siguieron a dicho impulso. Al menos, en los cortos plazos analizados en este reporte.
En el orden comercial, según el reporte de las exportaciones de poroto soja desde los EEUU al 03/01/12 fueron alcistas. Se alcanzó un volumen de ventas de solo 406,8 mil toneladas (496,3 semana anterior), arriba del rango esperado por el mercado de 200 a 400 mil toneladas. En la semana hubo noticias sobre cancelaciones por parte de China. El principal demandante de la oleaginosa para la campaña 2013/14 fue China, en tanto que para el ciclo vigente no se conocieron los destinos.
Las ventas de la campaña de soja 2012/13 se encuentran adelantadas respecto a los años anteriores. El saldo acumulado vendido fue de 85% versus 65% del ciclo anterior.
Las exportaciones de harina de soja fueron neutras para los precios. Se alcanzó un volumen de ventas de 118,2 mil toneladas (53,8 semana anterior), dentro del rango esperado por el mercado de 35 a 65 mil toneladas. El saldo acumulado fue de 80% versus 47% del ciclo anterior.
Las exportaciones de aceite de soja fueron consideradas bajistas. Se alcanzó un volumen de ventas de 10,9 mil toneladas (31,3 semana anterior), abajo del rango esperado por el mercado de 35 a 65 mil toneladas. El saldo acumulado fue de 82% versus 26% del ciclo anterior.
Con respecto a China, se acumularon en 2012 compras de 68,4 Mt de poroto y fueron 11,2% más que el año anterior. Esto denota que su demanda sigue muy firme, ya que la suba coincidió con un pico máximo de los precios internacionales, que no logró menguar su nivel de consumo.
Por el lado negativo del impacto en precios, los stocks de aceite de palma en Malasia subieron a 2,63 Mt en lugar de bajar a 2,5 como era previsto. Esto afectó negativamente a los precios de los aceites.
Según el reporte WAP del USDA de enero-13, para los EEUU la producción de soja aumento este mes a 82,1 Mt (80,9 mes y 84,2 año anterior), producto de un área cosechada de 30,8 Mha (30,6 mes y 29,9 año 2011) y un rinde de 2,66 t/ha (2,64 mes y 2,82 año 2011). Esta vez, hubo aumento del área cosechada, lo contrario de lo esperado.
De acuerdo al reporte de oferta y demanda (WASDE) para dicho país y el ciclo 2012/13, el uso total se prevé en 46,9 Mt (45,9 mes y 48,8 año 2011), se mantuvo las exportaciones en 36,6 Mt (37,1 año 2011), y el resultado del balance fue un stock de 3,67 Mt (3,5 mes y 4,61 año 2011). La relación stock/uso seria de 7,82% (7,69% mes y 9,44% año 2011). Este resultado tuvo efectos bajistas para los precios de la oleaginosa.
Para el nivel mundial, dichos reportes del USDA de enero-13, mostraron un área cosechada de 108,9 Mha (108,9 mes y 102,9 año 2011), un rinde de 2,48 t/ha (2,46 mes y 2,32 año 2011) y una producción de 269,4 Mt (267,7 mes y 238,7 año 2011). Por su parte este mes, la exportación se sostuvo en 98,9 Mt (90,4 año 2011), el empleo total aumentó a 262,7 Mt (261,2 mes y 256,2 año 2011). Así, el balance mundial de soja 2012/13, cerraría con un stock de 59,5 Mt (59,9 mes y 55,1 año 2011). La relación stock/uso seria de 22,6% (22,9% mes y 21,5% año 2011).
Cuadro 3.
Los indicadores fundamentales de oferta y demanda, fueron considerados neutrales en un contexto estrecho pero ya incorporados al mercado. Los remanentes mundiales fueron los más bajos desde 1983/84.
Con respecto de la oferta de Sudamérica, que entraría al mercado entre abril y mayo-13, el USDA mantuvo el volumen y cambio las estimaciones de cosechas de Brasil a 82,5 Mt (81 mes y 66,5 año 2011) y de la Argentina a 54 Mt (55 mes y 40,1 año 2011). La producción total de soja Sudamericana aumentaría a 148,5 Mt (148,1 mes y 114,9 año 2011).
Esta oferta futura va confirmando perspectivas climáticas normales y fue generando un efecto fundamental bajista. Si sumamos a los pronósticos de una súper siembra de soja en los EEUU, el panorama apunta a una recomposición de la oferta.
Se puede concluir que, el panorama fundamental 2012/13 de mediano a largo plazo fue cambiando a bajista.
Mercado local
Durante la última quincena en el mercado local, las cotizaciones declinaron siguiendo a las bajas externas. No obstante, el precio de la soja sigue tonificado por la demanda local insatisfecha. El contexto predominante fue de escasos negocios por la falta de interés de los vendedores a partir de la caída de los precios.
Las fábricas de Timbúes, Ricardone, Puerto Gral. San Martín y San Lorenzo ofrecieron 1790 $/t por la soja descarga inmediata. En Bahía Blanca, para completar un envío un exportador ofreció 1670 $/t. En materia de precios, las fábricas ofrecieron 1760 $/t cerrando la semana en el menor valor.
No obstante, el valor en la quincena fue decreciendo desde 1900 para cerrar a 1780 $/t. La tendencia bajista se reflejó también sobre la mercadería de la próxima cosecha.
Para la zona de Rosario, hubo ofertas abiertas y algunas operaciones en torno de los 315 $/t. Las ofertas en torno de dicho valor no tuvieron vendedores en el mercado. En Bahía Blanca y en Necochea, la oleaginosa se lanzaron ofertas a 300 y a 295 u$s/t para entregas en mayo/junio-13.
La escasez de soja disponible se reflejó en caída de la molienda (ver informe anterior datos Minagri) y por varios años las fábricas no habían alcanzado un nivel tan bajo de ocupación. Esto se atribuyó al volumen de la cosecha que fue mucho menor a la esperada por causa de la sequía.
Según las cotizaciones para la zona Rosario, y de acuerdo a los precios disponibles informados por el Matba en Bolsa de Cereales Buenos Aires, cerraron a 1840 $/t (1900 quincena y 2015 mes anterior).
Durante la última quincena en el mercado de exportación en zona del Golfo de México y para los embarques cercanos, las cotizaciones tuvieron bajas en las semanas del orden de 3,5%. Cerraron a 548,3 u$s/t (567,3 quincena y 599,3 mes anterior).
Por su parte, en los puertos sobre el Río Paraná, la oferta argentina de soja FOB para embarques en mayo-13 aumento a 507,4 u$s/t (486,9 quincena y 494,4 mes anterior).
Adoptando el valor FOB de referencia 505 u$s/t para embarques en mayo-13, con un dólar comprador BNA de 4,9 u$s, las retenciones de 35% y los gastos habituales de la exportación, darían una capacidad teórica de pago de 1600 $/t. Este valor quedó por debajo del estimado por el Minagri de 1700 $/t.
En el mercado de futuros local (MATBA) y para soja con entrega en Rosario, el disponible cayó fuerte a 375 u$s/t (388 quincena y 418 mes anterior). Este fue el valor más bajo desde agosto último. El contrato más cercano enero-13, cerró a 375,5 u$s/t. Para febrero y marzo-13, cerraron dichos contratos con bajas de 2,5% y 4% entre 370 y 316 u$s/t. Para la soja abril-13 cerró a 317,5 u$s/t y para mayo-13 de la nueva cosecha, bajo 2,8% a 317,5 u$s/t (326,6 quincena y 339 mes anterior). Para julio a noviembre-13, cerro con bajas del orden de 3% entre 320 a 325 u$s/t. El contrato para mayo-14 también declinó 3% y cerró a 292 u$s/t (300 quincena y 306 mes anterior).
Como vemos, los precios de la soja vieja declinaron ubicándose, por debajo de los 380 u$s/t y los de la nueva cosecha, cayeron en torno de 317 a 320 u$s/t.
Una vez más el mercado ha mostrado que los precios nunca están asegurados y que sus cambios modifican el resultado proyectado de la cosecha. Por ello, las estrategias comerciales para capturarlos resultan esenciales.
En el mercado forward y en futuros operando en opciones con volúmenes interesantes, se pueden confeccionar estrategias para fijar pisos y aprovechar eventuales subas que tenga el mercado. Como ejemplo, el precio de la soja mayo-13 cerró a 317,5 u$s/t. Para dicho mes, las opciones de venta puts están asegurando un precio entre 394 a 310 con primas de 4 a 10 u$s/t, o sea, un precio mínimo de 390 a 300 u$s/t. Del lado de las opciones de compra call, se puede fijar un precio máximo de 330 a 370 con el gasto de primas de 10 a 2,5 u$s/t, es decir un precio máximo de 340 a 372,5 u$s/t.
Para el ciclo nuevo con rindes de 28 y 38 qq/ha, y el precio Mayo-13 de la cosecha 2012/13 de 317,5 u$s/t, se proyectó márgenes brutos entre 364 y 595 u$s/t (ver cuadro).
Este resultado sigue considerarse bueno y se sitúa entre los más altos para la nueva cosecha. No obstante, los márgenes de la soja quedaron por debajo de los de maíz.
Los precios futuros de la soja local, llegaron a 360 u$s/t, y hoy se ubicaron en 317 u$s/t. Las mermas son importantes y con el escenario bajista se pueden acentuar. En un contexto es importante fijar un piso y conservar la posibilidad puede ganar más. Falta mucho tiempo y ciertamente habrá más variaciones y posibilidades de más coberturas.
Un tema actual es el mercado del dólar que ahora tiene un ritmo de devaluación más intenso, y el blue fue despegándose del mercado formal.
Esto alienta a retener la soja, ya que en caso de vender se cobra en pesos y al tipo de cambio oficial. Cuando más se demore, corresponden más pesos. Sin embargo, si se quiere pasar a billetes de dólar para pagar cuentas o conservarlo hasta el momento de invertir, se debe tomar el blue, aceptando la perdida.
Esto hace preferible quedarse con los granos, pero aquí se corre otro riesgo que es la caída de los precios que fueron señaladas y que afecta tanto al valor final de la cosecha como de ahorro realizado en granos. Esto se hace crucial para la soja vieja, cuya caída resulta más inminente.
Los informes privados señalaron que alrededor de cuatro a cinco millones de toneladas están retenidas en manos de los productores. Los consejos comerciales indican que por ahora existe un alto Spreads (380 enero versus 316 u$s/t marzo). El período entre ambas posiciones se acorta y antes de esa fecha se unificarán. Así, para la soja “guardada” no resta mucho tiempo para arbitrarse.
Según las entidades del campo los resultados de la soja distan de la rentabilidad lograda en años anteriores. El ciclo anterior fue perjudicado por la sequía y en este nuevo ciclo, la amenaza de menores precios está latente.
Por su parte, el incremento de los costos ha sufrido una importante inflación en dólares. Siendo que en los componentes de costos el valor de referencia usualmente corresponde al dólar marginal.
Según la Bolsa de Cereales de Buenos Aires al 10/01/13 la siembra de soja avanzo un 90,8% sobre las 19,7 Mha proyectadas para la campaña 2012/13. El retraso interanual paso a un avance de 5,2% gracias a los fuertes progresos semanales. Las condiciones climáticas permitieron casi finalizar las cobertura a con la oleaginosa.
Los progresos fueron destacados en el norte del área agrícola nacional, NOA y NEA, luego de lluvias las condiciones para la implantación mejoraron aprovechando la humedad del perfil.
En el resto las lluvias fueron heterogéneas, en las zonas Núcleo Norte, Núcleo Sur, Centro-Este de Entre Ríos y Centro-Norte de Córdoba son necesarios nuevos aportes de humedad para los lotes más avanzados, en plena fase de rendimiento.
Hacia el oeste bonaerense se aprovechó el periodo libre de lluvias para incorporar gran cantidad de lotes de segunda ocupación. Hubo siembras en lotes bajos, que venían con excesos y falta de piso.
Los lotes que no se han podido sembrar pasarían a maíz, dado que el período para la soja ya no es recomendable En la zona sur de Buenos Aires continuaron las coberturas sobre rastrojo de cebada y de trigo. Por las persistentes lluvias durante el último mes, habrá lotes que no se van a completar por falta de piso.
Se puede apreciar en los cultivos una preocupación por los escapes de las malezas, mas apariciones de oruga militar tardía (medidora), la oruga bolillera, la tucura y a las enfermedades como la mancha ojo de rana y la mancha marrón.
Según el informe WAP del USDA de enero -2013, se proyectó una producción Argentina de soja 2012/13 de 54 MT (55 mes y 40,1 año anterior). El área a cosechar seria de 19,5 Mha (19,8 mes y 17,6 año anterior) y el rinde también proyectado fue de 2,77 t/ha (2,78 mes y 2,28 año anterior). Con este volumen, sería el tercer exportador mundial de poroto (11 Mt), y el primero de harina y de aceite con 28,8 y 4,6 Mt, respectivamente.
GIRASOL
Durante la última quincena (28/12/12-11/0113), las cotizaciones de los aceites vegetales en la plaza de Rotterdam y en los principales puertos exportadores mostraron movimientos variados, con predominio de bajas entre las semanas, para los aceites de girasol y del complejo palma. Las alzas netas de la quincena fueron básicamente para el aceite de Soja y de Colza en la plaza de Rotterdam.
Las bajas del complejo palma tanto en Rotterdam como en Malasia, se produjeron en la última semana en torno de un 3%, a raíz de recientes informes de Oil World, apuntando un incremento de los remanentes, cuando era esperado lo contrario.
Las bajas netas en la quincena fueron lideradas por el aceite de oleica de palma y de fruto de palma en Rotterdam (-3,6% y -2%), le siguieron el aceite de girasol que cayo solo un (-1,2%). Las alzas netas fueron lideradas por el aceite de soja en la plaza europea con 5% y el aceite de Canola un 2,7%.
Con este movimiento variado, el índice promedio de los aceites vegetales mostró alzas y bajas, que se compensaron, arrojando un balance neto casi marginal. No obstante, se fue consolidando una estabilización en torno de los 1000 u$s/t, dejando atrás los valores más bajos y el piso de los 970 u$s/t (ver cuadro).
El mercado de los aceites vegetales, en la quincena no respondió a las alzas del crudo y a la desvalorización del dólar, que fueron los mayores respectos a las otras monedas. Usualmente estos son factores positivos para los precios de los aceites.
Cabe destacar que las semanas de enero suelen ser de pocas negociaciones y de un rebalanceo de los fondos, pudiendo provocar precios en alza o baja más inconsistentes con el contexto.
Sin duda los aceites de palma están dominando el mercado con sus fuertes fluctuaciones y con el progresivo acumulado de remanentes. Los precios del complejo retornaron a los 800 u$s/t, desde mediados de octubre. La brecha usual con los demás aceites paso de 200 a casi 400 u$s/t. Un dato atípico desde mediados de noviembre a actual fue que los precios quedaron invertidos, con el precio del aceite de Palma en Rotterdam por debajo de los valores de la plaza Asiática.
El impacto negativo en la semana provino de los stocks de aceite de palma en Malasia que subieron a 2,63 Mt en lugar de bajar a 2,5 como era esperado. Esto afectó negativamente a los precios de todos los aceites.
Los aceites estuvieron tonificados por la desvalorización del dólar que cerró a 1,336 u$s/euro y por el alza del petróleo que cerró a 93,6 u$s/t. No obstante, estos datos normalmente serian alcistas para los aceites, pero como vimos, no pudieron compensar las pérdidas efectivas.
Con respecto al comportamiento entre el precio del aceite de soja, de colza y de girasol en la plaza europea, en las últimas semanas las brechas se redujeron a casi 70 u$s/t. El aceite de girasol se ha afirmado en el primer lugar con 1235 u$s/t, le siguió el aceite de colza con 1189 y en tercer lugar el aceite de soja que quedo en torno de 1169 u$s/t.
Para el conjunto y según el índice promedio de precio de los aceites vegetales, los cambios en la quincena fueron baja y alza en torno de 1%, que se neutralizaron. Dicho indicador ganó solo 0,2% y cerró a 1012,2 u$s/t (1010,4 quincena y 1008,4 mes anterior).
Precio de los principales Aceites en Rótterdam. En dólares por tonelada.
Aceite 14/12 21/12 28/12 4/01 11/01
Soja 1141 1095 1142 1183 1169
Girasol 1255 1240 1250 1245 1235
Canola 1183 1161 1163 1171 1189
Oleína CIF 805 793 835 825 805
Palma CIF 755 755 800 810 785
Palma FOB 825 798 838 848 825
Índice* 1008.4 989.8 1009.2 1022.8 1012.2
Fuente: Bolsa Cereales de Buenos Aires 11/01/2013.
*promedio Posic. Cercanas Aceites en Rotterdam y Chicago en u$s/t...
Nota: cotizaciones en dólares para el mes más cercano.
El FOB de Palma corresponde a Malasia.
Según el análisis técnico para dicho índice -promedio de aceites-, la tendencia fue lateral y podría continuar en esa condición, dado que los precios del cierre quedaron coincidentes con la media de los últimos 20 días, en torno de 1010 u$s/t.
Con respecto a los fundamentos del mercado de los aceites vegetales, para el ciclo 2012/13, hubo pocos cambios entre la oferta y la demanda, pero una merma anual de los remanentes.
Según el informe WASDE de oferta y demanda del USDA de enero-13 el mercado de los principales aceites vegetales en 2012/13 creció en el año la producción +0,8% a 156,9 Mt, el uso total +3,8% a 155,7 Mt, la exportación +3,3% a 65,6 Mt y cerró con una merma del stock -7% a 16,05 Mt (17,3 año anterior). Las relaciones de stock/uso quedaron en 10,3% (11,5% año anterior).
Cuadro 4.
Con respecto al girasol en semilla mundial 2012/13, declinó en sus indicadores luego del excepcional ciclo anterior, cuando supero sus récordes productivos de uso y de comercio.
Según el USDA de enero-13 se cosecho un área de 24,8 Mha (25,7 año 2011), el rinde fue de 1.45 t/ha (1,57 año 2011), con una producción mundial de 35,9 Mt (40,3 año 2011). La molienda se estimó en 36,6 Mt (40,5 año 2011) y el balance cerraría con un stock de 0,8 Mt (0,78 mes y 1,65 año 2011). La relación stock/molienda quedaría en 2,18% (2,13% mes y 4,08% año anterior).
Cuadro 5.
Para el aceite de girasol mundial 2012/13, también se estimó una merma respecto al año anterior. La producción mundial fue de 13,6 Mt (15,1 año 2011), las exportaciones fueron de 6,1 (6,4 año 2011) y el uso total de 13,4 Mt (13,0 año 2011). El balance cerraría con un stock de 2,08 Mt (2,05 mes y 2,48 año 2011). La relación stock/uso quedaría en 15,6% (15,3% mes y 19,1% año anterior).
Cuadro 6.
Con respecto a la nueva temporada 2013/14 las proyecciones de Oil World indicaron un menor crecimiento de los 8 principales aceites vegetales. Algo similar se prevé para el comercio cuyas exportaciones, crecerían por debajo del incremento de años anteriores.
Para fines de la temporada 2012/13, se prevé mermas de los remanentes, tanto de los aceites globales como para el grano y el aceite de girasol. La excepción, fue el complejo de los aceites derivados de palma, cuyas producciones son perennes, y vienen y aumentando año a año, como así también el nivel del comercio. Este complejo constituye un fondo bajista para todos los aceites vegetales.
Se puede resumir que el mercado de los aceites vegetales tiene fundamentos alcistas, por sus ajustados stocks. Sumando a las demandas el biodiesel, hay argumentos adicionales que fortalecen el precio.
Con respecto al biocombustible Oil Word sorprendió con sus proyecciones. El crecimiento de la producción mundial de biodiesel comenzó a debilitarse tras permanecer fuerte por años.
Mercado local
Durante la última quincena las pautas de variaciones del mercado global se reflejaron locamente en forma leve.
El girasol disponible contractual se negoció hasta 1700 $/t en Rosario. En tanto que sobre Bahía Blanca y Necochea para descarga en marzo-13 se ofrecieron entre 1470 a 1500 $/t. En el forward se ofrecieron 307 u$s/t para entrega marzo en Necochea:
Para la plaza fluvial, el girasol con entrega entre diciembre y enero sobre Ricardone y sobre Rosario se pago hasta 330 u$s/t. Por su parte para el girasol nuevo se pago 305 u$s/t.
El valor de la exportación del aceite de girasol (FOB) en puertos argentinos para las puntas compradoras y vendedoras cayo 2,1% a 1130 u$s/t (1155 quincena y 1170 mes anterior).
El FAS teórico oficial para el girasol fue estimado el 10/01 fue de 1658 $/t y para el aceite de girasol crudo de 3848 $/t.
En los mercados de futuros locales (MATBA), el girasol disponible quedó en 360 u$s/t (357 quincena y 357 mes anterior). Para la nueva cosecha marzo-13 se sostuvieron las referencias a 333 u$s/t (332 quincena y 332 mes anterior).
Con el precio del girasol proyectado de 333 u$s/t, y para rendimientos de 18 y 25 qq/ha, la rentabilidad del cultivo se estimó con márgenes brutos de 210 y 389 u$s/ha.
Según la Bolsa de Cereales al 10/01/13 se avanzó la cosecha a un 12,8% (retraso interanual del 1,2%) del área apta nacional de 1,781 Mha, reportándose un área perdida de 19 mil hectáreas y una siembra total de 1,8 Mha. El rinde promedio fue de 16,2 qq/ha. Se han cosechado 225 mil hectáreas y se ha logrado 369 mil toneladas de semilla.
En una zona importante como el NEA, se alcanzó el 49% de la cosecha, con un rinde de 16 qq/ha. Otra región con avances fue el Centro-Norte de Santa Fe, con poco más de 53 mil hectáreas y un rinde medio de 17 qq/ha.
Para el Centro y Oeste de Buenos Aires y Norte de La Pampa se encuentran en floración y una condición de buena a muy buena.
Sobre el Sudeste y Sudoeste bonaerenses presentan mayor variabilidad en etapas fenológicas, entre diferenciación de hojas y plena floración. Para el Sudoeste de Bs. As. Se destacó la presencia de enfermedades, principalmente roya blanca, que obliga a realizar monitoreos y aplicaciones.
En base las condiciones, se mantiene la proyección de la producción en 3.2 Mt para 2012/13. Sería una merma respecto a la campaña anterior, de un 11, % (ciclo 11/12, 3.6 Mt).
El informe WAP del USDA de enero -2013, proyectó la cosecha Argentina de girasol 2012/13 en 3,4 MT (3,4 mes y 3,34 año 2011). Esto en base a un área a cosechar de 1,7 Mha (1,7 mes y 1,82 año 2011) y un rinde proyectado de 2 t/ha (2 mes y 1,83 año 2011).